マスク、衛星、そしてRANの未来
イーロン・マスクはコネクティビティ市場でより大きなシェアを望んでいる。彼がどれほど大きなシェアを求めているのか、課題は何か、そして彼の野心が移動体通信事業者(MNO)および地上RAN市場に何を意味するのかは明確ではない。
2026年10月アップデート:SpaceXによる最大14 MHzの800 MHz帯周波数の取得に関する合意は、地上モバイル市場における同社の地位を強化し、既存事業者とより直接的に競争するという野心を裏付けるものである。この取得は地上RAN展開に新たな可能性をもたらすが、当社の5年間のRAN市場見通しを実質的に変更するものではない。最新の進展を反映し、RAN機器需要への潜在的な直接・間接の影響を明確にするため、以下の分析を更新した。
最近のコメントはより野心的になっている。SpaceXは、対応可能なコネクティビティ市場機会を約1.6兆ドルと見積もっており、その内訳はStarlinkブロードバンドが8,700億ドル、Starlinkモバイルが7,400億ドルである(Dell’Oroの設備投資レポートで公表されたCSP収益データからデバイスと中国を除いたもの、または約80億人のユーザーに対してARPU約8ドルと整合する)。より最近では、SpaceXの経営陣は、その目標が宇宙からカバレッジギャップを埋めることを超えるものであると明確にした。同社は第2四半期の決算説明会で、Starlink端末とともに展開される多数のフェムトセル/小型基地局を使用する可能性も含め、非地上ネットワークを補完する地上インフラを構築する計画だと述べた。その意図は将来の成長機会に備えるだけでなく、従来型キャリア事業のより大きな部分を獲得することでもある。Starlinkは特に米国における0.6兆ドルの収益に言及した。
そもそも、なぜイーロン・マスクはCSPおよびMNO事業に参入したいのか?
マスクは、この時代で最も成功した起業家/ビジョナリーの一人と広くみなされている。彼はすでにEV、ロケット、衛星で3つの大成功を収めており、次の標的にはフィジカルAIと自動運転車(AV)が含まれる。これらはすべて、最終的には惑星間での生活という彼のより大きな野心につながっている。成長が遅く、参入障壁が高く、莫大な資本を必要とし、純利益率が約10%の従来型MNO市場は、このパズルに欠けているピースには見えない。コネクティビティはより大きな構想にどのように適合するのだろうか。
なぜSpaceXがそもそも衛星通信事業に参入したのかを理解することは、良い出発点となる。結局のところ、Starlinkは衛星を使って地上通信を破壊しようとした最初の試みではない。1990年代には、Iridium、Globalstar、Teledesicなど複数のLEOベンチャーが生まれた。技術は機能したが、経済性は成り立たなかった。投資は破綻や放棄されたブロードバンド計画へと変わった。最初のLEOブームは、宇宙からのグローバルカバレッジが技術的に可能であることを示した。しかし、それを大規模に経済的に提供できることは示さなかった。
ロケットを自ら管理することで、SpaceXは強固な基盤を持ってこの競争に参入した。Falcon 9とブースター再利用は経済性を変え、最終的にStarlinkが従来の試みと比べて有利な設備投資で1万1,000基超の衛星コンステレーションを構築することを可能にした。これにより、Starlinkは重要なエンジニアリングの柱であるだけでなく、マスクのより大きなビジョンにとって不可欠な経済エンジンにもなった。マスクは以前、衛星ネットワークの収益が最終的には火星都市の資金調達に役立つ可能性があると述べている。
この背景は、SpaceXがモバイル分野で野心を拡大していることの説明にもなるかもしれない。もう一つの従来型CSPやMNOになることが主目的である可能性は低い。マスクは、外部依存が戦略的に重要になったとき、あるいは別のレイヤーを支配することで経済性が変わるとき、繰り返し垂直統合を進めてきた。ロケットがStarlinkを可能にし、StarlinkがSpaceXをグローバル通信へと拡張し、D2Dはいまその到達範囲をスマートフォンへ直接拡張している。
コネクティビティの観点から、Starlinkは地上RANの地理的制約に対処する。EricssonのMobility Reportによると、現在4Gは世界人口の約90%をカバーしているが、一部の推計では地理的カバレッジは約15%である。地上モバイルネットワークは人が集中する場所では極めて効率的だが、人口密度が低下するにつれて採算は悪化する。衛星はこれとは逆に機能し、人々や機械がどこに存在しようとも、ほぼ関係なくカバレッジを提供する。そのため、当初は主に未接続者を接続する手段として始まったものが、地方のブロードバンドから船舶、航空機、企業、そして現在はスマートフォンへと拡大したのかもしれない。

この能力の戦略的価値は、AIとフィジカルAIによってますます形作られる世界において、さらに高まる可能性がある。今日のモバイルネットワークは、スマートフォンを携帯する人間向けに設計・容量設計されており、トラフィックと収益の大半は、最終的に人々が動画、ソーシャルメディア、その他のアプリケーションを消費することで生み出される。しかし、AIエージェント、自動運転車、ロボット、ドローン、その他のフィジカルAIがますます普及する世界では、人間主導のトラフィックは最終的にコネクティビティ機会の一部にすぎなくなる可能性がある。人間と異なり、これらの機械は既存のセルラー網のフットプリント内に集中し続けないかもしれない。人間以外を起点とするトラフィックが全体のモバイルトラフィックに占める割合が大きくなれば、特にスマートフォンを使う人間よりもこれらの機械/ロボットが大幅に多くのセルラートラフィックを消費するというマスクの見方が正しければ、屋内/屋外、アップリンク/ダウンリンク、昼/夜、高密度/地方カバレッジ間のトラフィックプロファイルと比率は変化する可能性がある。なお、人間、AIエージェント、機械に分けた2035年のエンドユーザー予測はない。この図は、3つの大きなカテゴリーを示すビジョンに近いものである。
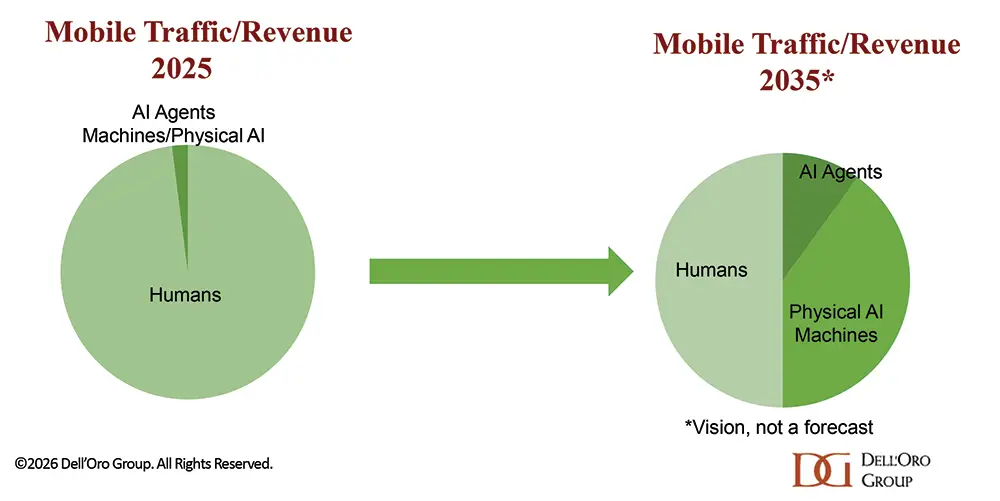
その観点から見ると、マスクが重視するのはストックホルムでInstagramをスクロールするスマートフォン加入者をもう一人獲得することではなく、Tesla、Optimusロボット、自動運転トラック、ドローン、あるいはまだ発明されていないAI搭載機械が、どこで稼働していても接続を維持できるようにすることかもしれない。したがって、D2Dコネクティビティ、モバイル周波数、そして潜在的には地上インフラへの最近の取り組みは、従来型MNOを新たに構築しようとする試みというより、地上ネットワークと非地上ネットワークをまたぐエンドツーエンドのコネクティビティプラットフォームを段階的に組み立てる動きに見える。ユビキタスなコネクティビティは、マスクが構想するAIおよび機械主導の世界にとって重要インフラにすぎないかもしれない。そしてロケット、バッテリー、充電、AIと同様に、他者の手に完全に委ねることを彼がますます望まなくなっているもう一つの戦略的依存対象なのである。

戦略的なコネクティビティ主権は、SpaceXが魅力的な商機を無視することを意味しない。衛星コネクティビティの経済性は、地上の代替手段が高価または利用できない航空、海事、政府、遠隔地の企業/産業といったセグメントですでに魅力的である。さらに、MNOがFWAによって余剰モバイル容量を収益化することを学んできたように、Starlinkも増分の経済性が理にかなう消費者および企業向け機会を選択的に追求できる。
最終的に、対応可能な機会は密度と地理によって大きく異なる。地上ネットワークはkm²当たりの容量を最適化し、NTNは地理的カバレッジを最適化する。
課題は何か?
マスクの野心が地上ネットワークと非地上ネットワークにまたがる、よりユビキタスなコネクティビティプラットフォームを構築することであるなら、根本的な問いは、大きな障害は何かということである。そして課題は重大である。大きく分ければ、物理、資産、エコシステムという3つのカテゴリーに分類できる。
物理は重要である。マスクには懐疑論者が間違っていることを証明してきた印象的な実績があり、すでに衛星をほぼ誰もが可能と思っていた以上に進化させてきたとしても、無線の世界ではこれを見過ごすことはできない。物理と、それに起因する経済的課題は、スモールセルとmmWave 5Gが当初の期待に応えられなかった主な理由である。
衛星はカバレッジ問題の解決に非常に効果的である。Sebastian BarrosのTelecom Newsletterによれば、Starlinkの稼働中の約1万1,000基の衛星は現在、世界の陸地と海域の約95%をカバーしている。しかし、カバレッジと容量は同じではない。地上モバイルネットワークは、ネットワークをますます小さなセルに分割し、同じ周波数を繰り返し再利用することで、膨大な容量を実現している。
衛星ビームははるかに広い地理的エリアをカバーするため、同程度の周波数再利用は困難である。つまり、課題は総容量ではなく容量密度にある。衛星ネットワークは膨大な容量を地球全体に分散できるが、モバイルトラフィックは地理的に高度に集中している。人口のまばらな地域にある未使用の1テラビットの容量では、東京やニューヨークの混雑したネットワークを緩和できない。地上RANは、需要が発生する場所に周波数と容量を正確に集中させる、極めて高い空間的再利用によってこの問題を解決する。衛星はその密度をほぼ同じ効率では再現できない。
リンクバジェットも本質的に非対称である。SpaceXは衛星により大きなアンテナとより多くの電力を搭載できるが、一般的なスマートフォンのアンテナ、送信電力、バッテリーの制約を変えることはできない。したがって、衛星コネクティビティは世界に残る多くのカバレッジギャップを潜在的に解消できるが、人口密度の高い都市部や郊外で生み出される膨大なトラフィックを衛星が経済的に吸収することは、はるかに想像しにくい。
言い換えれば、地理的カバレッジはSpaceXの優位性であり、容量密度は依然として地上RANの優位性である。これが、SpaceXの地上における野心が重要である理由でもある。マスクがカバレッジ以上のもの、すなわち屋内外で稼働する人間と機械を含む総モバイルトラフィックの意味あるシェアを最終的に望むのであれば、間違いなく地上無線機も必要となる。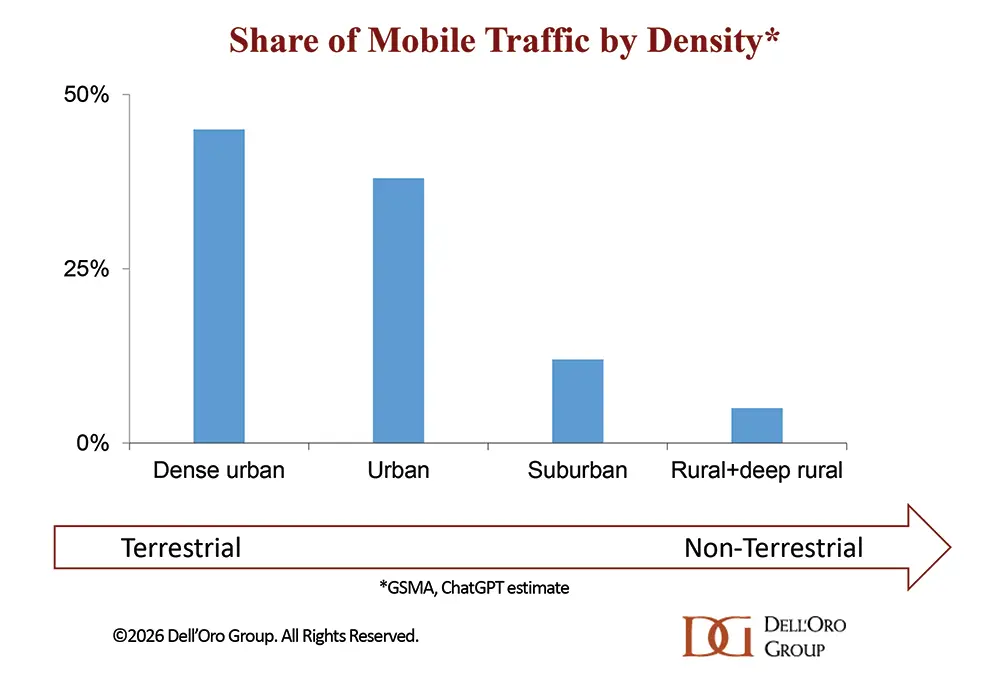
それが第2の課題、すなわち周波数と地上インフラにつながる。SpaceXによる周波数の取得は同社の地位を大幅に改善するが、競争力のあるモバイルネットワークの構築には、一定の周波数とスモールセルを保有するだけでは不十分である。既存のMNOは、複数の周波数帯にわたり数十年をかけて周波数を蓄積し、伝搬、容量、干渉、モビリティ、屋内カバレッジを中心に設計された数十万のマクロサイトを展開してきた。SpaceXは、このコスト構造に別の方法で対処できるかを模索しており、既存のStarlink端末とともに多数の小型基地局を展開し、バックホールにStarlinkネットワークを利用する可能性がある。
800 MHz帯周波数を取得する最近の合意は、周波数という課題に対処するための重要な一歩である。低帯域周波数は良好な伝搬特性と屋内浸透性を備えており、広範な地理的カバレッジと基本的なコネクティビティの提供に適している。しかし、対象となる周波数の量は比較的限られており、それだけでは全国規模のモバイルネットワークのトラフィック要件を支えるのに十分な容量を提供できない。取得はSpaceXの地上における野心を強化するものの、特に容量集約型市場で既存のモバイル事業者とより直接的に競争するには、追加の周波数とインフラが必要となる。
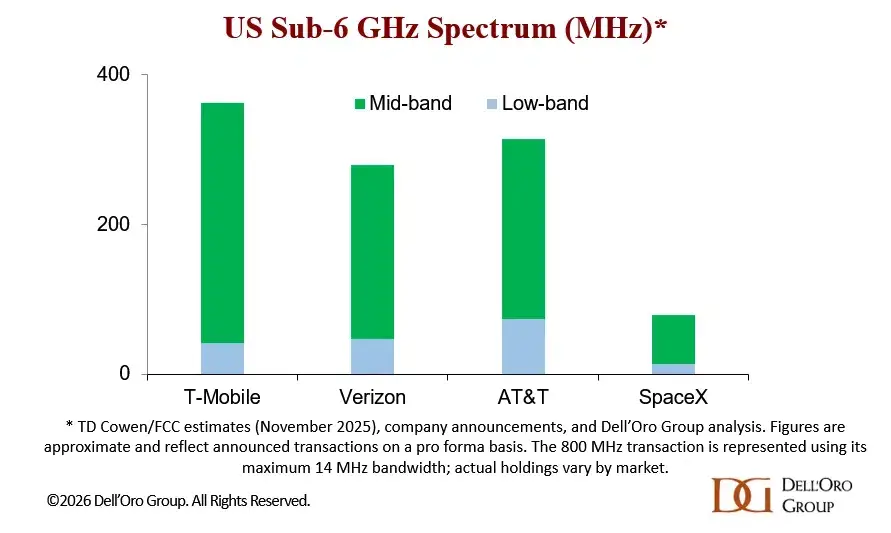
周波数に加え、提案されているスモールセル展開モデルは、既存のマクロネットワークを補完し、選定された場所でカバレッジと容量を向上させる可能性があるため興味深い。既存のStarlinkフットプリントを活用すれば、地上ネットワーク構築のコストと複雑性の一部を削減できる可能性がある。しかし、このアプローチの実際の経済性、カバレッジ、拡張性については疑問が残る。まだ初期段階であり、この構想についてStarlinkと話す機会はまだ得られていないが、一つの課題は重複かもしれない。現在、Starlink端末は顧客が衛星ブロードバンドを必要とする場所に配置されており、必ずしもモバイルネットワークが容量を必要とする場所ではない。加えて、RF設計、屋内カバレッジ、ハンドオーバー、干渉も解決しなければならない。スモールセルとマクロの比率が変わるからといって、これらの作業が不要になるわけではない。周波数そのものは依然として希少であり、厳しく規制されている。最終的に、SpaceXが地上モバイルへ深く進出するほど、従来のモバイルインフラ市場を形作ってきたのと同じ物理的、規制的、経済的制約に直面することになる。
エコシステムももう一つの大きな課題である。既存事業者はすでに、周波数、サイト、光ファイバー、顧客、デバイス、販売網、ローミング関係、規制インフラ、そして大規模にモバイルサービスを提供するための運用経験を持っている。また、標準化、ローミングの取り決め、周波数パートナーシップ、競合する衛星プロバイダーとの提携などを通じて、集団で対応することもできる。モバイルコネクティビティには、ビットの転送以上のものが含まれる。認証、シームレスなモビリティ、音声、緊急サービス、デバイス認証、課金、顧客サポート、ローミングはすべて、信頼性高く機能する必要がある。規制は、一部の国におけるStarlinkのモバイルネットワーク運用能力にも影響を及ぼす可能性がある。
これらの課題のいずれも、SpaceXがモバイルコネクティビティにおける重要な存在になれないことを示すものではない。しかし、それらは地上モバイルネットワークを置き換えることが、それを補完することとは非常に異なる命題であることを示唆している。衛星は地理的カバレッジにおいてSpaceXに膨大な構造的優位性をもたらす一方、地上の既存事業者は容量密度、周波数の厚み、インフラ、エコシステムにおいて同様に重要な優位性を維持している。したがって、より興味深い問いは、SpaceXがMNOや地上RANを置き換えられるかどうかではないかもしれない。最終的な重要な問いは、既存資産でどこまで進めるのか、そしてどこまで先へ進みたいのか―最適なポイントはどこにあるのか? である。
RANへの影響
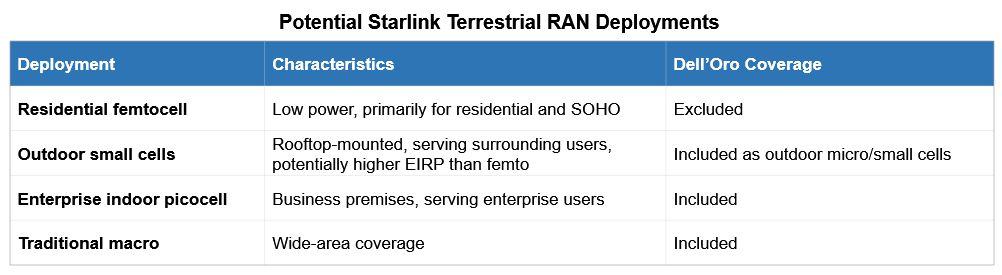
RAN機器の観点から見ると、SpaceXの地上における野心の拡大は、もう一つの潜在的な需要促進要因となる。ただし、その規模は依然として不確実である。SpaceXは、Starlink端末とともに多数の小型基地局を展開することについて議論しており、最近の800 MHz帯取得は、より広範な地上カバレッジネットワークの可能性を示している。これらの展開の一部は、屋外マイクロセルおよび企業向け・パブリックアクセス向けピコセルを含む一方、住宅用フェムトセルを除外する当社のRAN市場推計に含まれる可能性がある。一部のStarlink無線機が屋外スモールセルに該当する場合でも、増分の機器機会は世界のRAN市場と比べて比較的小規模にとどまる可能性がある。しかし、SpaceXが最終的にスモールセルを超えてより広範なマクロRAN展開へ進出する場合、当社の5年間の予測期間後半に向けて北米RAN見通しに一定の上振れをもたらす可能性がある。ただし、世界市場への影響は限定的にとどまる可能性が高い。
より大きな影響をもたらす可能性があるのは間接的なものだ。SpaceXは、特に衛星カバレッジを超えて地上モバイルサービスへ拡大するにつれて、それに対応するモバイルトラフィックのシェアを担うことなく、コネクティビティ収益の意味あるシェアを獲得できる可能性がある。これが既存のモバイル事業者に対する競争圧力を高めれば、時間の経過とともにその収益と設備投資を圧迫する可能性もある。これは現在の予測前提の変更というより、長期的なリスクである。現時点では、地上トラフィックと非地上トラフィックの比率に関する前提を含め、当社の5年間RAN見通しを維持している。SpaceXの野心はより明確になっているが、地上展開の規模、時期、経済性は依然として不確実である。
言い換えれば、当社の長期的な見解は変わらない。NTNは今日の地上RANネットワークを補完する極めて重要な存在であり、未来はハイブリッドであると引き続き考えている。しかし、「対応可能なD2Dスマートフォン機会」と「対応可能なモバイルトラフィックシェア」は分けて考える必要がある。基本シナリオでは、D2Dは急速に拡大し、中国以外の大半のスマートフォンが最終的に衛星D2Dコネクティビティにアクセスできるようになる。同時に、物理法則は変わらない。そして、基本シナリオではモバイルトラフィック(人間と機械の合計)が今後5年間に17%のCAGRで成長し、人間主導のトラフィックが依然として支配的であるため(Ericsson Mobility Report)、中位シナリオでは2030年までに地上RANが世界全体のモバイルトラフィックの98%以上を担うことになる。
時間軸の問題もある。当社の5年間RAN見通しは、2030年をはるかに超えているとみられるマスクのコネクティビティに関する野心の全てを捉える可能性は低い。自動運転車、ヒューマノイドロボット、その他のフィジカルAIがマスクの構想どおりに最終的に拡大するならば―彼は2040年までに100億台のヒューマノイドロボットが存在する可能性について語っている―コネクティビティ要件と経済性は大きく異なるものになり得る。時期と規模は依然として非常に不確実だが、SpaceXのより長期的な野心は、現在の5年間RAN見通しに反映されている以上に、最終的にはモバイルエコシステムへ大きな影響を及ぼす可能性がある。
特に予測期間を延長すれば、代替的な結果が生じる可能性が高い。重要な変動要因の2つは、屋外環境におけるフィジカルAI/機械のモバイルトラフィックシェアと、Starlinkの地上における野心の到達範囲である。
フィジカルAIが予想より速く加速し、トラフィックパターン/プロファイルが衛星コネクティビティにより適している場合、NTN全体のシェアは上振れする可能性がある。同様に、フィジカルAIの発展が予想より遅い場合、地上ネットワークとNTNの間のトラフィック配分は異なる可能性がある。
物理は、容量については地上RANに、地理的カバレッジについてはNTNに有利であり、それは変わらない。しかし、マスクには物理をめぐる経済性を変えてきた歴史がある。RANに対するより重大な影響は、最終的にはSpaceXの機器購入ではなく、その存在感の高まりが地上ネットワークに投資する事業者の経済性をどのように再構築するかから生じるかもしれない。