Huaweiは最近、年次MBBFフォーラムを開催しました。私たちは直接参加することはできませんでしたが、興味深いイベントでした。以下では、RAN(無線アクセスネットワーク)に関する5つのポイント、すなわち1)5G=1+N、2)Massive MIMOは大成功、3)サブ6 GHzにはまだ余地がある、4)サイト簡素化の重要性はますます高まる、5)垂直市場向け5G活動の見通しは改善している、について詳しく見ていきます。
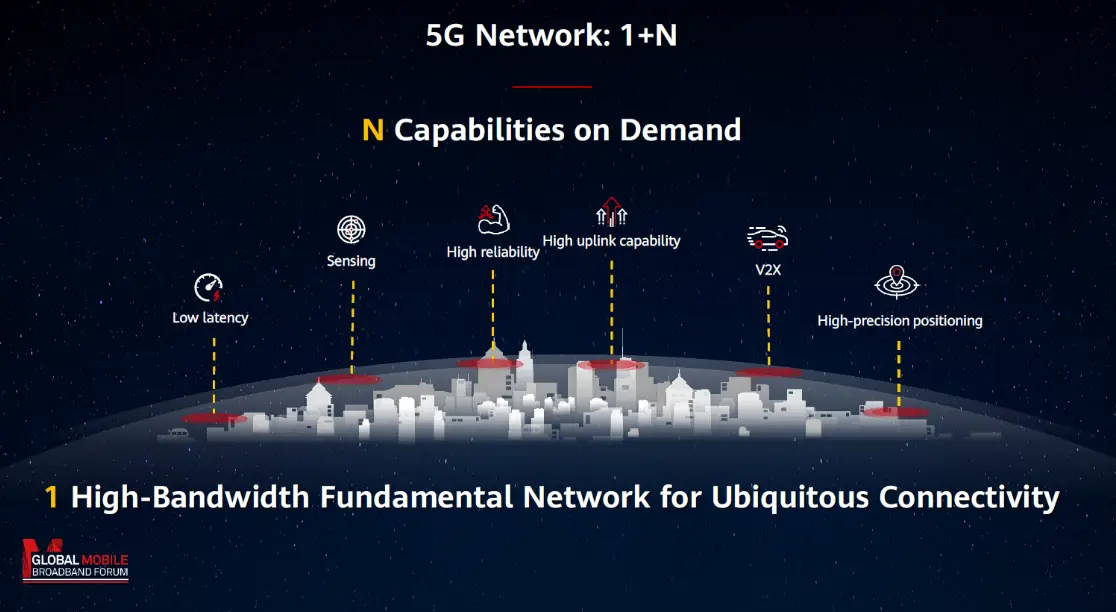
5G = 1+N(1つの基盤ネットワークに加え、オンデマンドのN個の能力)
商用5G展開の最初の2年間を経て、誰もが同意できることが一つあるとすれば、5Gは人によって異なる意味を持つということです。
現在の5Gは当初、今日のユースケースに対応するために各社のモバイルブロードバンドネットワークを拡張する、魅力的な技術およびビジネスケースを事業者に提供する、単なるもう一つのGであるという点については、ほとんど異論がありません。しかし、スマートフォンのMBBユースケースを超えて見ると、5Gの機会に関する解釈はより興味深くなる傾向があります。なぜなら、ナラティブは多少変化し、今回の初期波における設備投資の大部分は現在わかっているものに対応しているとしても、長期的なビジョンは依然として有効だからです。すなわち、5Gには接続性の役割をMBB利用シナリオの枠を超えて拡大し、新たなアプリケーションやユースケースへの道を開き、無線ベースの経済を拡大する可能性があります。
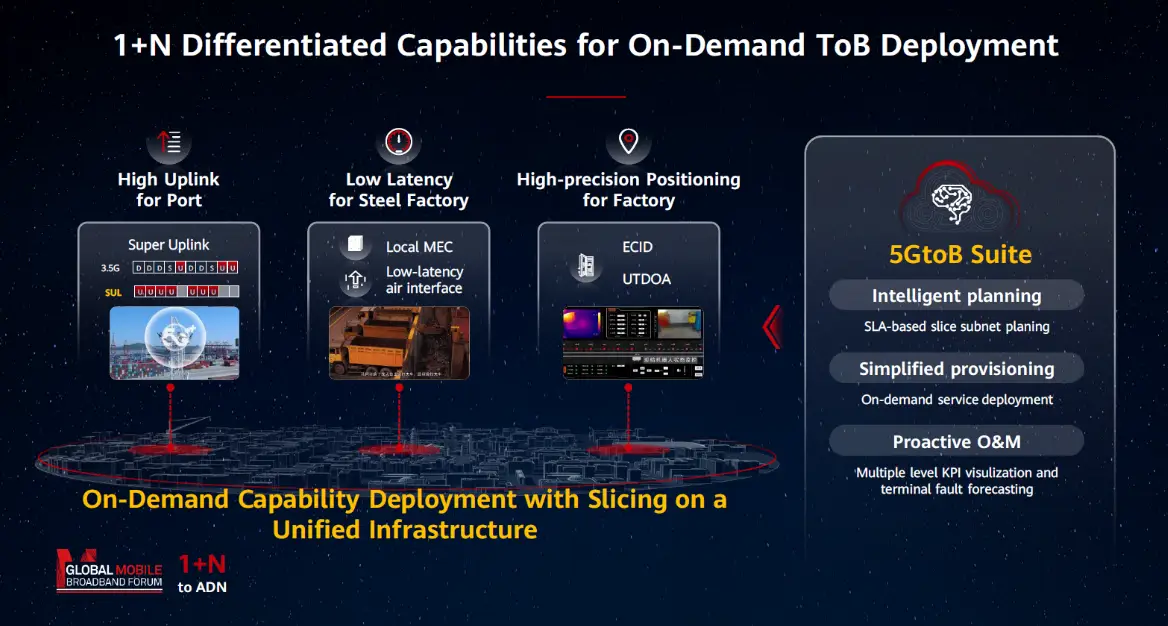
極めて多様なサービス要件を持つ既知および未知の機会の双方に対応するため、Huaweiは事業者に対し、ユビキタスな接続性を備えた1つの基盤的な広域モバイルブロードバンドネットワークを構築することを推奨しています。ここでのビジョンは、この基盤ネットワークが、FDDやSuper Uplink向けに設計されたものなど、さまざまな周波数帯を活用する柔軟なオンデマンド能力と組み合わされることで、多様な人、モノ、産業向けの多様な5Gサービス要件に対応し、最終的に事業者がさまざまな5G機会に対して技術面およびビジネスケースの観点から最適化されたソリューションを提供できるようになるという前提に基づいています。
Huawei MBBF 2020 Huawei MBBF 2020 TDD Massive MIMOは主流技術
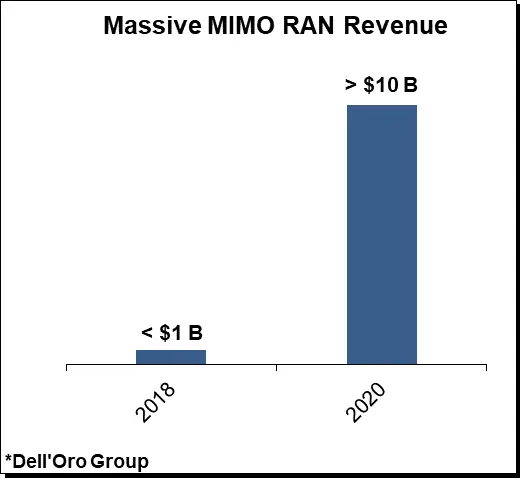
当初は主にホットスポットシナリオに適した技術と見なされていたMassive MIMOは、大きく進化し、当初予想されたよりもはるかに広範かつ速いペースで普及が加速しています。暫定推計によると、Massive MIMO RANへの投資は2020年通年で100億ドルを超える見通しで、わずか2年間で約20倍に増加しています。Massive MIMOトランシーバーの累計出荷台数は、2020年に0.1 Bから0.2 Bに近づくと予測されています。
当然ながら、Massive MIMOベースの技術は100を超える商用5Gネットワークの大半を支えています。また、2020年末までに見込まれる0.2 B超の5G加入契約の75%以上は、アッパーミッドバンドを利用する可能性が高いでしょう。
Massive MIMOは、フォームファクター、重量、性能、コスト、価格の面で上振れの驚きを見せていますが、このイベントから得られた重要なポイントの一つは、この技術にはさらなる進化の余地があり、今後も極めて重要な役割を果たし続けるということです。
サブ6 GHzの強化
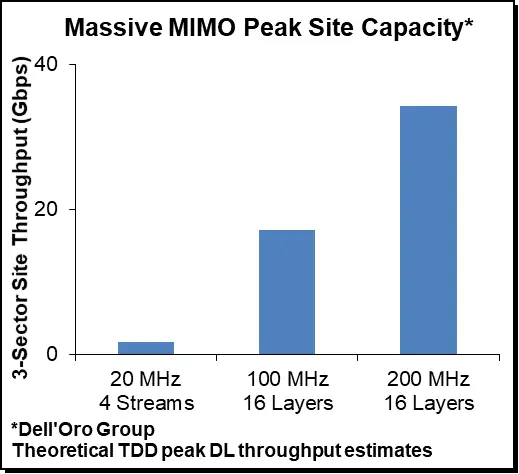
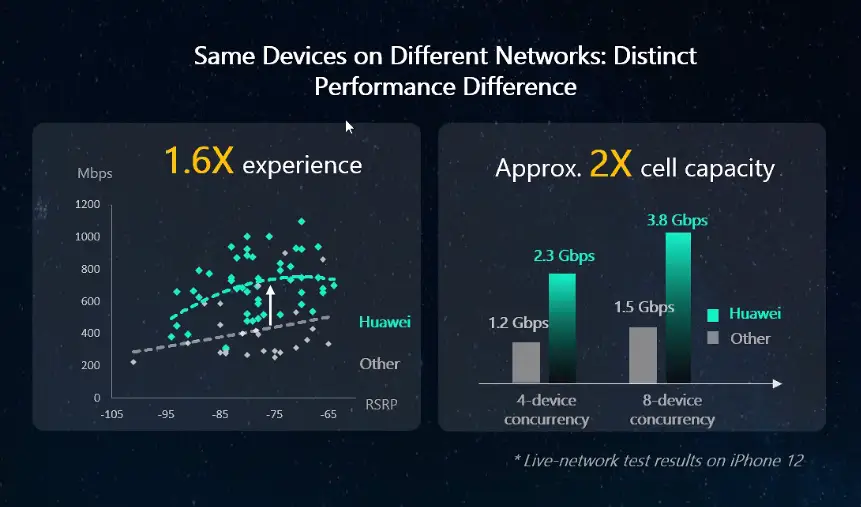
イベント期間中、Huaweiは、Adaptive High Resolution(AHR)アルゴリズムを使用してユーザー密度と干渉が高い場所でプレミアムな体験を可能にすることで、セル容量をさらに2倍にできる可能性について説明しました。
実際、期待すべきことがあります。このシナリオでは、AHR(帯域幅100 MHz、ユーザー8人)と併用した場合、理論上の3セクターのピーク容量は17.1 Gbpsに近づきます。これは、EricssonとT-Mobileによる、5.6 Gbpsのピークセルスループットを達成した最近の16レイヤーMU-MIMOデモと一致しています。
さらに重要なのは、Huaweiが実際の導入からのデータも共有し、この種のアルゴリズムが、理想的でない条件下においてラボ外での性能を向上させ、100 MHzの帯域幅で約3.8 Gbpsのセル容量を生み出せることを示した点です。
Huawei MBBF 2020
Huaweiはまた、主にアッパーミッドバンドの周波数帯域が限られている事業者を対象としたFDDベースの32T32Rシステムを発表し、FDD Massive MIMOの機会についても一定の楽観姿勢を示しました。念のために言うと、FDDベースのMassive MIMOシステムは新しいものではなく、このコンセプトは以前から存在しています。しかし、FDDベースのMassive MIMO技術は、TDDベースのソリューションと同じようなマス市場での受容を得ていません。TDDシステムにおけるチャネル相反性の活用によるFDDとTDDの相対的な効率差に加え、FDDベースのソリューションは通常、より低い周波数帯で動作するため、アンテナの物理的サイズも大きくなります。
幅0.5メートル、重量約50 kgであるため、事業者がより広範な長期容量ロードマップにおいてFDDベースのMassive MIMOをどのように優先づけるかは、現時点では依然としてやや不明確です。Huaweiの予備試験では32T32Rが4T4R比で3倍から4倍の容量増加を実現できることが示唆されているものの、FDD Massive MIMOの採用は当面限定的にとどまり、事業者がアッパーミッドバンドの周波数帯を使い尽くした後にマス市場で受け入れられる有力候補となる可能性が高いと見ています。その時点で事業者は、次に最も経済的かつ大規模な容量増強を実現するための最適な手段が、FDD Massive MIMO、6425-7025 MHz、またはミリ波のいずれであるかを評価できます。
サイト簡素化
パッシブ4Gからアクティブアンテナベースの5Gへのこの移行が当初予想されたよりもはるかに速いペースで加速した理由の一つは、事業者が大部分において既存のマクログリッドを活用できるという事実です。これは、市場投入までの時間とTCOの両方の観点で大きな利点となっており、屋外サブ3 GHz LTEカバレッジに相当する5G NRカバレッジを実現するために、さらに屋外サイトを追加する必要性を減らします。レガシー技術が廃止されるよりも速いペースで既存サイトに新技術を追加するこのモデルは、サイトがますます混雑するため、当然ながら状況を複雑化させます。サプライヤーは、Massive MIMOと非Massive MIMO構成システムの両方を追加する課題に対処するため、より電力効率の高いシステムや小型フォームファクターによってサイトでのいくつかの欠点に対応するために多額の投資をしてきましたが、さまざまな周波数およびパッシブ/アクティブアンテナシステムをサポートするためには、さらに取り組むべきことがあります。
MBBFイベント中、Huaweiは、64T64R 200 MHz Massive MIMOアンテナとパッシブなサブ3 GHz帯域サポートを組み合わせるBlade AAU Proを含め、サイト展開を簡素化し続ける取り組みの一環として、さまざまなRAN強化策を発表しました。念のために言うと、EricssonにはHybrid AIRアンテナシステムがあり、NokiaとCommScopeは最近、同様のサイト課題に対応する新たなハイブリッド・パッシブ/アクティブアンテナソリューションに取り組んでいると発表しました。Huaweiは、これが初の64T64Rかつフルサブ3 GHzハイブリッドユニットであると主張しています。
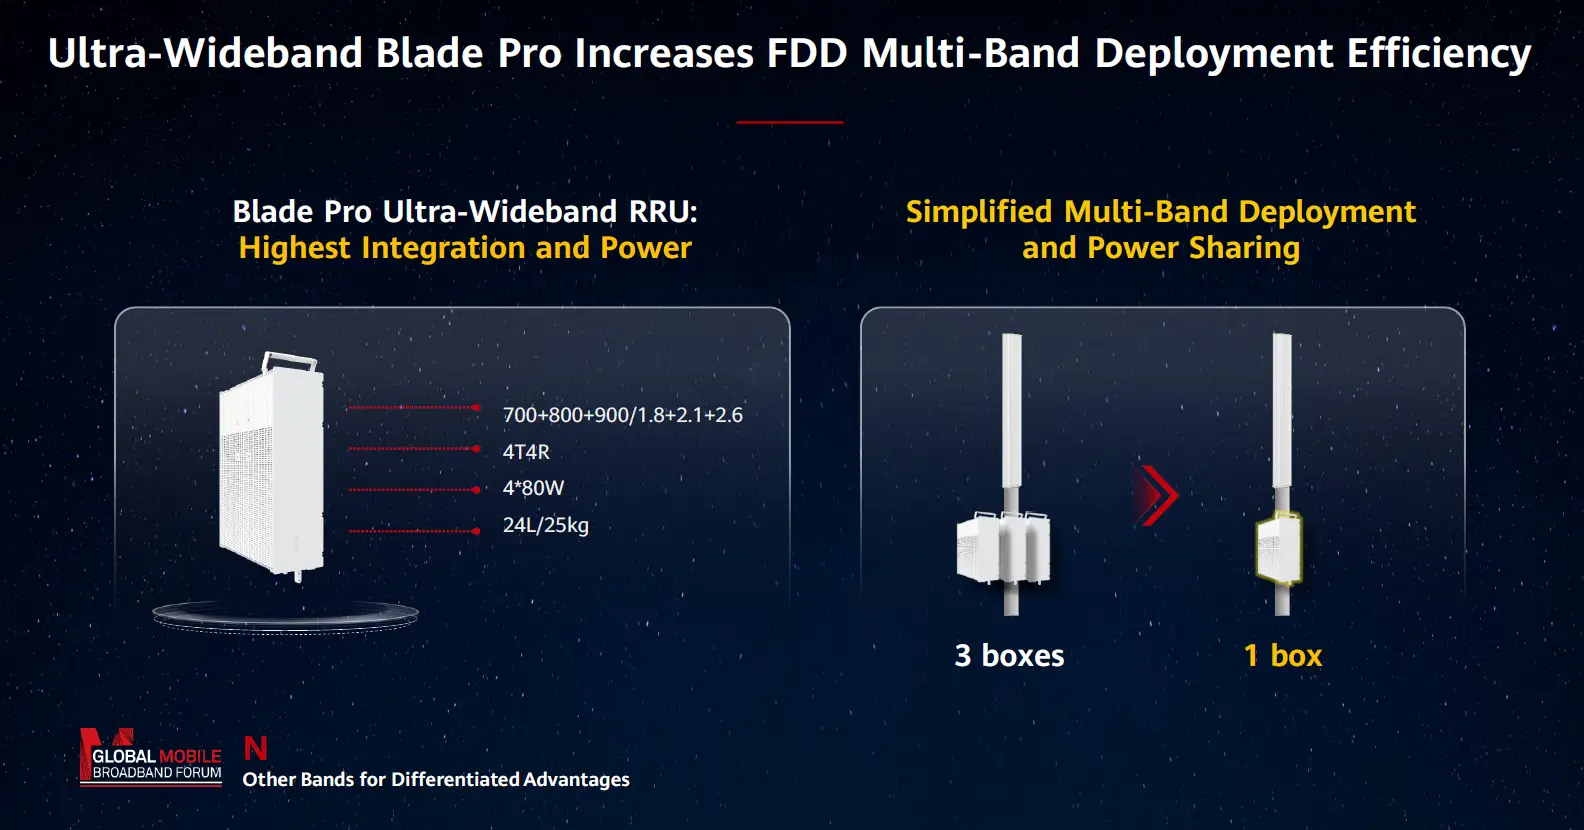
また、HuaweiはFDDアプリケーション向けの高度に統合されたBlade Proポートフォリオを発表しました。このポートフォリオにはBlade Pro Ultra-Wideband RRUが含まれており、3つの低帯域または3つの中間FDD帯域を1つのボックスに統合することで、セルサイトで必要となる機器数を削減し、事業者にサイトの複雑性増大を簡素化・管理するためのより多くの手段を提供します。
Huawei MBBF 2020
フォームファクター、消費電力、無線統合への注目の高まりに加え、レガシー技術と、複数の産業にまたがる可能性のあるより幅広いユースケースを対象とするさまざまな5Gソリューションに対応するマルチテクノロジーサイトへのこの継続的な移行は、運用・保守(O&M)の観点からも、サイト簡素化という全体目標を複雑化させます。事業者が2G~5Gの消費者向けネットワークの性能を維持し、同時に垂直市場の機会に向けた能力を対象としながら、ユーザー体験のバランスを取り、適切なKPIがエネルギーまたは運用費予算を超過することなく達成されるよう全リソースの利用を最適化するためには、よりインテリジェントなソリューションへの依存を高めることが最重要となります。イベント中、Huaweiは、運用費を増加させることなくネットワークを簡素化し、複雑性の増大を管理するために、より多くのインテリジェンスを導入することの重要性を改めて強調しました。AI支援によるネットワークの自律運転は、5G時代にO&Mがもたらす課題に対処するうえで、ますます重要な役割を果たすでしょう。
垂直市場向け5Gの見通しは改善している
5G eMBB(およびFWA)が現在の5G RAN設備投資の大部分(>99%)を牽引していますが、このイベントから得られたより刺激的なポイントの一つは、eMBB/FWAユースケースを超えた進展でした。大局的には、現在LTEが支配しているプライベートワイヤレスはまだ非常に初期段階です。プライベート5G市場はさらに未成熟ですが、標準規格が整い、5Gとプライベート周波数帯が利用可能になり、エコシステムが加速し、新たなユースケースの出現により活動が勢いを増している兆候もあることから、プライベートワイヤレスと5G NR 2Bの設備投資が今後数年でより意味のあるものになるという一定の楽観論があります。
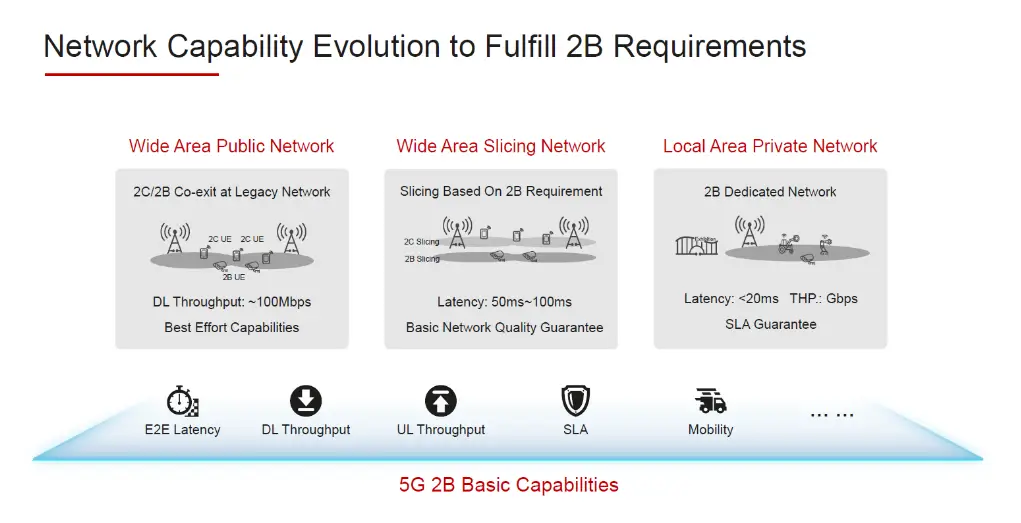
Huaweiの2Bセグメンテーションは、現在より広範な業界がこの市場機会を特徴づける方法と一致しており、広域パブリックネットワーク、広域スライシングネットワーク、ローカルエリアプライベートネットワークという3つの大分類で構成されています。一部のサプライヤーは、さまざまなカバレッジ範囲を捉えるため、広域セグメントを2層に分割することも検討しています。
Huawei MBBF 2020
プライベート市場と2B市場をこれほど刺激的にしているのは、事業者とサプライヤーの双方にとって機会が非常に広大であることです。同時に、プライベートワイヤレスは技術および標準の観点だけでなく、エコシステム、市場投入、展開の観点においても、従来のパブリックワイヤレス市場とは異なります。
収益は全体的な5G投資に比べて小さいものの、活動は増加しています。Huaweiは中国全土で、スマートファクトリー、スマートポート、スマート鉱業、スマート公益事業、スマートヘルスケアに焦点を当てた数千件のプライベート5Gプロジェクトに関与しています。これは、ビジネス、技術、標準、エコシステムの観点から機会と準備状況を評価し、実証から展開へ移行するという同社の4次元戦略と一致しています。このイベントで共有された概念実証データと、他のRANサプライヤーが伝えた進捗から判断すると、スマートファクトリーが共通のテーマとして浮上しているようです。
5年間の予測で論じてきたように、これらの非伝統的な機会が、MBB展開のピーク期後に減少するマクロカバレッジの設備投資を相殺するには時間がかかります。それでも進展は有望であり、これらの小規模な機会の総合的な上振れが予測期間後半にある程度の下支えをもたらし得るという見方を強めています。
このイベントはまた、より小規模なOpen RANサプライヤーが、サブ6 GHz周波数帯の利用を最大化する競争力のあるフォームファクターで、簡素化されエネルギー効率の高いパッシブ/アクティブ/ハイブリッドソリューションを提供できるよう、投資を拡大する必要があることを改めて示しました。

 当然ながら、Massive MIMOベースの技術は100を超える商用5Gネットワークの大半を支えています。また、2020年末までに見込まれる0.2 B超の5G加入契約の75%以上は、アッパーミッドバンドを利用する可能性が高いでしょう。
 Massive MIMOは、フォームファクター、重量、性能、コスト、価格の面で上振れの驚きを見せていますが、このイベントから得られた重要なポイントの一つは、この技術にはさらなる進化の余地があり、今後も極めて重要な役割を果たし続けるということです。
 幅0.5メートル、重量約50 kgであるため、事業者がより広範な長期容量ロードマップにおいてFDDベースのMassive MIMOをどのように優先づけるかは、現時点では依然としてやや不明確です。Huaweiの予備試験では32T32Rが4T4R比で3倍から4倍の容量増加を実現できることが示唆されているものの、FDD Massive MIMOの採用は当面限定的にとどまり、事業者がアッパーミッドバンドの周波数帯を使い尽くした後にマス市場で受け入れられる有力候補となる可能性が高いと見ています。その時点で事業者は、次に最も経済的かつ大規模な容量増強を実現するための最適な手段が、FDD Massive MIMO、6425-7025 MHz、またはミリ波のいずれであるかを評価できます。