エリクソンのモビリティレポートは、RAN市場を形成するエンドユーザーのトレンドを包括的に概観しています。このレポートにはデータと洞察が豊富に掲載されています。以下は、Dell’Oro Groupが5年間のRAN予測を更新するにあたり留意している6つのポイントです。
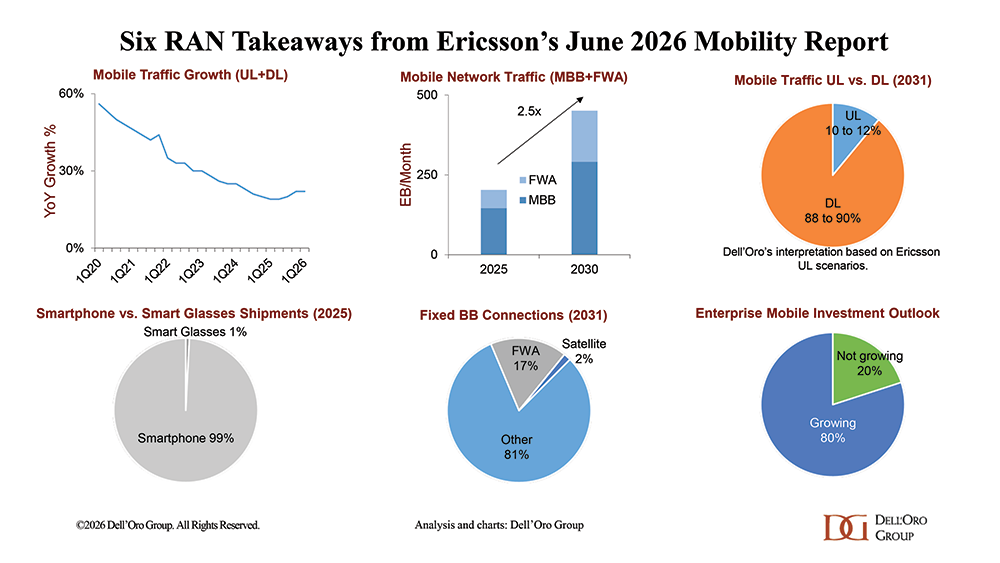
1Q26のモバイルトラフィック成長率は22%
モバイルトラフィックの成長は引き続き緩やかになっています。トラフィック成長が予想以上に急減速する可能性への懸念を踏まえると、モバイルネットワークの総トラフィックが前年比20%~22%の範囲で安定した成長を7四半期連続で記録していることは心強い材料です。成長率は5G初期に見られた高水準ではなくなったものの、トラフィック需要は拡大しており、長期的なRAN容量投資を引き続き支えています。
総トラフィックは2030年までに2.5倍に成長
エリクソンは、モバイルネットワークの総トラフィック(モバイルブロードバンドおよびFWA)が2025年から2030年の間に約2.5倍に増加し、年率約20%の成長となると予測しています。この見通しは、6G展開のタイミングだけでなく、5Gサイクル後半における容量投資の水準にも影響します。業界がネットワークの差別化とアップリンク(UL)へ軸足を移そうとする中でも、特にモバイル接続の需給に関して業界がやや未知の領域に入っている現在、RAN収益とモバイルトラフィック全体の成長との関係は改善すると予想されます。
ULは総トラフィックの10%~12%
サプライヤーは長年にわたり、UL性能を向上させる重要性を強調してきました。最初は短尺動画であり、現在ではAI駆動型アプリケーションがUL需要をさらに増加させると見込まれています。それでも、エリクソンの中UL・高ULシナリオに対する当社の解釈では、ULトラフィックは2031年までにモバイルネットワーク総トラフィックの約10%~12%にとどまり、現在のおよそ8%から増加する見通しです。AIはトラフィックパターンを大きく変える可能性がありますが、ダウンリンク(DL)トラフィックは引き続きネットワーク全体の需要を支配するでしょう。
2025年のスマートグラスは1,000万台
モバイルトラフィックの予測成長は、引き続き圧倒的にスマートフォンによって牽引されています。スマートグラスが次の主要な接続デバイスカテゴリーになるとの期待は高まっていますが、エリクソンの推計では、2025年の出荷台数は約1,000万台に達し、スマートフォン出荷台数のおよそ1%でした。この数字は、長期的な機会には魅力がある一方で、普及はまだ初期段階にあり、基本シナリオでは当面スマートフォンがモバイルトラフィックを支配し続けることを改めて示しています。
衛星は固定接続の2%を占める
Starlinkやその他の衛星プロバイダーが、家庭向けブロードバンド、エンタープライズネットワーキング、モバイル接続にわたって事業の野心を拡大し続ける中でも、エリクソンは衛星ブロードバンドが2031年までに世界の固定ブロードバンド接続の約2%を占めると予測しています。これに対して、固定無線アクセス(FWA)は固定ブロードバンド接続の約17%を占めると予想されており、地上系無線技術の機会がはるかに大きいことを改めて示しています。
企業の80%がモバイル投資を拡大
プライベートワイヤレスは16%増加し、2025年のRAN総収益の3%~5%を占めました。これまでの主な推進要因は、Wi-Fiや公衆セルラーネットワークでは性能、カバレッジ、またはモビリティの要件を満たせないアプリケーションを支える、産業向け4Gおよび5Gの導入でした。今後については、北米、欧州、アジアの100人超の企業意思決定者を対象としたエリクソンの調査から、80%がAI施策の拡大を支援することなどを目的にモバイル投資を増やす計画であることが示されています。プライベートワイヤレスは現在もRAN市場の比較的小さな部分にとどまっていますが、企業需要は引き続き強まっています。
言い換えれば、AIは引き続き業界の議論を支配しています。しかし、最新のエリクソン・モビリティレポートは、今後5年間のRAN市場が依然として主に着実なトラフィック成長、スマートフォン、FWA、および企業投資によって牽引されることを示しています。AIはUL要件を増大させ、新たなネットワーク需要を生み出すと予想されますが、トラフィックの基本的な牽引要因は概ね変わりません。