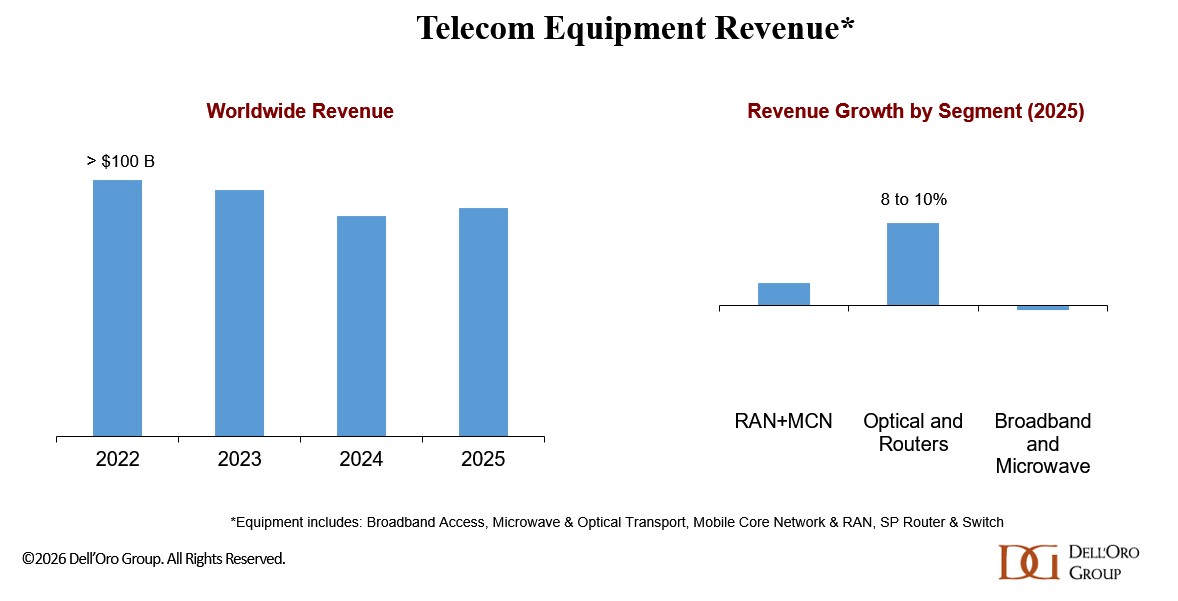
继 2022 年至 2024 年营收下降 14% 后,电信设备投资环境在 2025 年有所改善。初步数据显示,Dell’Oro Group 跟踪的六大领域——
宽带接入、微波与光传输、移动核心网(MCN)、无线接入网(RAN)以及服务提供商路由器与交换机——的全球电信设备总营收在 2025 年同比(Y/Y)增长
4%,这得益于异常强劲的第四季度(占全年营收的 29%)。
市场环境改善得益于同比比较基数降低、库存趋于稳定、有利的汇率变动、无线和有线设备的健康需求,以及云服务提供商强劲的投资;后者对电信设备市场的整体增长作出了重要贡献。
从区域角度看,北美和 EMEA(欧洲、中东和非洲)的两位数增长,足以抵消亚太地区较为严峻的市场环境。北美和中国合计占 2025 年整体市场的一半以上。
尽管无线和有线细分市场均支撑了增长,但
光传输和
服务提供商路由器与交换机表现尤为突出,部分反映了其对数据中心基础设施投资的敞口。
与我们在进入 2025 年时的预期相比,市场表现略强于最初提出的持平预期,这得益于 MCN、光传输和服务提供商路由器优于预期的增长。根据 MCN 报告,
5G MCN 市场在 2025 年达到拐点。
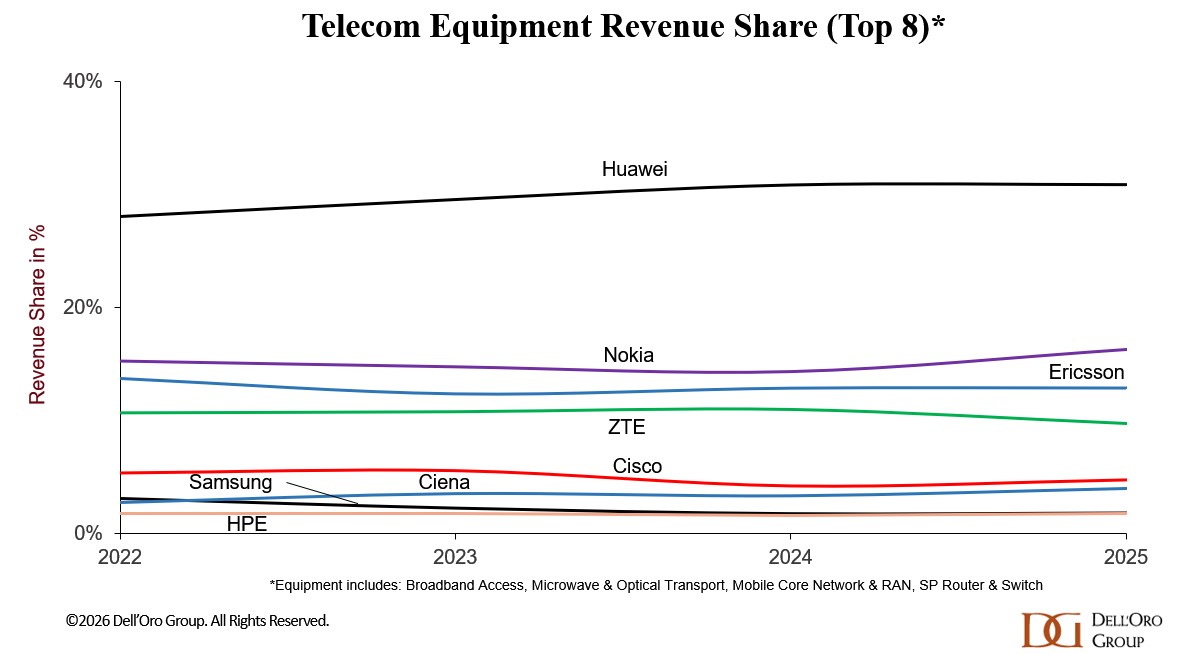
全球供应商排名总体保持不变,尽管营收份额略有变化。诺基亚的份额有所提升,而华为和爱立信则大致保持稳定。诺基亚份额的提升部分由其收购 Infinera 推动。
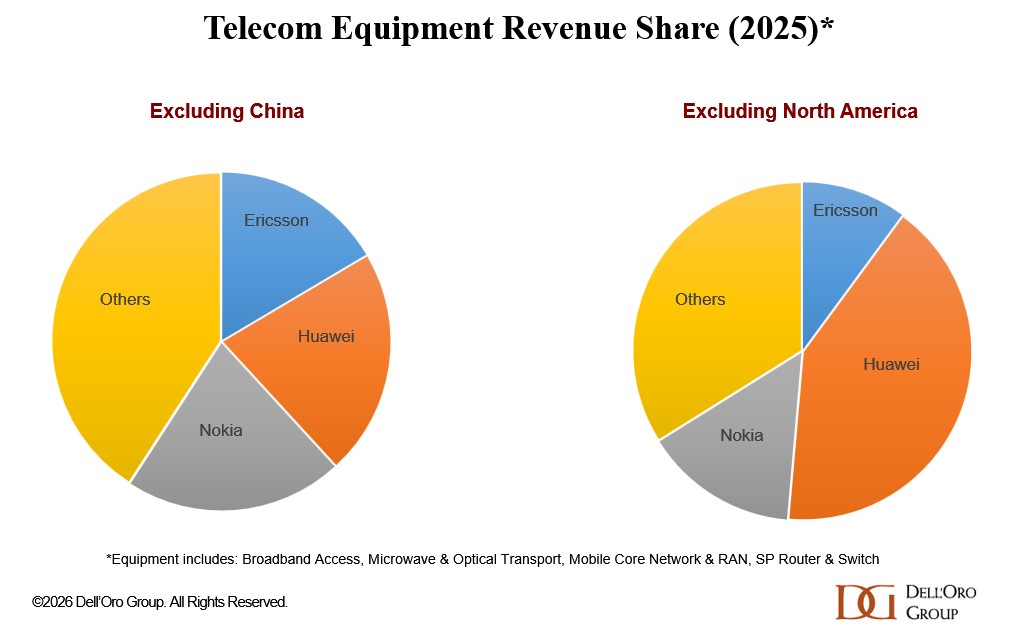
区域动态差异显著。排除中国后,前三大供应商之间的营收分布更加均衡。相比之下,排除北美后,华为的整体营收份额在 2025 年创下 41% 的新高。
我们将华为在获准参与竞争的市场中的强劲表现归因于三个关键因素:
- 首先,全面的电信运营商战略,华为在全部六个电信领域中按营收均排名第一。
- 其次,技术领先地位,其研发投入持续超过竞争对手。
- 第三,业务版图扩张;华为通过聚焦于能够运营的市场中的份额提升,适应了限制其总体 TAM 的地缘政治约束。
展望未来,分析师团队预计这一积极势头将延续至 2026 年。预计六大领域的全球电信设备营收将在
2026 年增长 2% 至 4%,但无线基础设施的前景仍较为温和。