ブロードバンドサービスに対する世界的な需要により、固定およびモバイル事業者の間で、既存のLTEまたはポイント・ツー・マルチポイント固定無線サービスを拡大する、あるいは増加する既存および潜在加入者基盤に向けて初期段階の5Gサービスを展開することへの関心が加速している。成熟市場と新興市場の両方で、大規模な5G固定無線サービス展開を支援する機器およびソフトウェアに関するRFPの数が大幅に増加している。明らかに、サービスプロバイダーは、今ブロードバンドを必要とする加入者を確保しつつ、ブロードバンドサービス展開に対する政府補助の拡大も活用して、好機を逃さず行動しようとしている。
5G固定無線を支えるベンダーエコシステムは、特に専用CPEの分野で当然ながら拡大している。GSA(Global mobile Suppliers Association)によると、現在、50社を超えるまでに増加したベンダーのリストによって発表されたFWA CPEデバイス(屋内用および屋外用)は130機種を超えている。このうち50機種以上の専用CPEが現在商用提供されており、これはわずか1年前の商用提供ユニット15機種から増加したものである。2021年末までに、商用提供されるデバイス数は100機種を超え、2022年には倍増すると予想している。5G FWA CPEを生産している、または生産を計画しているベンダー数は、すでに4G FWA CPEのサプライヤー数を上回っている。
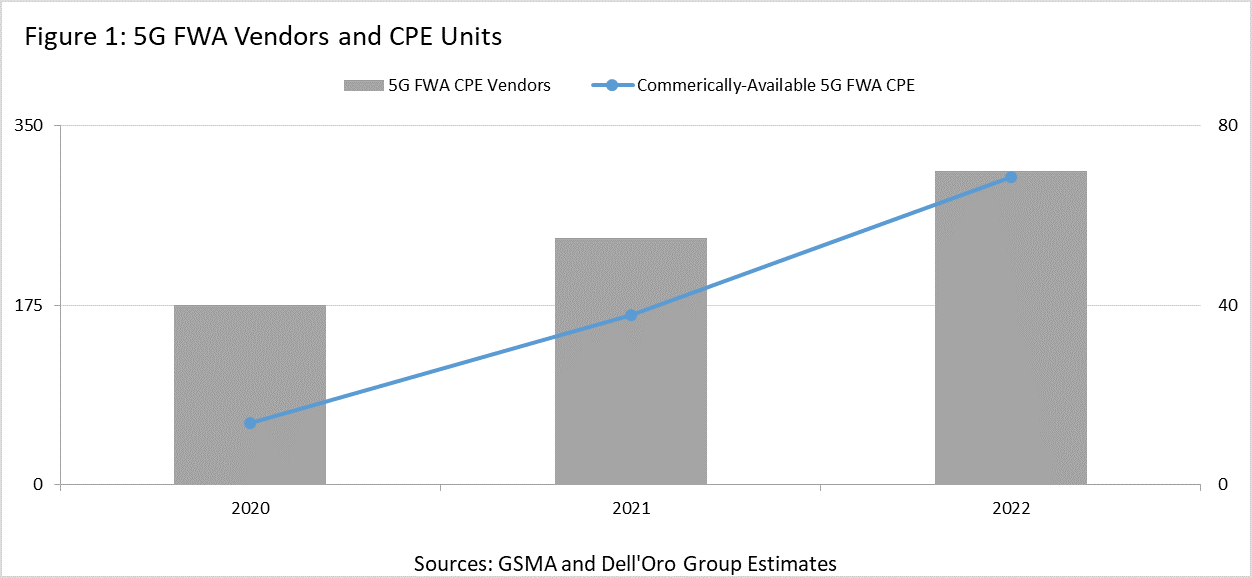
利用可能なユニット数の増加は、5Gネットワーク展開および加入者獲得の想定される対応可能市場と一致しており、5G対応スマートフォンの急速な普及と相まって、屋内用・屋外用の両方の5G FWAユニットのコストを、世界中の事業者のビジネスケース要件を満たす水準まで引き下げるのに役立つ。特に、ARPU水準が通常低い新興市場の事業者にとって、コスト削減されたCPEは、より迅速なROIを確保するために絶対的に重要な要件である。
対応可能市場が大きいほど、部品サプライヤーは、その拡大する市場でより大きなシェアを獲得するために、将来価格を前提とした価格設定に前向きになる。結果として生じる部品価格の低下は、完成CPEのより幅広い供給をもたらす。それは、サプライチェーン全体と最終購入者であるネットワーク事業者に利益をもたらす反復的なサイクルとなる。
5G FWAデバイスの急速な立ち上がりを予想
2020年末時点で、世界の固定無線加入者数は約6,000万人と推定している。これらの加入者の大部分は4G LTEネットワークを利用しているが、3Gネットワーク、独自のポイント・ツー・マルチポイントサービス、ならびにSub-6GHzやミリ波を含む初期の5G技術を利用している加入者もいる。現在、5G加入者は約100万人と推定している。しかし、T-Mobile(米国)、AT&T、Verizon、Bell Canada、Saudi Telecom、Rain(南アフリカ)、Swisscom、Deutsche Telekom、Optusなどの事業者が今年5G FWAサービスを導入または拡大するため、これらの加入者数は2021年に倍増すると予想している。
こうした事業者によるコミットメントがすでにあることから、今年事業者向けに出荷される5G FWAデバイスの総数は容易に300万台を超え、400万台に迫る可能性があると推定している。これらのユニットの大半はSub-6GHzサービスを支えるものとなるが、一部の事業者は、固定ブロードバンドプロバイダーとの競争がより激しい地域で広範なカバレッジと光回線並みの速度の両方を提供するためにこれらの技術を組み合わせて使用するため、ミリ波ユニットも見られると予想している。しかし全体としては、今年から来年にかけてはまずSub-6GHzユニットが数量を牽引し、続いて2022年後半から2023年にかけてミリ波ユニットの数量が増加すると予想している。
また、5G FWAの展開の大半は、5Gモデムと家庭内での信号配信のためのWiFi 6アクセスポイントを組み合わせた屋内ゲートウェイに依存すると見込んでいる。これらのゲートウェイの多くはメッシュ対応となり、家庭全体をWiFiでカバーし、家庭内の不感地帯をなくすためにサテライトユニットと組み合わせられる。
特に、使用される高周波帯域のため見通し線が必要となるミリ波展開では、屋外ユニットが必要となる場面がある。しかし、Sub-6GHzの5G FWA展開の場合でも、住宅やアパートに非常に厚い複層窓がある場合、またはLEED(Leadership in Energy and Environmental Design)認証の建物内にある場合には、屋外ユニットが必要となる。
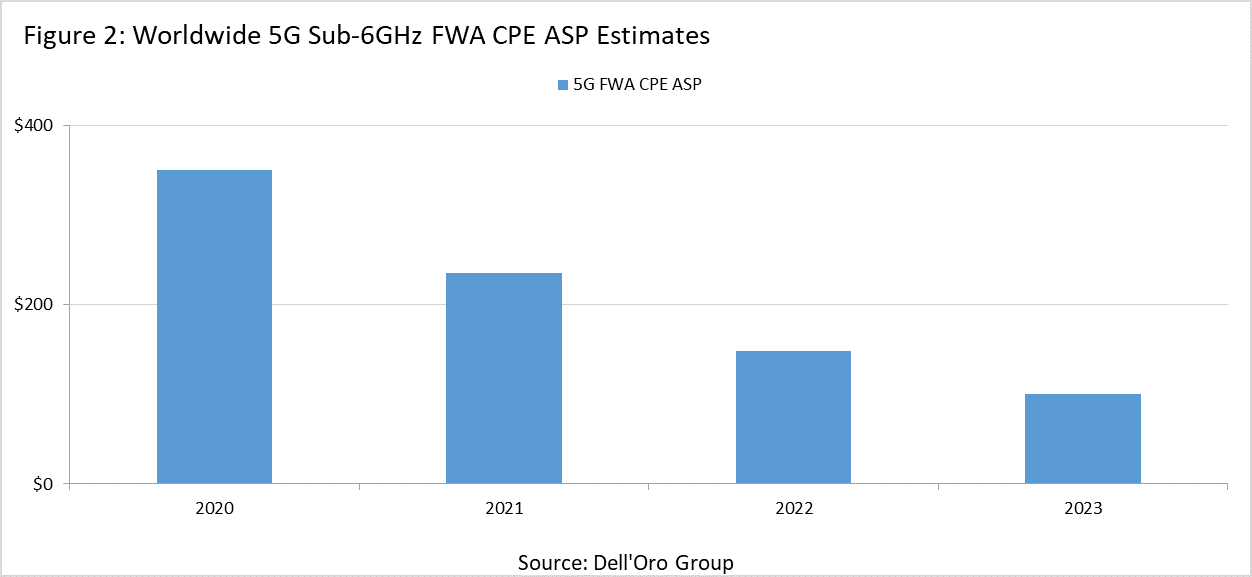
展開モデルとデバイスタイプに関するこうした明確化が進むことで、5G FWA CPEのコストは今年から来年にかけて低下し、2022年以降のサービスのより大規模な世界展開の触媒となると予想している。Sub-6GHz周波数帯をサポートする屋内5G FWA CPEの平均コストは、2020年の約350ドルから2023年末までに約100ドルへ低下すると考えている(図2)。
5Gチップセットは、主として5Gスマートフォンの数量増加に加え、WAN接続を5Gネットワークに依存する5Gモデム、ゲートウェイ、タブレット、自動車、その他の製品のエコシステム拡大によって、最大の価格下落を経験するだろう。現在、5G SoCのコストは4G SoCのおよそ4倍である。しかし、4Gネットワークおよびデバイス展開の初期段階でも、デバイス数量の増加に伴ってチップコストが急速に下落するという同様の状況を目にしてきた。
同様に、WiFi 6チップのコストは依然としてWiFi 5ユニットより約15~20%高い。WiFi 6は成熟した競争の激しい市場における主要技術となる一方、WiFi 5は、非常に価格に敏感な市場、特に低価格サービスとの競争がある発展途上国や地方市場において重要な選択肢であり続ける。しかし、エンタープライズ向けおよび高性能住宅向けゲートウェイがWiFi 6技術で構築されるようになるにつれて、それらのチップのコストは今後数年で大幅に低下するだろう。
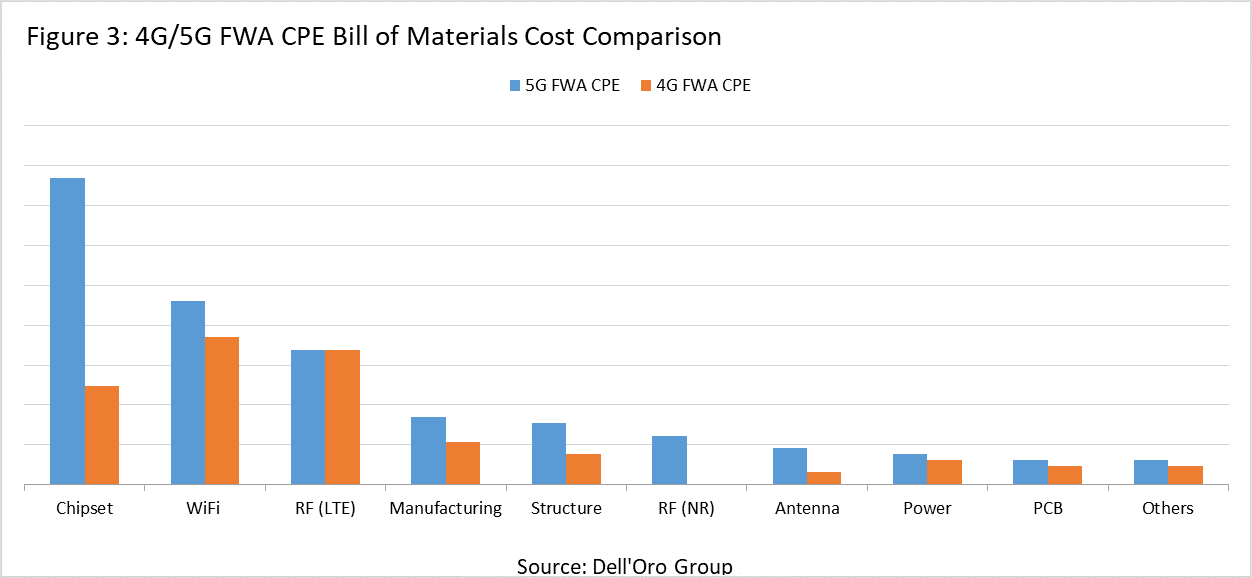
これら2つの主要部品以外にも、機器メーカーおよび受託製造メーカーが初期の基板・ハードウェア設計に基づいて生産量を増やすことで、製造コストも低下する。FWAゲートウェイの設計は、高性能住宅向けWiFiアクセスポイントの設計と同様、この時点ですでによく理解されている。しかし、いかなる新製品の展開においても、メーカーには学習曲線がある。最初の数千台の生産コストは高いが、製造プロセスが明確に定義され、新たなデバイス世代に低コスト部品が組み込まれるにつれて、コストは急速に低下する。
5G FWA CPEのコストを着実に削減するためには、サービスプロバイダーからの注文と数量の増加、ならびに4G CPEデバイスと5Gユニットの提供者間で、可能な限り迅速にコストを引き下げる方法を理解するための協力という、2つの重要な要素がある。この協力はサービスプロバイダーの関心を喚起するために必要であり、その後サービスプロバイダーが5G固定無線サービス提供の全体的な経済性を改善するために必要な数量を牽引できるようになる。
5G FWAは4G展開を基盤に構築される
4G LTEネットワークを使用したFWAサービスの展開は世界中である程度成功しているが、5Gは、対応可能な加入者市場と、ほとんどの固定ブロードバンド技術と十分に競争するサービス能力を劇的に高めるだろう。5Gは、VDSLおよびDOCSIS 3.0サービスに匹敵する下り速度を十分に提供できる一方、両方の固定技術の旧世代を容易に上回る。さらに重要なことに、Cバンドおよびミリ波技術はDOCSIS 3.1および光ファイバーサービスに匹敵することが期待され、対応可能な加入者市場をさらに拡大する。
これまで固定ブロードバンドプロバイダーと競争できなかった世界中のモバイル事業者も、より迅速にサービスの到達範囲を拡大しようとする固定ブロードバンドプロバイダーも、FWAによって目の前にある機会に強い期待を寄せている。このサービスへのコミットメントの高まりと、顧客向けデバイスのベンダーエコシステムの急速な拡大は、これらのデバイスのコストを速やかに低減し、それによってサービスプロバイダーのより迅速なROIを確保するとともに、到達範囲をさらに拡大する意欲を後押しするだろう。