全球对宽带服务的需求,促使固定和移动运营商加快兴趣,无论是扩展现有的 LTE 或点对多点固定无线产品,还是向不断增长的现有和潜在用户群推出早期 5G 服务。在成熟市场和新兴市场中,支持大规模 5G 固定无线服务部署的设备和软件招标请求数量都大幅增加。显然,服务提供商希望趁热打铁,锁定当前需要宽带的用户,同时也利用政府对宽带服务部署日益增加的补贴。
支持 5G 固定无线的供应商生态系统自然有所扩大,特别是在专用 CPE 领域。根据 GSA(全球移动供应商协会)的数据,目前已有超过 130 款 FWA CPE 设备(包括室内和室外设备)由不断扩大的供应商名单发布,该名单现已超过 50 家。其中超过 50 款专用 CPE 已实现商用,而一年前可商用的设备仅有 15 款。到 2021 年底,我们预计可商用设备的数量将超过 100 款,并在 2022 年翻一番。生产或计划生产 5G FWA CPE 的供应商数量已经超过了 4G FWA CPE 供应商数量。
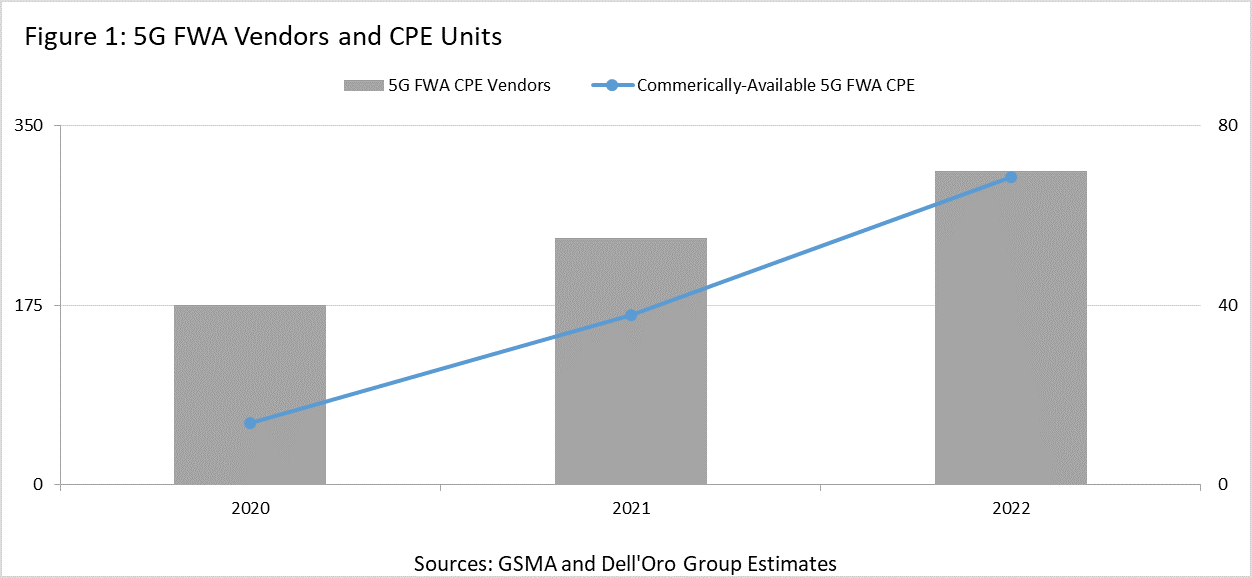
可用设备数量的增加与 5G 网络部署及用户采用的可寻址市场预期相对应,再加上支持 5G 的智能手机的快速普及,将有助于推动室内和室外 5G FWA 设备的成本下降至满足全球运营商商业案例要求的水平。特别是在 ARPU 水平通常较低的新兴市场,降低成本的 CPE 是确保更快实现 ROI 的绝对关键要求。
可寻址市场越大,组件供应商就越愿意通过远期定价来获取这一增长市场中更大的份额。由此产生的组件降价将带来成品 CPE 更广泛的供应。这将成为一个使整个供应链和作为最终购买方的网络运营商都受益的迭代循环。
预计 5G FWA 设备将快速增长
截至 2020 年底,我们估计全球固定无线用户接近 6000 万。这些用户中有很大一部分使用 4G LTE 网络,此外还有用户使用 3G 网络、专有点对多点服务,以及一些使用早期 5G 技术的用户,包括 sub-6Ghz 和毫米波。我们估计目前 5G 用户约为 100 万。然而,我们预计这些用户数量将在 2021 年翻一番,因为 T-Mobile(美国)、AT&T、Verizon、Bell Canada、Saudi Telecom、Rain(南非)、Swisscom、Deutsche Telekom、Optus 等运营商将在今年推出或扩展 5G FWA 服务。
基于这些已经落实的运营商承诺,我们估计今年向运营商出货的 5G FWA 设备总量将轻松超过 300 万台,并可能达到 400 万台。绝大多数设备将用于支持 sub-6Ghz 服务,但我们也预计会看到毫米波设备,因为一些运营商采用这些技术的组合,以在固定宽带提供商竞争更激烈的地区同时提供广泛覆盖和媲美光纤的速度。不过总体而言,我们预计今年至明年首先将出现 sub-6GHz 设备的出货量,随后毫米波设备的出货量将在 2022 年后期开始增长并延续至 2023 年。
我们还预计,绝大多数 5G FWA 部署将依赖室内网关,将 5G 调制解调器与 WiFi 6 接入点结合,用于在家庭内部进行信号分发。许多此类网关还将具备网状网络能力,并将与卫星单元配对,为家庭提供全面的 WiFi 覆盖,并消除家庭内部的信号盲区。
在某些情况下将需要室外设备,尤其是毫米波部署,因为所使用的高频频段需要视距传播。但即使是 sub-6Ghz 5G FWA 部署,当住宅或公寓的窗玻璃非常厚,或位于 LEED(能源与环境设计先锋)建筑内时,也将需要室外设备。
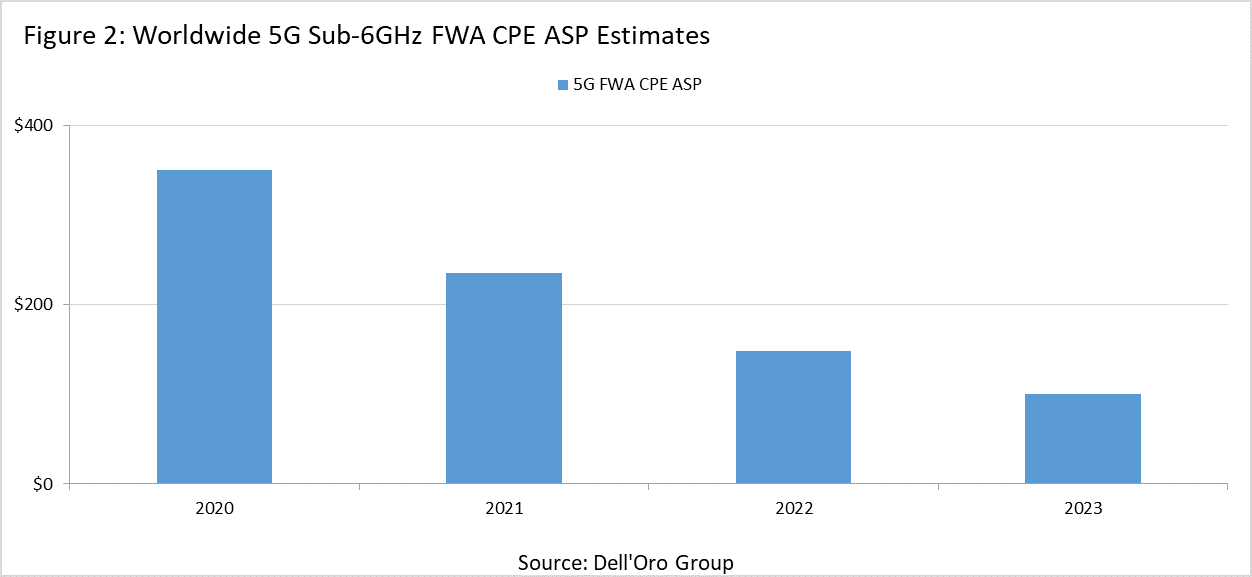
随着部署模式和设备类型日益明确,我们预计 5G FWA CPE 的成本将在今年和明年持续下降,为到 2022 年及以后在全球范围内更大规模地部署该服务提供催化剂。我们认为,支持 sub-6GHz 频段的室内 5G FWA CPE 平均成本将从 2020 年约 350 美元降至 2023 年底约 100 美元(图 2)。
5G 芯片组的价格降幅将最大,这在很大程度上得益于 5G 智能手机数量的增加,也得益于依赖 5G 网络实现 WAN 连接的 5G 调制解调器、网关、平板电脑、汽车及其他产品生态系统的不断发展。目前,5G SoC 的成本大约是 4G SoC 的 4 倍。但我们此前已在 4G 网络和设备部署初期见过类似情况:随着设备数量增加,芯片成本迅速下降。
同样,WiFi 6 芯片的成本仍比 WiFi 5 设备高约 15-20%。尽管 WiFi 6 将成为成熟、高竞争市场的主要技术,但 WiFi 5 仍将是对价格高度敏感市场的重要选择,特别是发展中国家以及竞争来自低成本服务的农村市场。但随着企业和高端住宅网关采用 WiFi 6 技术,这些芯片的成本将在未来几年显著下降。
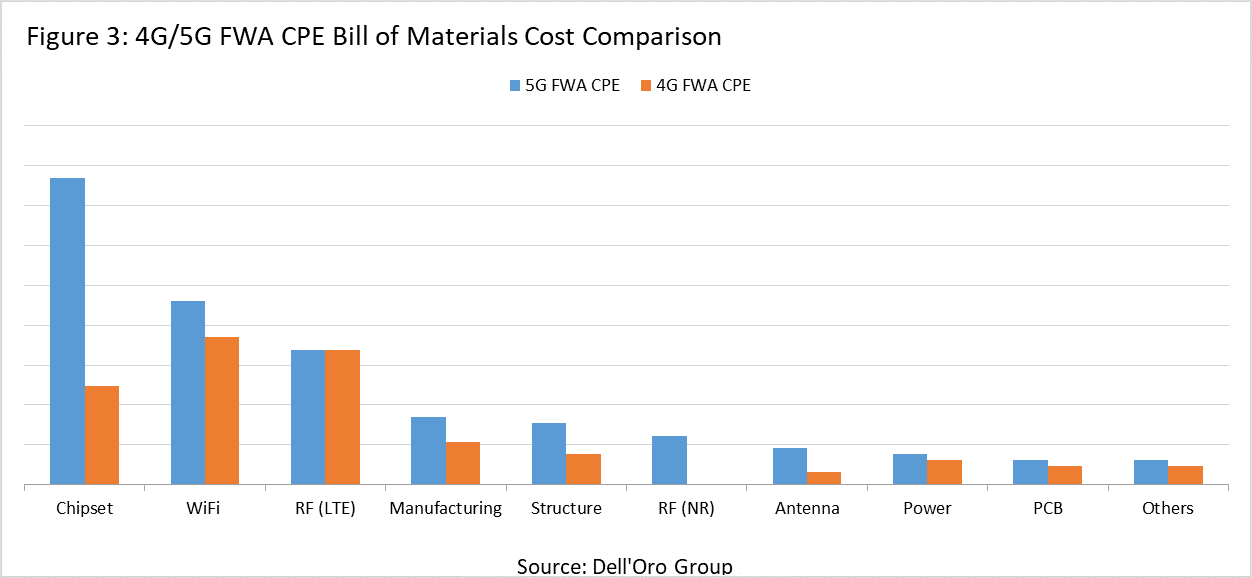
除这两项主要组件外,随着设备制造商和合同制造商基于初始电路板和硬件设计提高产量,制造成本也将下降。FWA 网关设计与高端住宅 WiFi 接入点设计一样,目前已得到充分理解。然而,与任何新产品迭代一样,制造商都需要经历学习曲线。尽管生产最初几千台设备的成本较高,但随着制造流程被明确定义,以及新版本设备采用成本更低的组件,成本将迅速下降。
5G FWA CPE 成本持续下降有两个关键因素:服务提供商增加订单和出货量,以及 4G CPE 设备和 5G 设备供应商之间的合作,以了解如何尽快降低成本。这种合作将是激发服务提供商兴趣所必需的,服务提供商随后能够推动实现 5G 固定无线服务整体经济性改善所需的出货量。
5G FWA 将建立在 4G 部署的基础上
尽管使用 4G LTE 网络部署 FWA 服务在全球范围内取得了适度成功,但 5G 将显著扩大可寻址用户市场,以及该服务与大多数固定宽带技术进行合理竞争的能力。5G 可以轻松提供可与 VDSL 和 DOCSIS 3.0 服务媲美的下行速度,同时轻易超过这两类固定技术的前几代。更重要的是,C 波段和毫米波技术有望与 DOCSIS 3.1 和光纤服务相媲美,从而进一步扩大可寻址用户市场。
全球此前无法与固定宽带提供商竞争的移动运营商,以及希望更快扩大服务覆盖范围的固定宽带提供商,都对 FWA 带来的机会充满热情。他们对这项服务日益增长的投入,以及面向用户设备的供应商生态系统迅速扩大,将有助于快速降低这些设备的成本,从而确保服务提供商获得更快的 ROI,并愿意进一步扩大其覆盖范围。