Open RAN은 2021년을 탄탄한 기반 위에서 마무리했습니다. 예비 추정치에 따르면 O-RAN 및 OpenRAN 무선 장치와 베이스밴드를 포함한 전체 Open RAN 매출은 2021년 연간 기준으로 두 배 이상 증가했으며, 연초 예상보다 훨씬 높은 수준으로 마감했습니다. 그러나 도입 양상은 엇갈렸습니다. 이 블로그에서는 (1) 2021년 요약, (2) 모바일 월드 콩그레스(MWC) 핵심 시사점, (3) 2022년 전망이라는 세 가지 Open RAN 관련 주제를 검토합니다.
2021년 요약
1년 전에 제시한 전망을 되돌아보면, 연간 Open RAN 매출은 당초 예상보다 더 빠른 속도로 증가했습니다. 이러한 생산 확대의 격차는 주로 더 높은 가격에 기인합니다. LTE 및 5G 매크로 물량은 예상과 대체로 일치했지만, Open RAN 기지국당 매출은 2021년 초에 모델링했던 것보다 높았으며, 특히 브라운필드 네트워크에서 그랬습니다. 무선 장치와 베이스밴드 간의 비대칭적인 투자 패턴도 이러한 차이에 기여했지만, 배포가 증가함에 따라 정상화될 것으로 예상됩니다. 또한 일본 및 미국 시장의 일부 구성에서 5G 가격대를 과소평가했습니다.
예상대로 아시아태평양(APAC) 지역은 일본의 대규모 그린필드 OpenRAN 및 브라운필드 O-RAN 구축에 힘입어 2021년 Open RAN 시장을 주도했습니다.
기술 관점에서 LTE가 초기에는 매출 구성에서 우세했지만, 현재는 APAC과 북미 모두에서의 진전을 반영하여 5G NR이 투자 대부분을 견인하고 있습니다.
모바일 월드 콩그레스(MWC) 바르셀로나 2022
Open RAN 매출은 예정보다 앞서 발생하고 있으며, 이는 사업자들이 개방형 인터페이스를 원한다는 논리를 뒷받침합니다. 한편, 특히 일부 비전통적 또는 상위 5대 RAN 공급업체가 아닌 업체들의 기술 진전은 같은 속도로 진행되지 않았을 수 있습니다. 이는 RAN 시장에서 대부분의 점유율 변동이 전통적인 공급업체들에 국한되어 있다는 사실과 맞물려, 전통적인 RAN 공급업체와 신흥 공급업체 간 기술 격차에 대한 우려를 낳고 있습니다. MWC 2022에서 발표된 Open RAN 관련 무선 장치 및 베이스밴드 시스템, 부품, 파트너십을 예비 평가한 결과, 일부 공급업체가 주요 포트폴리오 강화를 발표하면서 엇갈린 양상을 보였습니다.
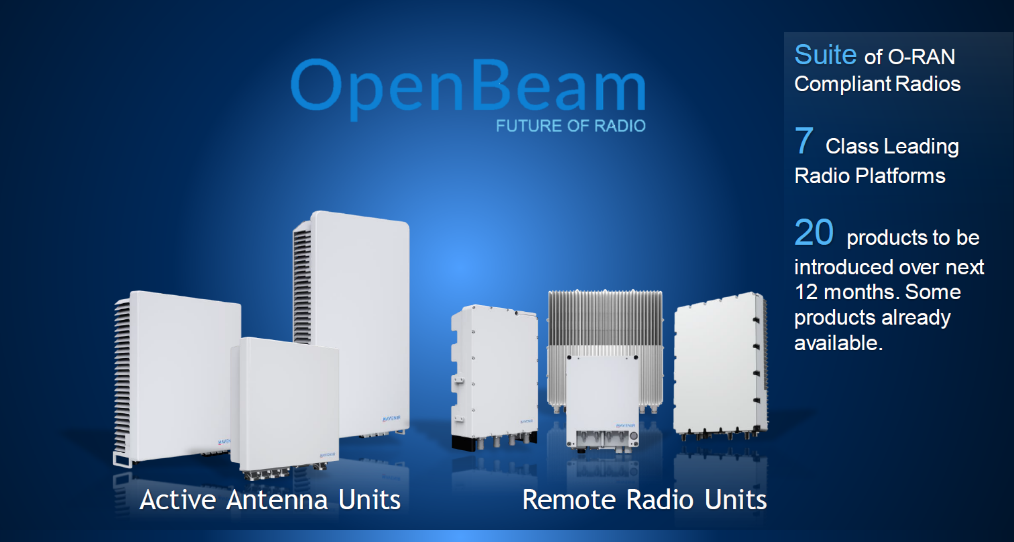
가장 주목할 만한 발표 중 하나는 Mavenir의 OpenBeam 무선 플랫폼과 관련된 것입니다. 처음에는 소프트웨어와 vRAN에 집중했던 Mavenir는 O-RAN 생태계를 가속하는 최선의 방법이 광범위한 무선 장치 포트폴리오를 포함하도록 자체 범위를 확장하는 것이라고 판단했습니다. 최근 발표된 OpenBeam 제품군에는 mmWave, sub 6 GHz Massive MIMO, sub 6 GHz Non-Massive MIMO를 지원하는 여러 O-RAN 7.2 매크로 및 마이크로 무선 제품이 포함됩니다.
NEC는 Massive MIMO 및 non-Massive MIMO(4T4R, 8T8R, 32T32R, 64T64R)를 모두 포괄하는 18개의 새로운 O-RU를 추가하며 O-RAN 포트폴리오의 대규모 확장을 발표했습니다. NEC는 또한 최근 Blue Danube 인수 의사를 발표했습니다.
또 다른 주요 발표는 Rakuten Symphony의 Massive MIMO 무선 장치 시장 진입이었습니다. Rakuten Symphony는 2023년 말까지 상용 Massive MIMO 제품을 준비한다는 목표로 Qualcomm과 협력하고 있습니다.
Fujitsu도 2022년 출시 예정인 새로운 미드밴드 O-RAN 호환 Massive MIMO 무선 장치를 포함해 매크로 및 스몰셀 Open RAN 포트폴리오에 대한 여러 개선 사항을 발표했습니다.
최근 Massive MIMO 발표는 O-RAN 아키텍처가 광대역 sub-6 GHz Massive MIMO 구축에 이상적이지 않다는 전제를 불식하는 데 도움이 될 것입니다. 우리는 아직 브리핑 내용을 검토 중이므로 일부 업데이트를 놓쳤을 가능성이 있습니다. 하지만 현재로서는 Airspan, Fujitsu, Mavenir, NEC, Rakuten Symphony, Saankhya Labs 등 상위 5대 RAN 공급업체가 아닌 6개 공급업체가 상용 또는 출시 예정인 O-RAN Sub-6 GHz Massive MIMO GA를 보유하고 있다고 봅니다.
적절한 관점에서 보면, 상용 또는 출시 예정인 O-RAN 무선 제품을 보유한 공급업체는 20개 이상으로 추정되며, 주요 업체는 Acceleran*, Airspan, Askey*, Baicells*, Benetel*, BLiNQ*, Blue Danube, Comba, CommScope*, Corning*, Ericsson, Fairwaves, Fujitsu, JMA*, KMW, Mavenir, MTI, NEC, Nokia, Parallel Wireless, Rakuten Symphony, Saankhya Labs, Samsung, STL, Verana Networks*입니다(이름 끝의 별표는 스몰셀 전용을 의미합니다).
기본형 무선 장치와 고급형 무선 장치 간의 비대칭적인 진전은 일반적인 GPP 아키텍처와 전용 실리콘을 사용하는 고도로 최적화된 베이스밴드 간의 전력, 에너지 및 CAPEX 절충에 일부 기인할 수 있습니다. 최근 vRAN 블로그에서 논의했듯이, Marvell, Intel, Qualcomm, Xilinx를 포함한 전통적 및 신규 매크로 베이스밴드 부품 공급업체들은 MWC Barcelona 2022 행사에서 격차를 좁히겠다고 약속하는 새로운 솔루션과 파트너십을 발표했습니다. Dell과 Marvell의 새로운 오픈 RAN 가속기 카드는 전통적인 RAN 시스템과 동등한 성능을 제공하며, Qualcomm과 HPE는 사업자의 TCO를 60% 절감할 것으로 알려진 새로운 가속기 카드를 발표했습니다.
2022년 전망
현재 시장 상황에 고무되어, 더 높은 기준선을 반영하기 위해 2022년 Open RAN 전망을 상향 조정했습니다. 2021년에 두 배 이상 증가한 후에는 일부 대규모 구축과의 비교가 더 어려워지면서 상대적인 성장률은 다소 둔화될 것으로 예상됩니다. 단기 전망을 상향 조정했음에도, 현재로서는 장기 전망을 변경하지 않습니다. Open RAN은 여전히 2026년까지 전체 RAN의 15%에 근접할 것으로 예상됩니다.
요약하면, 사업자들은 RAN의 더 큰 개방성을 원하지만, 개방형 인터페이스뿐 아니라 향상된 공급업체 다양성을 포함하는 더 폭넓은 Open RAN 비전을 실현하기 위해서는 아직 해야 할 일이 많습니다. 최근 Open RAN 활동은 MWC 발표와 함께 기술 준비 상태에 대한 이러한 우려 중 일부를 완화하는 데 도움이 되겠지만, 모든 우려를 해소하지는 못할 것입니다. 그럼에도 MWC는 올바른 방향으로 나아간 한 걸음이었습니다. 향후 1년간 PowerPoint에서 시험 및 상용 네트워크로 계속 전환되면 더 완전한 그림을 얻을 수 있을 것입니다.