在 Dell’Oro Group* 跟踪的六个电信项目中,电信设备连续四年温和增长后,初步结果显示,整体电信设备市场增速从 2021 年 8% 的收入增长放缓至 2022 年 3% 的同比(Y/Y)增长。
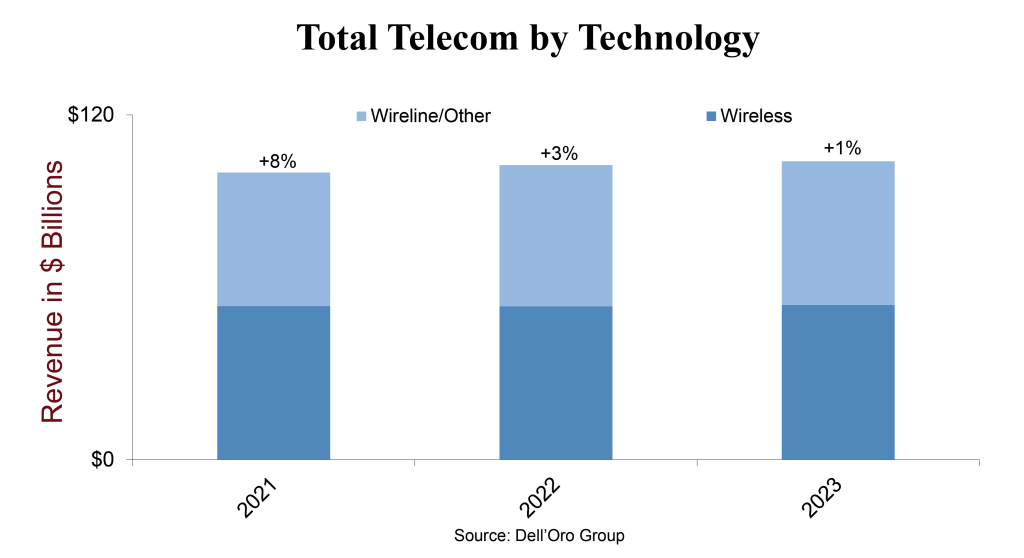
回顾全年,结果略低于我们一年前在进入 2022 年时预测的 4% 增长率。除先进 5G 市场面临更具挑战性的同比比较以及供应商退出俄罗斯市场外,美元走强也对更广泛的电信设备市场造成了压力。供应问题也在 2022 年上半年对市场产生了负面影响,但在下半年有所缓解。
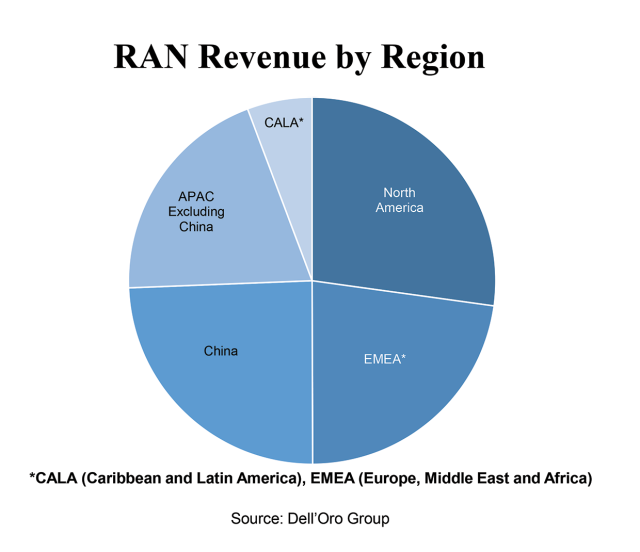
区域发展喜忧参半,北美和加勒比及拉丁美洲地区(CALA)的强劲增长,足以抵消欧洲、中东和非洲地区(EMEA)以及亚太地区更具挑战性的环境。中国增长约 4%,我们估计,剔除中国后,全球电信设备收入在 2022 年增长约 3%。
从技术角度来看,目前正在发生无线与有线之间的一些资本开支转移。多项指标表明,宽带接入收入在 2022 年激增,但这一两位数增长被其他五个细分市场(微波传输、移动核心网、光传输、RAN、SP 路由器和交换机)的稳定或低个位数增长所抵消。
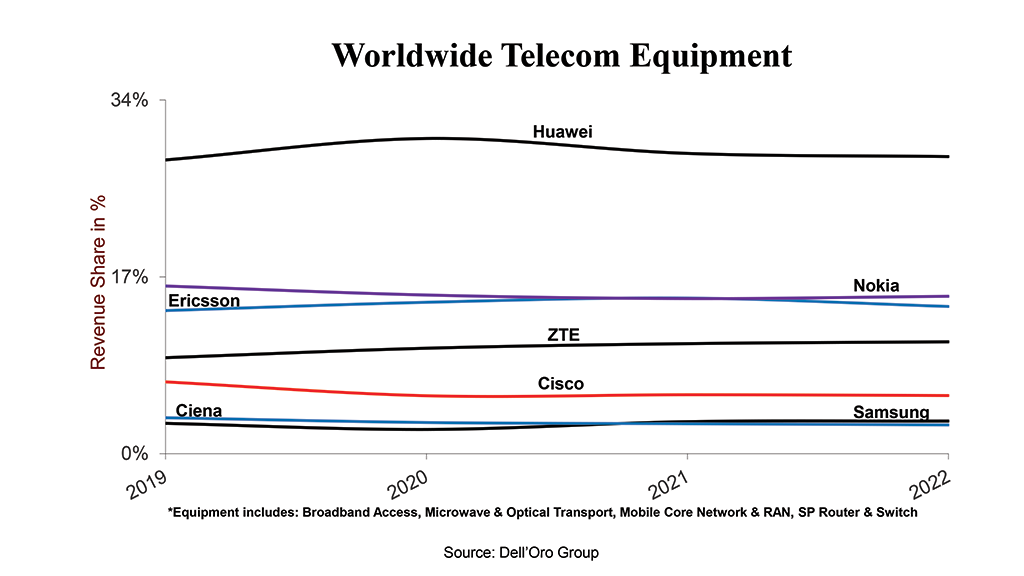
2021 年至 2022 年间,供应商格局相对稳定,前七大供应商贡献了整体市场约 80% 的份额。尽管美国政府持续努力限制华为的潜在市场规模(TAM)及其获取最新芯片的渠道,我们的评估认为华为仍然领跑全球电信设备市场,部分原因在于华为仍是我们跟踪的六个电信细分市场中五个市场的第一大供应商。与此同时,华为在中国以外失去了一些市场份额。尽管如此,诺基亚、爱立信和华为仍是 2022 年中国以外市场的前三大供应商,分别占据约 20%、18% 和 18% 的市场份额。
在连续五年增长之后,Dell’Oro Group 认为市场仍有进一步增长空间。分析师团队整体预测,2023 年整体电信设备市场将增长 1%,实现连续第六年增长。风险总体较为平衡,分析师将继续关注印度的 5G 部署、美国的资本开支削减、中国 5G 放缓(工信部初步数据显示,2023 年新增 5G 基站数量将较 2022 年下降三分之一)、欧洲的无线和宽带投资、外汇波动以及库存优化。
*Dell’Oro Group 覆盖的电信基础设施项目包括宽带接入、微波和光传输、移动核心网(MCN)、无线接入网(RAN)以及 SP 路由器和交换机。