予備的な調査結果によると、Massive MIMO RANの収益は2022年に過去最高水準に達しました。同時に、前年比較はより困難になっており、成長が鈍化していることを示唆しています。Massive MIMOの収益は2022年に一桁台前半の成長率で拡大したため、市場の状況と短期的な見通しを見直す適切な時期です。
市場の状況
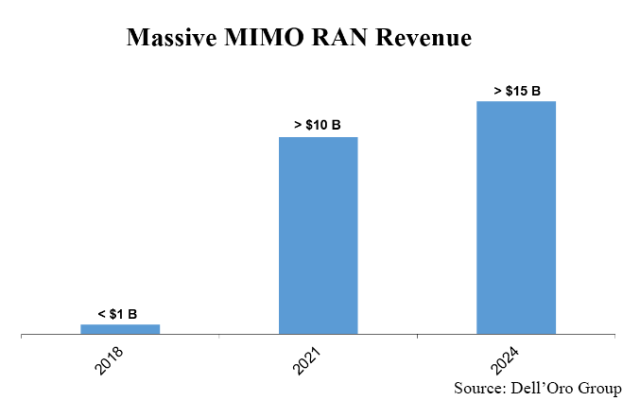
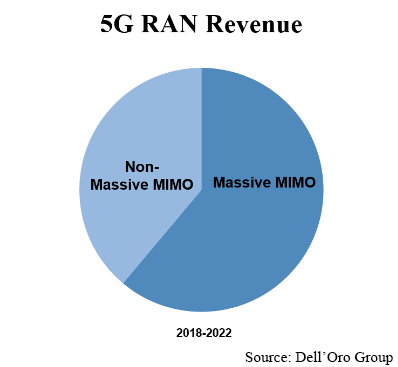
当初は主にトラフィックの多い場所に適した技術と見なされていたMassive MIMOですが、わずか数年で大きく進化し、当初の予想をはるかに上回るペースで拡大してきました。最新の分析によると、> 8T8Rのsub-6 GHz LTEおよびNR無線構成を特徴とする大規模アンテナシステム向けのベースバンドおよび無線収益を含む世界のMassive MIMO RAN収益は、2018年から2022年の間に20倍以上増加し、Massive MIMOの総収益を過去最高水準へと押し上げました。
この出力加速を後押ししているのは、Sub-6 GHz Massive MIMOとより広い上位ミッドバンドの周波数帯を組み合わせることで、ローバンドおよびmmWave周波数帯の両方と比較して、カバレッジ、容量、性能、ビット当たりの消費エネルギー、TCOのトレードオフにおいて優れた成果が得られるためです。その結果、上位ミッドバンドではMassive MIMOと非Massive MIMOの比率が通常高くなります。
地域別の導入は、特にアジア太平洋地域で同期的に実施された上位ミッドバンドの展開にけん引され、かなり幅広く進んでいます。現在、欧州および北米では広帯域5Gの導入が拡大しています。しかし、Ericssonが最近指摘したように、欧州の上位ミッドバンドのカバレッジは依然として約15%から20%にとどまり、世界平均を大幅に下回っています。
初期のモデリングの大半は、Massive MIMOによる増分容量の向上に焦点を当てていました。しかし現在では、Massive MIMOによるカバレッジ上の利点と、事業者が既存のサイト資産を活用し、上位ミッドバンドで4Gとほぼ同等の5Gカバレッジを実現できることこそが、この初期展開段階におけるMassive MIMOの最も重要な特性であることが分かっています。
経済的な利点に加え、既存のマクログリッドを活用できることでネットワーク構築に必要な時間も短縮されます。一般的には、事業者はまずトラフィックの多い地域に対応し、その後、人口密度の低い地域へと移行するという同様のパターンをたどります。大国では約~3年で全国カバレッジを実現でき、小国では1~2年で最初のベースレイヤーをアップグレードできます。
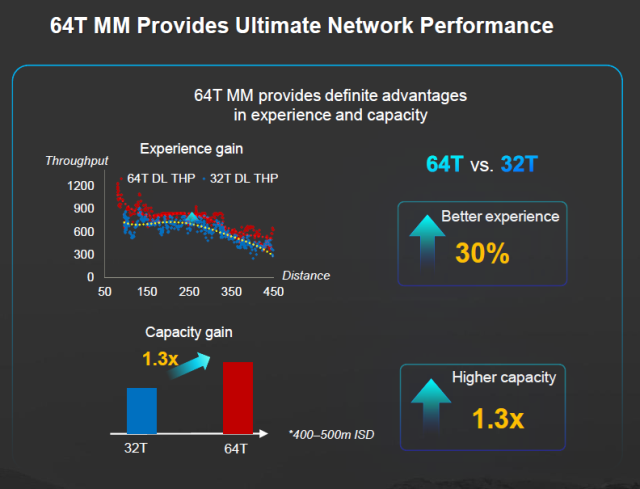
Massive MIMOの要件と性能は、サイト間距離(ISD)、トラフィック特性、垂直方向のユーザー分布など、複数の要因の組み合わせによって異なりますが、中国の事業者はこれまでのところ64T64R構成による容量、カバレッジ、性能上の利点を重視してきました。一方、中国以外では32T32R構成が選好されています。ただし、継続的なイノベーションにより、事業者のこの構成比に対する考え方は変化する可能性があります。韓国のある事業者は、無線機を32T32Rから64T64Rへアップグレードした後、性能と容量が約30%向上したと報告しています。また、RANがサイト全体の運用コストの約15%と無線設備投資を依然として占めていることから、ISDが500m以下のほとんどのシナリオでは、64T64Rの価格プレミアムは正当化されます。
出典: Huawei
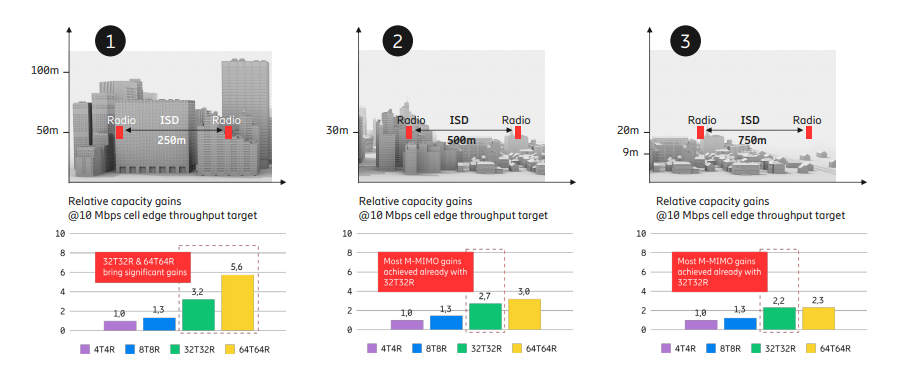
ISDが長くなるにつれて相対的な利得は鈍化します。EricssonのMassive MIMOハンドブックによると、ISDが750mに近づくと、64T64Rと32T32Rのセルエッジスループットの相対的な向上は一桁台となり、32T32R構成のビジネスケースが強化されます。
出典: Ericsson
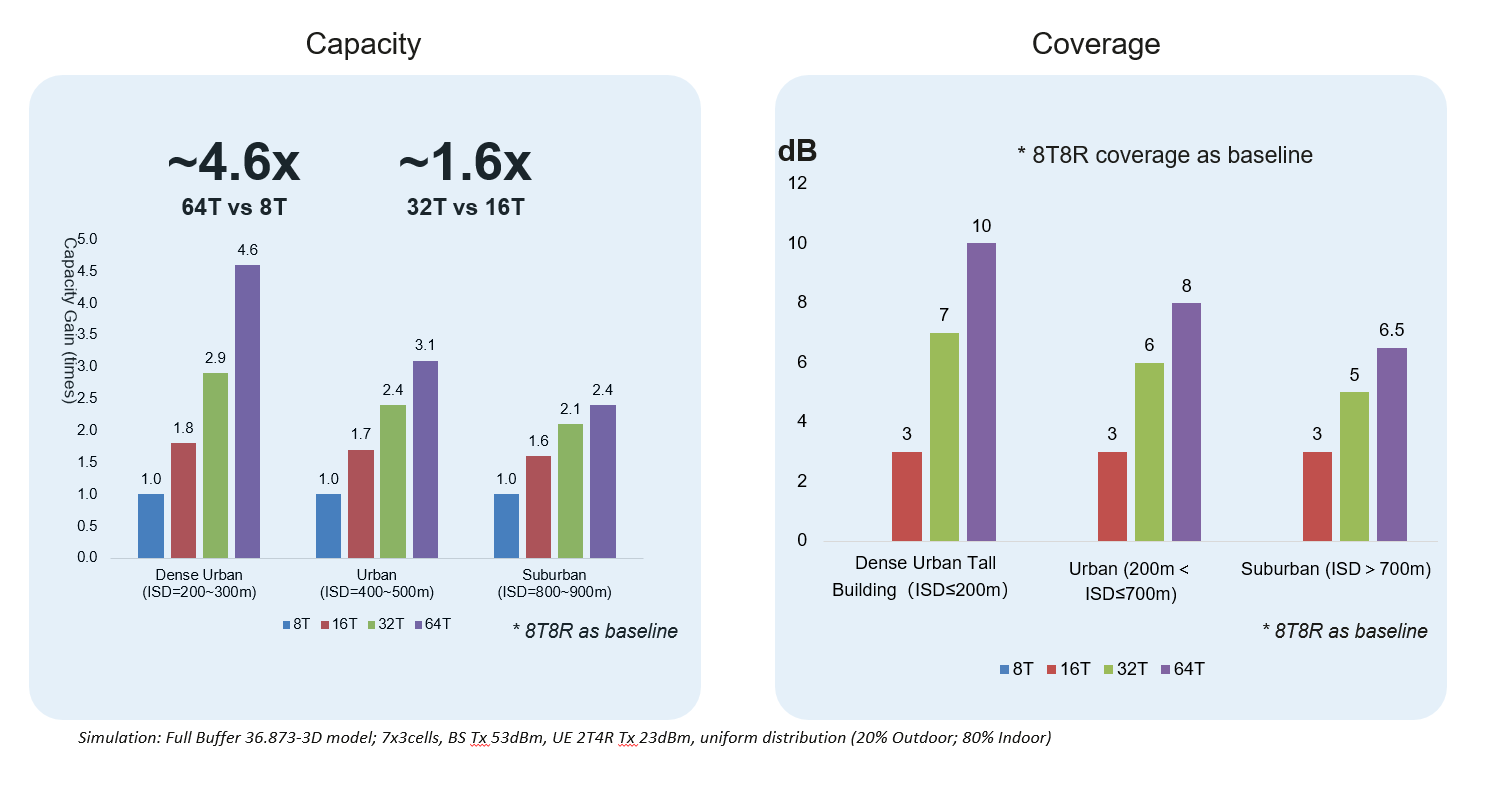
同時に、技術の進歩と価格の改善に伴い、より長いISDにおける64T64Rのビジネスケースは時間とともに変化すると予想されます。また、場合によっては、ベンダーはこの状況がすでに現実のものとなっていると考えています。Huaweiは最近、64T64Rと32T32Rのカバレッジおよび容量の差が、一部の700m ISDシナリオですでに正当化できることを示すデータを発表しました。
出典: Huawei 予測
2018年から2021年にかけて世界のMassive MIMO投資が急増した後、予備的な調査結果によると、2022年には成長が鈍化しました。これは、上位ミッドバンド5Gの状況と、中国、韓国、米国などのより進んだ市場における比較の難しさが一因です。今後を見据えると、Massive MIMOへの投資は高水準を維持すると予想されますが、欧州、北米、APACの一部における出力加速が、先進市場での成長鈍化によって相殺されるため、世界的な成長は軟化すると見込まれます。総合すると、Massive MIMOの収益は2021年の水準と比較して、2024年までに約20%増加すると予測しています。
MBBに加えて、事業者がさまざまなFWAセグメントにおける容量要件と全体的な収益性の適切なバランスを模索する中で、FWAも広範なブロードバンドのツールキットにおいて重要な役割を果たします。Huaweiは、同社の最新MetaAAU製品によるカバレッジの改善が、FWAのビジネスケースに大きな影響を及ぼし得ると見積もっています。
次に、Massive MIMOは2 GHz FDDのサポートにおいても役割を果たします。この周波数帯はより困難ですが、ベンダーはフォームファクター改善のためにあらゆる取り組みを行っています。また、2 GHz FDD Massive MIMO市場は上位ミッドバンドTDD市場ほど大きくはならず、おそらくホットスポットのシナリオに限定されるでしょうが、HuaweiがすでにFDDベースのMassive MIMO AAUを20 K+導入している点は注目に値します。
最後に、継続的な製品改善により、標準的なRRU製品と比べて寿命が短くなると予想されます。すでに一部の事業者は、わずか2年前に導入したMassive MIMO無線機を、より新しく、効率的で、高性能な無線機に交換しています。
予備的なMWC発表によれば、Massive MIMOは研究開発の観点から引き続き優先事項であり、フォームファクター、重量、出力、性能、帯域幅、コスト、価格を改善する段階的な進歩によって、製品は急速に進化しています。
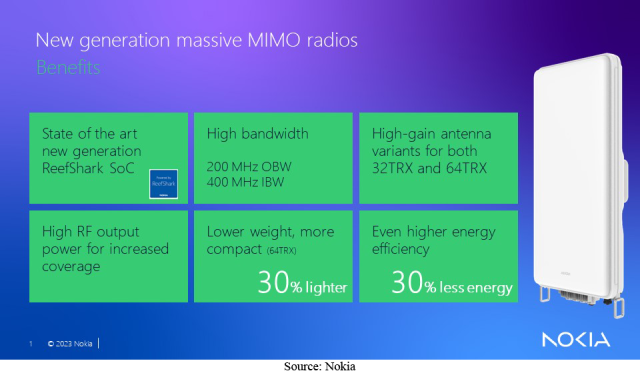
予想どおり、フォームファクターは大幅に改善され、主要ベンダーは現在、わずか17kgから20kgの64T64R無線機を提供しています。これはわずか数年前の40kg超の範囲から低下しています。 また、EricssonとHuaweiはいずれも、それぞれ12kgと10kgの32T32R AAUを提供しており、設置面積を最適化した容量に最適です。Nokiaは、重量17kgの400 MHz BW 32T32R AAUを提供しています。
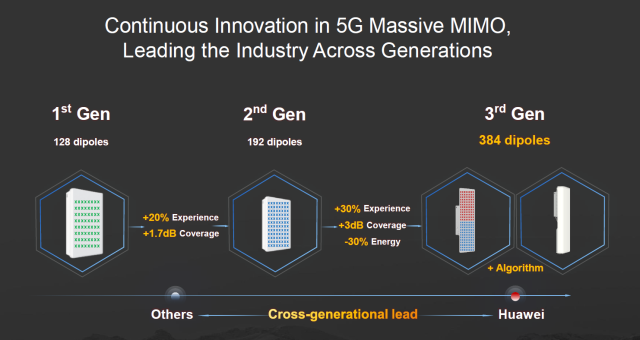
Massive MIMOのコンセプトは比較的新しいものですが、一部のベンダーはすでに第3
世代 製品をリリースしています。Huaweiの最新MetaAAUは、無線チェーン当たり6つのダイポールを使用しています。そのため、従来の192アレイAAUと比較して、超大規模アンテナアレイ(ELAA)は384個のダイポールを使用しています。
出典: Huawei
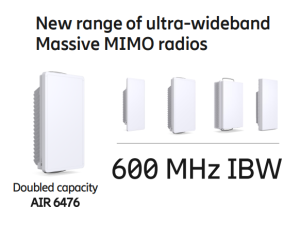
また、Ericssonも最近、30kgのフォームファクターでIBWが600 MHzに及ぶ新しい超広帯域Massive MIMO無線機シリーズを発表しました。同様に、NokiaもReefShark無線機を搭載した次世代Massive MIMO Habrokを発表しました。
出典: Ericsson
要するに、Massive MIMOは5Gと5G-Advancedの両方で引き続き極めて重要な役割を果たし、競争環境は厳しいままでしょう。指数関数的な成長の時代は過ぎ去りましたが、成熟度の低い市場におけるTDD MBB拡張、FDDホットスポット展開、FWA、TDD製品の刷新を支えるための成長余地はなお残されています。

 この出力加速を後押ししているのは、Sub-6 GHz Massive MIMOとより広い上位ミッドバンドの周波数帯を組み合わせることで、ローバンドおよびmmWave周波数帯の両方と比較して、カバレッジ、容量、性能、ビット当たりの消費エネルギー、TCOのトレードオフにおいて優れた成果が得られるためです。その結果、上位ミッドバンドではMassive MIMOと非Massive MIMOの比率が通常高くなります。
 地域別の導入は、特にアジア太平洋地域で同期的に実施された上位ミッドバンドの展開にけん引され、かなり幅広く進んでいます。現在、欧州および北米では広帯域5Gの導入が拡大しています。しかし、Ericssonが最近指摘したように、欧州の上位ミッドバンドのカバレッジは依然として約15%から20%にとどまり、世界平均を大幅に下回っています。
初期のモデリングの大半は、Massive MIMOによる増分容量の向上に焦点を当てていました。しかし現在では、Massive MIMOによるカバレッジ上の利点と、事業者が既存のサイト資産を活用し、上位ミッドバンドで4Gとほぼ同等の5Gカバレッジを実現できることこそが、この初期展開段階におけるMassive MIMOの最も重要な特性であることが分かっています。
経済的な利点に加え、既存のマクログリッドを活用できることでネットワーク構築に必要な時間も短縮されます。一般的には、事業者はまずトラフィックの多い地域に対応し、その後、人口密度の低い地域へと移行するという同様のパターンをたどります。大国では約~3年で全国カバレッジを実現でき、小国では1~2年で最初のベースレイヤーをアップグレードできます。
Massive MIMOの要件と性能は、サイト間距離(ISD)、トラフィック特性、垂直方向のユーザー分布など、複数の要因の組み合わせによって異なりますが、中国の事業者はこれまでのところ64T64R構成による容量、カバレッジ、性能上の利点を重視してきました。一方、中国以外では32T32R構成が選好されています。ただし、継続的なイノベーションにより、事業者のこの構成比に対する考え方は変化する可能性があります。韓国のある事業者は、無線機を32T32Rから64T64Rへアップグレードした後、性能と容量が約30%向上したと報告しています。また、RANがサイト全体の運用コストの約15%と無線設備投資を依然として占めていることから、ISDが500m以下のほとんどのシナリオでは、64T64Rの価格プレミアムは正当化されます。