5Gモバイルブロードバンドの拡大が予想をはるかに超えるペースで加速し、5G NRが2019年第1四半期から第3四半期のRANの二桁シェアを占めている今、2020年の主要な5G予測について議論する絶好の時です。
1) 5G RAN+コアインフラ市場は2倍以上に増加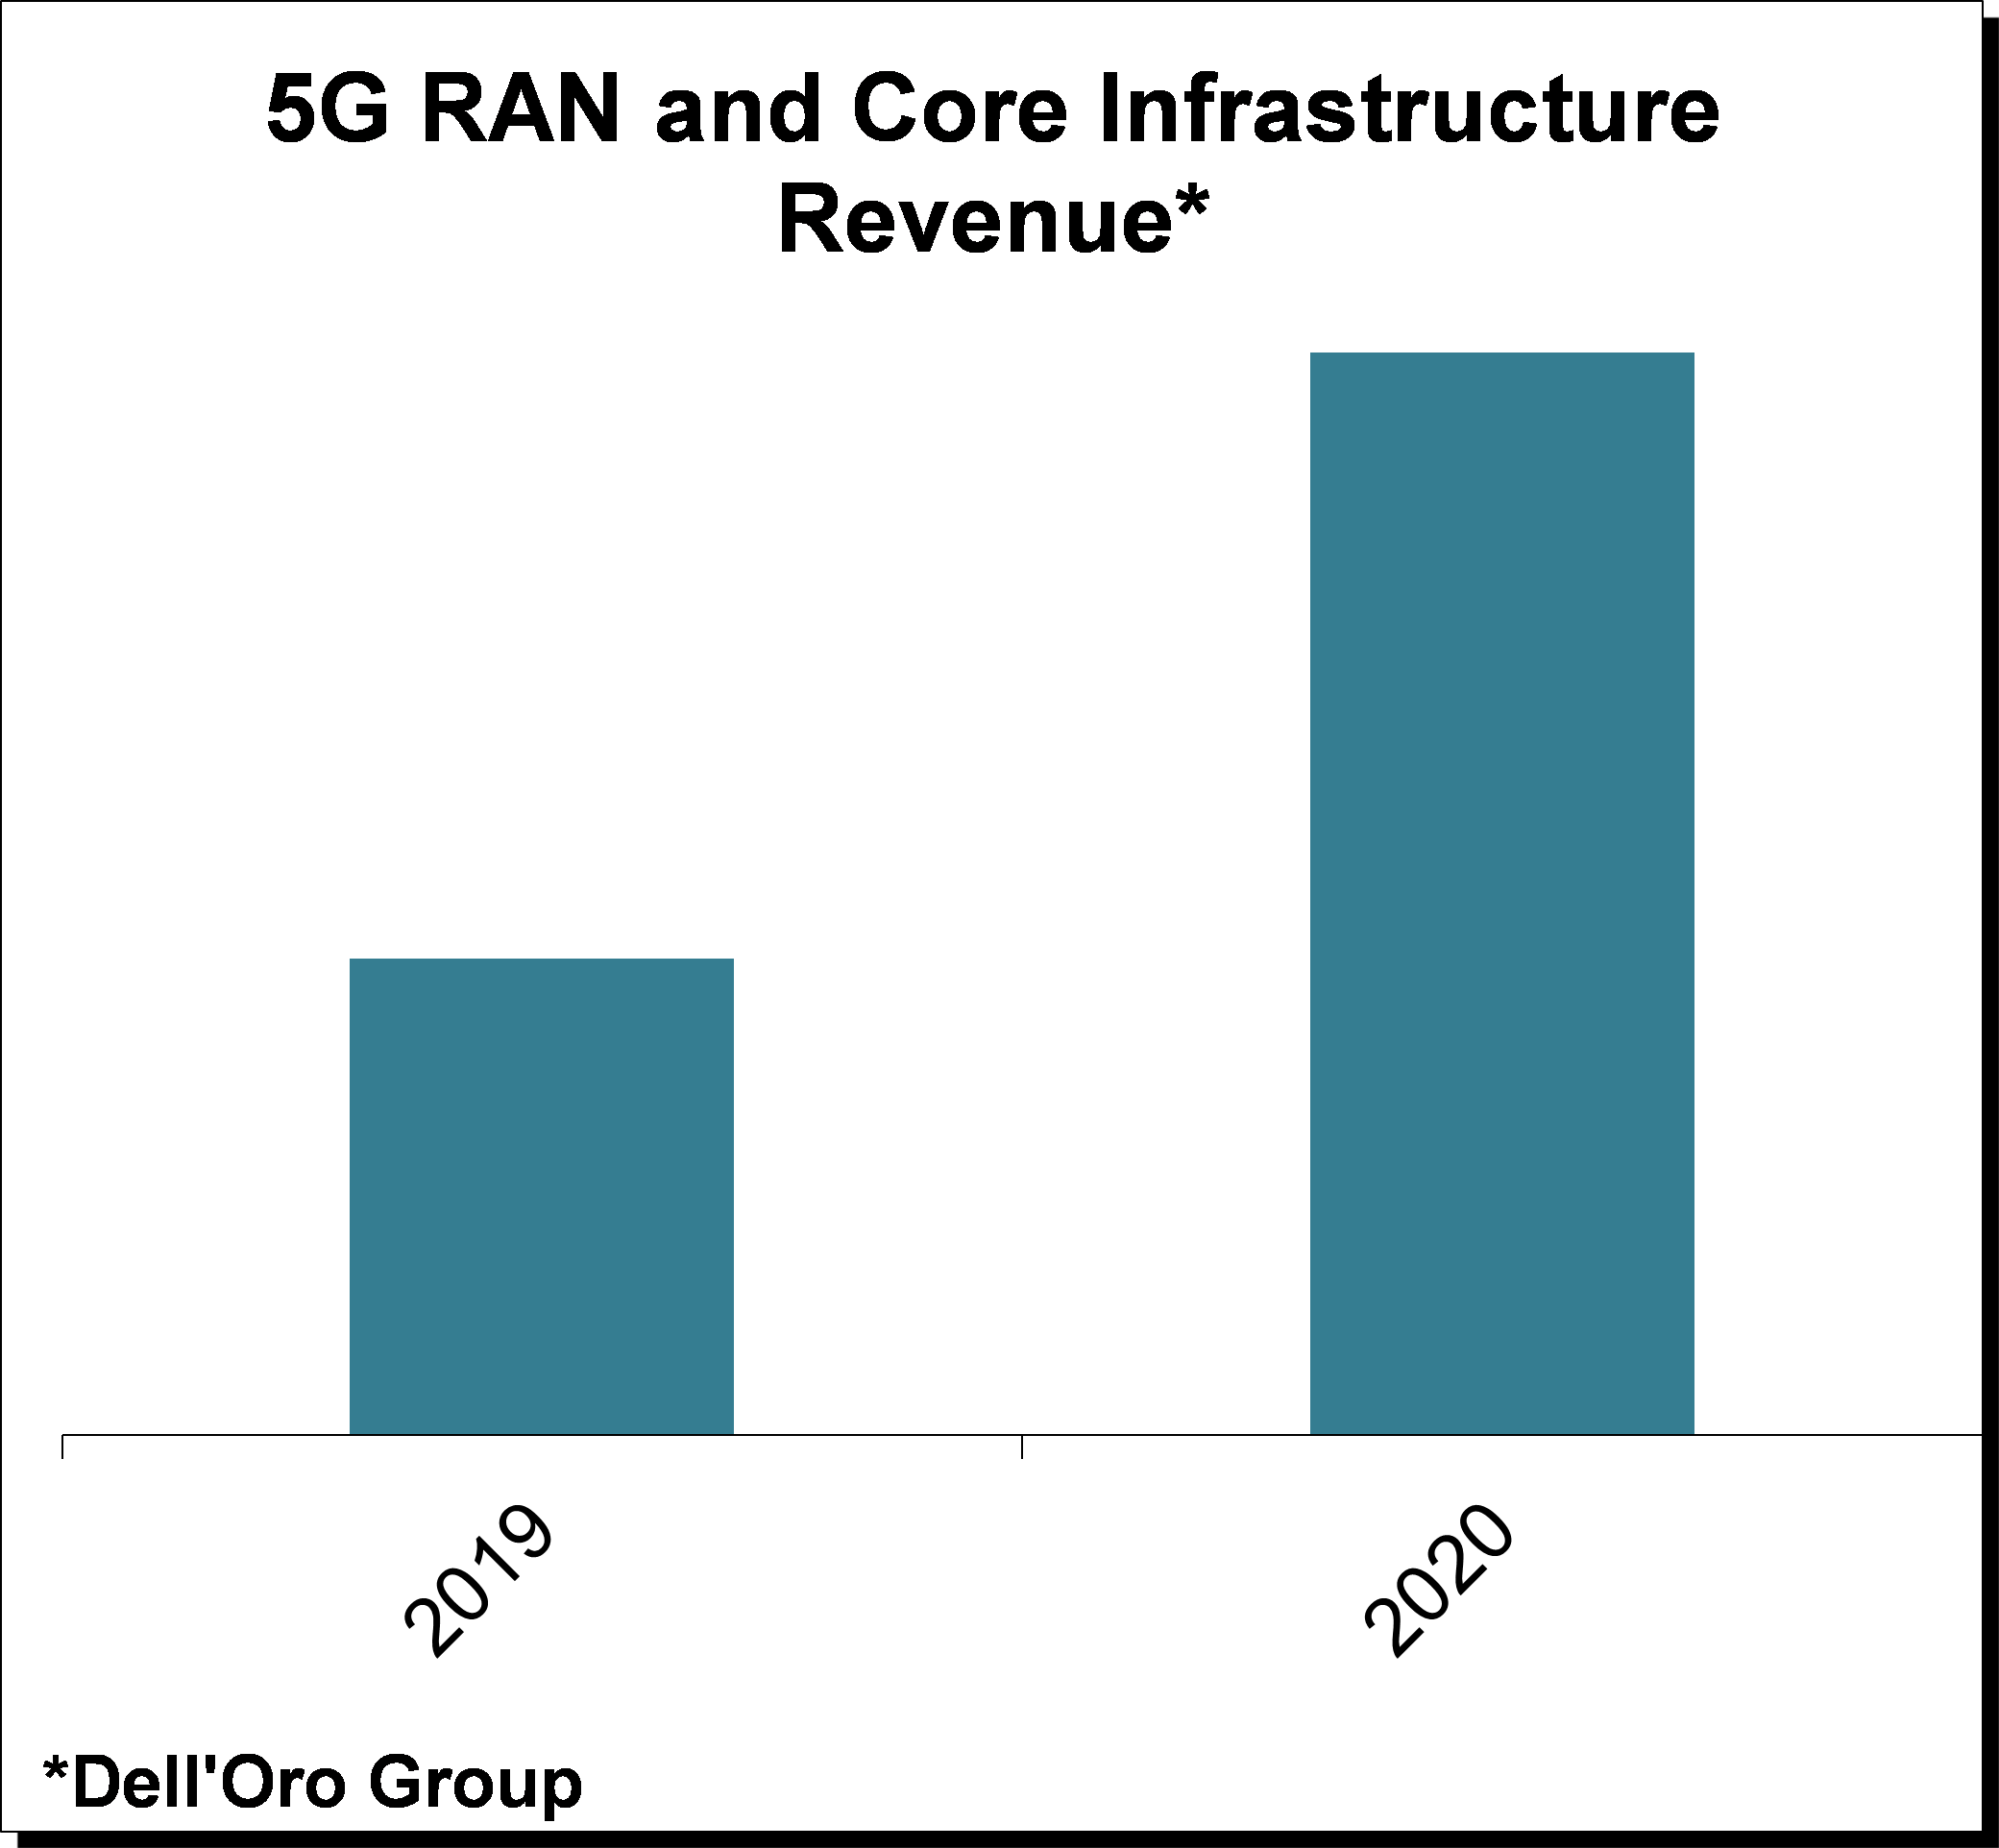
5G NRは、中国、韓国、米国での大規模な展開に支えられ、4、5年前、あるいはわずか6、3か月前よりもはるかに速いペースで加速し続けています。
これらの傾向は2020年にも続くと予想されています。5G NRの上昇余地はLTE投資の減少を相殺するのに十分であり、RAN(2G-5G)市場全体を3年連続で健全な成長を牽引します。
2) 5G SAを早期に受け入れる人々
5Gへの道は2Q19四半期以降より明確になり、現在選択肢は2つだけになりました。EPCを利用した5G NSAのオプション3と、5G Coreを用いた5G SAの2つです。
2020年に向けて、最初の5Gスタンドアロン(5G SA)ネットワークが登場します。中国、韓国、中東、米国のサービスプロバイダーは2020年中に5G SAを開始する予定です。
3) 1億台以上のトランシーバー
マッシブMIMOのビジネスケースは過去2〜3年で大きく変化し、この技術はミッドバンドNR展開の基盤となると考えられています。私たちは最近、2020年のマッシブMIMO見通しを上方修正しました。これは、年初来出荷の急増と市場センチメントの改善に支えられています。5G NRトランシーバーの全体的な設置ベース(マッシブMIMOと非マシブMIMO、6GHz以下およびミリメートル(mmW)マクロおよびスモールセル向け)は、2020年までに0.1億を超えると予測されています。
4) 動的スペクトラム共有の普及
スペクトラム共有に対する姿勢は好転しており、サプライヤーと事業者の双方がスペクトラム共有のロードマップについて議論しています。スペクトル効率が15%から20%の向上したことに加え、事業者はマーケティングの観点からその利点を検討しています。事業者はまた、低帯域スペクトラムによる5G NRの拡張カバレッジを、5G SAやネットワークスライシングの重要な推進要因と見なしています。この技術は2020年に既存の低帯域LTEサイトをNRにアップグレードする上で重要な役割を果たすと期待されています。
5) 5G NR屋内スモールセル市場、LTEを上回る
Massive MIMO無線がCバンドで2GHz LTE展開と同等の屋外カバレッジを提供するビームフォーミングの向上を示すデータが増え、現場からの予備データも屋内性能が課題であることを示しており、事業者はすでに屋内資本支出を4Gから5Gへ移行しています。これらの傾向は2020年にさらに強まると予想されています。
6) 5G NR小型セル設置基地の10%に近づくためのミリ波(mmW)
既存のマクログリッドを用いてミッドバンドに5G NRを導入することは、GBあたりのコストと平均速度の最適化を目指す事業者にとって、しばらくの間最高のROIをもたらしますが、2019年第3四半期には5G NRの出荷量と収益が大幅に増加し、全体のmmW NR市場は予想を上回る傾向にあります。
最近、市場の状態と日本、韓国、米国の基礎となるファンダメンタルズの可視化を考慮し、短期の月日見通しを上方修正しました。
7) 5G MBBが5G NR市場の99%以上を占める
産業用IoT/Industry 4.0のIoTの成長可能性については楽観的であり、以下1) サプライヤーが垂直セグメントで健全な推力を報告している;2) より多くの国が垂直分野のスペクトラム配分を模索している;3) 産業用デバイスのエコシステムが急速に拡大している;4) セルラーQoSを必要とする新たなユースケースが現れ始めている。
同時に、LTEプラットフォームは短期的な垂直分野の要件の大部分を十分に満たすと予想されており、2020年に5G NR関連IoT関連の資本支出がノイズを超える可能性は低いと考えられています。
8) バーチャルRAN 5G NR収益がオープンRAN 5G NR収益を上回る
オペレーターとサプライヤー双方が推進する複数の取り組みが進行中で、既知のユースケースと未知のユースケースの両方でTCO(コストコスト)を最適化しつつ、サービスプロバイダーがサービス差別化する能力を向上させるという、より柔軟なアーキテクチャを実現することが主な目的です。
現状の進捗状況から、既存企業がバーチャルソリューションへの投資を強化し、既存の5G MBB展開に向けたオープンRANの取り組みが整っていることを踏まえ、2020年には非オープンRANのバーチャル5G NR収益がオープンRAN(オープンインターフェースを持つバーチャルRAN)の5G NR収益を上回ると見込んでいます。
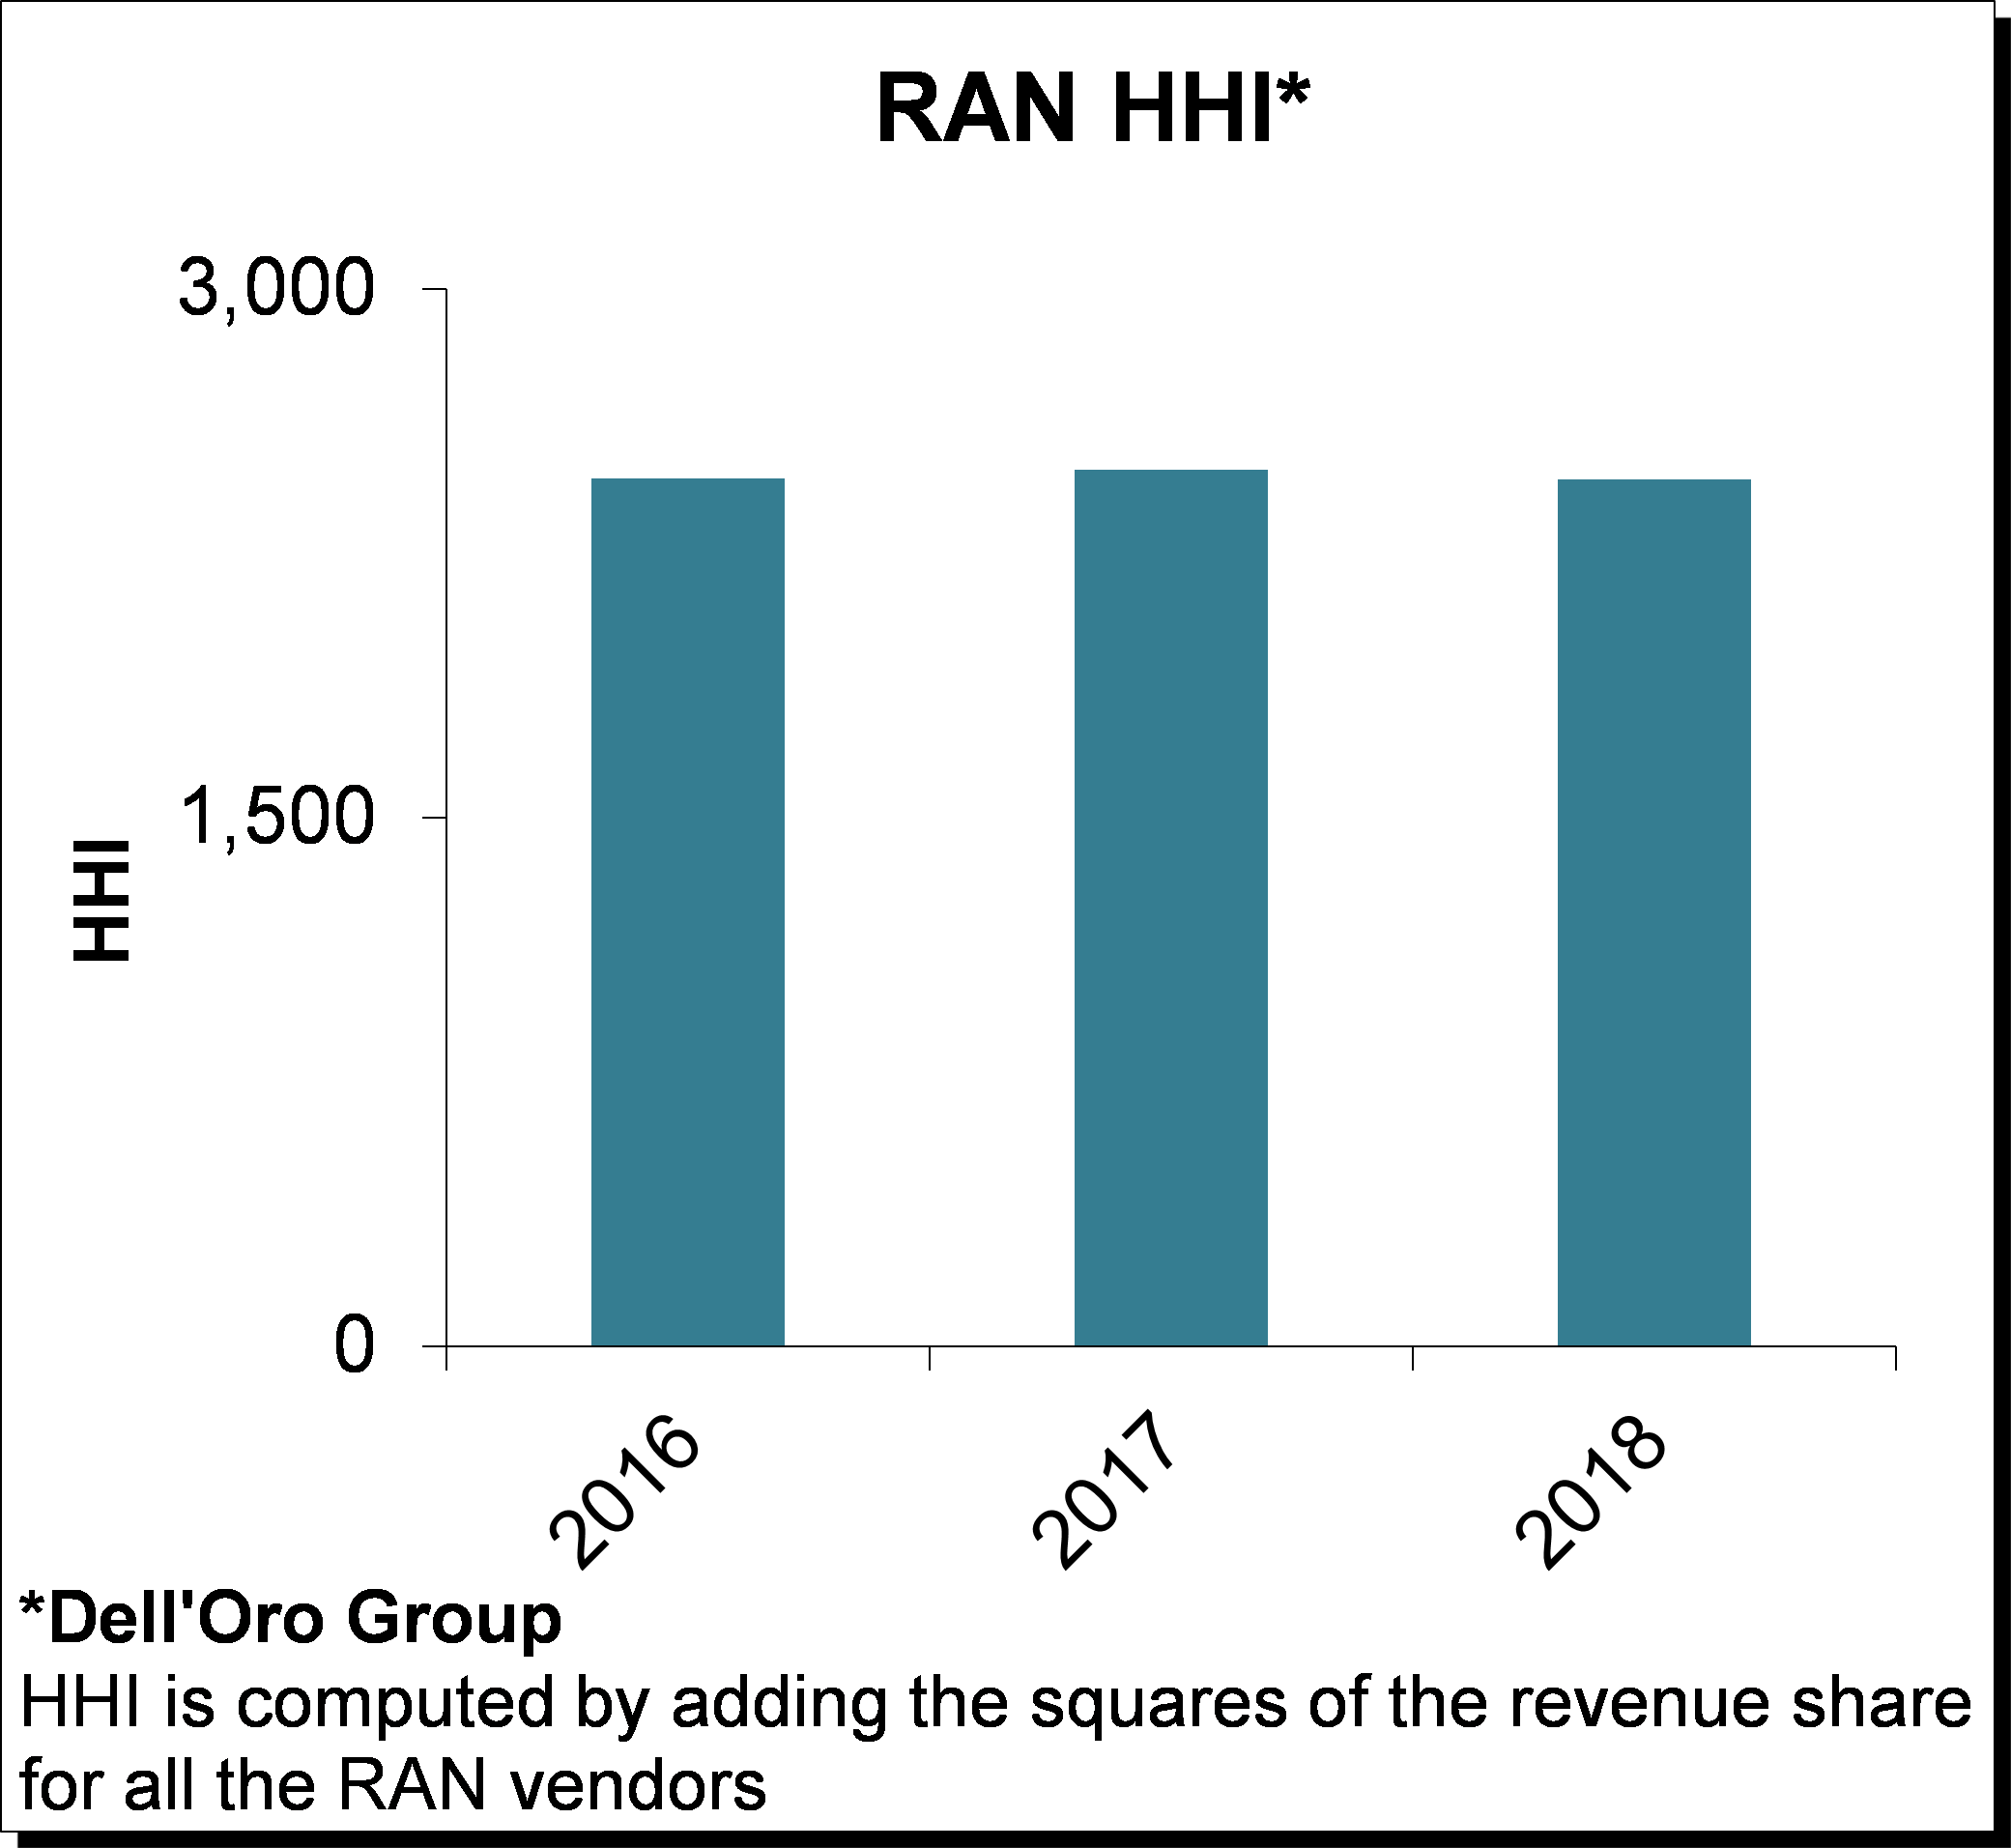 9) 5G NRのHHI収益は100ポイント>増加
過去3年間、総RAN HHIは比較的安定しており、競争のダイナミクスが依然として激しく、中程度に集中し、比較的安定していることを反映しています。初期の測定では、2018年第4四半期から第3四半期の5G NR HHIは2018年全体のRAN HHIを下回る傾向にあります。しかし、2020年には5G NR HHIが増加すると予想しています。
10) 5G NR加入者数が2億に近く
暫定的な推計では、LTEからNRへの移行は、RANインフラや契約普及の観点から見ると、3Gから4Gへの移行よりも約2〜3年早く進むと示唆されています。
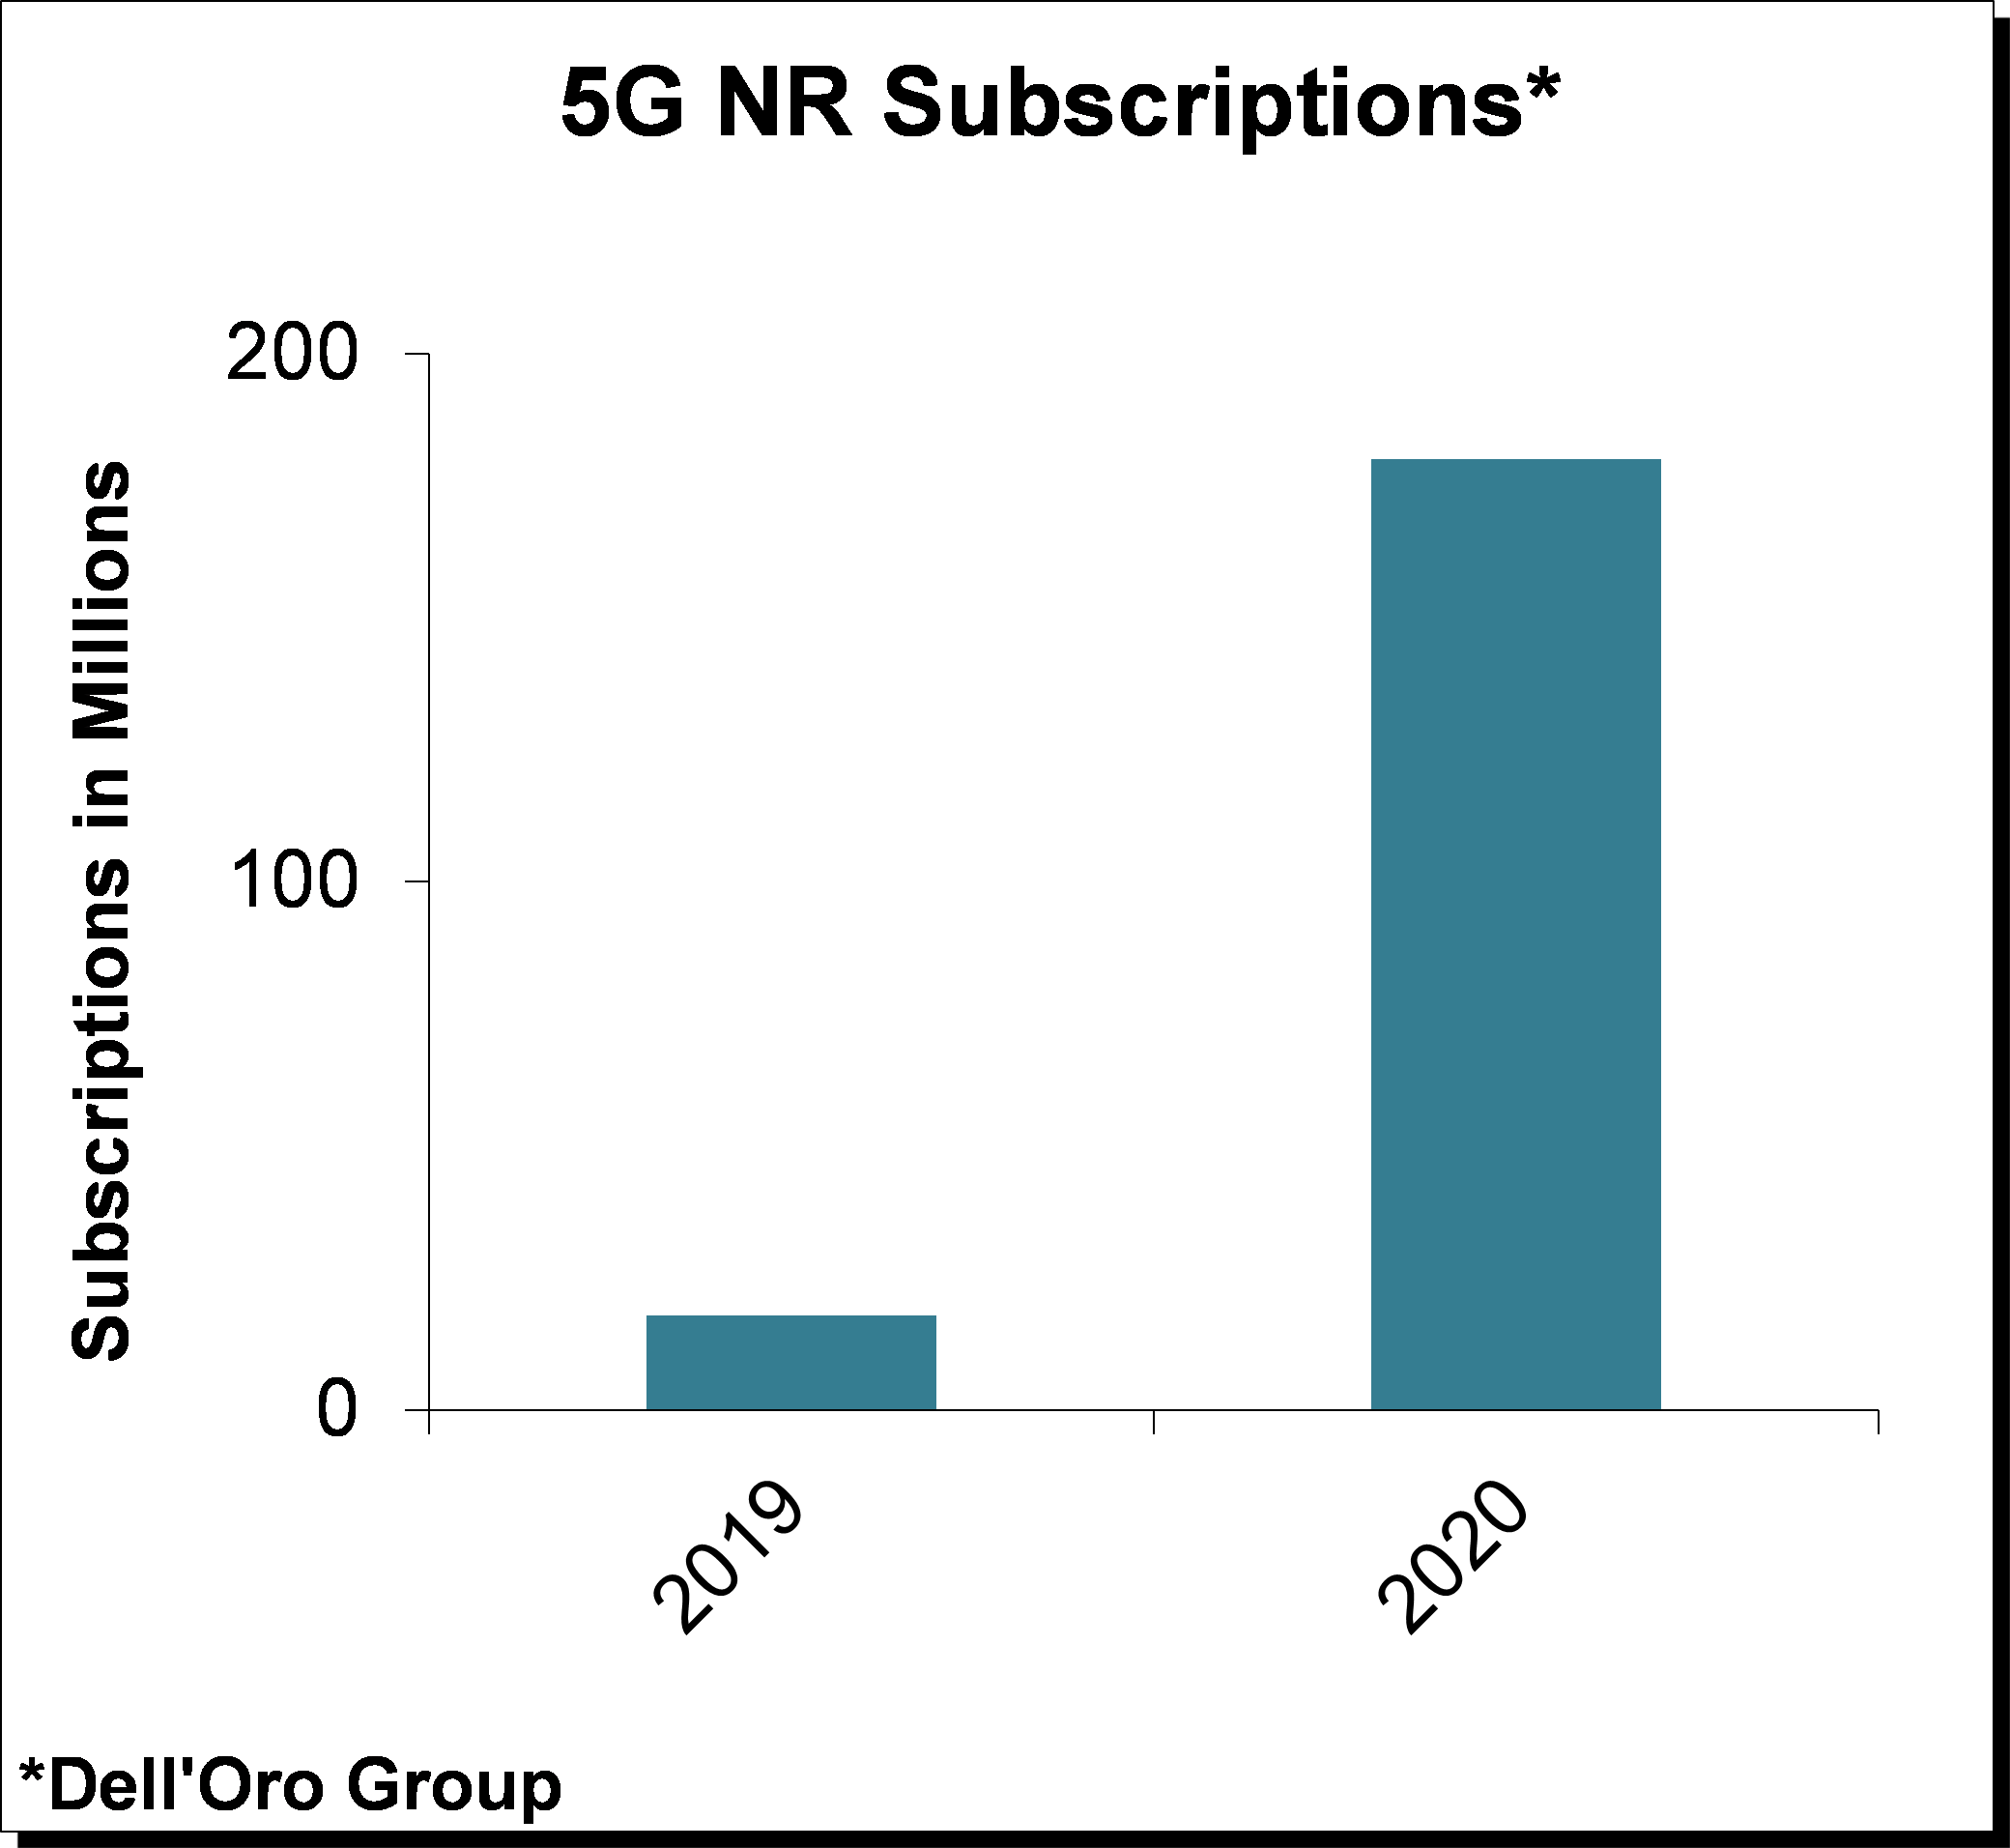
エンドユーザーエコシステムは急速に発展しており、複数のチップセット、デバイス、電話機が低・中・mmWのスペクトルに対応しています。TDDがこれまでミッドバンドおよびmmWの展開を支配してきましたが、FDDベースの5G NR端末は2019年2Hに現実のものとなり、2020年には普及する見込みです。
エンドユーザーデバイスの普及は2020年に急速に加速すると予測されており、5G NRの加入者数は0.2億に近く、中国、韓国、米国での健全なNR加入者の増加に支えられています。
5G、
モバイルRAN、
モバイルコアネットワーク プログラムの詳細については、
ウェブサイト をご覧いただくか、dgsales@delloro.com までお問い合わせください。