산업 대기업들은 빠른 속도로 포트폴리오를 재편하고 있다. 일부는 핵심이 아닌 사업을 매각해 집중된 순수 전문기업으로 거듭나고 있다. 다른 기업들은 데이터 센터 분야로 더 깊이 진출하기 위해 인수에 나서고 있다. 두 움직임은 같은 요구에 답한다. AI 구축은 산업 경제를 규정하는 메가트렌드가 되었으며, 자본시장은 집중하는 기업에 보상한다.
모든 것을 하는 기업의 종말
지난 세기의 대부분 동안 규모와 사업 범위가 핵심이었다. 제너럴 일렉트릭은 전형이었다. 제트 엔진, 전구, 기관차, 의료 스캐너, 가전제품, 그리고 거대한 금융 부문까지 모든 것이 한 지붕 아래에 있었다. 다각화는 경기 변동을 완화하고 우위를 누적하기 위해 설계되었다. 그러다 투자자들이 더 이상 이를 사지 않게 되었다. 이처럼 방대한 포트폴리오의 복잡성은 가치를 파악하기 어렵게 만들고 운영을 부담스럽게 했다. 그 결과 시장은 기업집단 할인율을 적용하기 시작했고, 전체 기업의 가치를 부분의 합보다 낮게 평가했다. 집중된 사업자는 다각화된 지주회사 안에 묻혀 있는 동일한 사업보다 더 높은 멀티플을 받는다. 다시 말해, 사업 범위는 돈을 놓치게 하고 있었다. GE는 결국 명백한 결론을 내리고 GE HealthCare, GE Vernova, GE Aerospace의 세 회사로 분할했다. 이제 그 논리는 산업 전반에 울려 퍼지고 있다. 허니웰은 첨단 소재 사업을 솔스티스라는 신규 회사로 분사하는 한편, 항공우주 및 자동화 회사를 별도로 분할하고 있다. 유나이티드 테크놀로지스는 2020년에 이미 이를 실행해 Carrier, Otis, Raytheon으로 분리했다.Carrier의 변혁 속 성과 창출
그 분할에서 탄생한 Carrier는 더 나아가기까지 오래 걸리지 않았다. 이만큼 공격적으로 자신을 재구축한 회사는 드물다. 일관된 방향은 단순하다. 지능형 기후 및 에너지에 집중하고, 그 외 모든 사업에서 철수하는 것이다. 인수 측면에서 Carrier는 2024년 1월 거래를 완료하며 독일의 난방 및 히트펌프 선도기업인 Viessmann Climate Solutions를 약 120억 유로에 인수했다. 이는 난방의 전기화와 Carrier의 유럽 핵심 사업에 대한 분명한 베팅이었다. 매각 측면은 더 바빴다. 면밀히 조율된 포트폴리오 전환을 통해 Carrier는 더 이상 적합하지 않은 사업들을 매각했다. LenelS2, Supra, Onity 브랜드를 보유한 보안 부문인 Global Access Solutions를 기업가치 49억5천만 달러, EBITDA의 약 17배에 허니웰에 매각했다. 이어 Det-Tronics, Marioff, Autronica, Fireye 브랜드를 보유한 Industrial Fire를 Sentinel Capital Partners에 14억2천5백만 달러에 매각했다. 곧이어 Commercial Refrigeration 사업은 7억7천5백만 달러에 Haier로 넘어갔다. 그리고 Commercial and Residential Fire 사업을 Lone Star Funds 계열사에 30억 달러에 매각하며 프로그램을 마무리했다. 그보다 앞서 Chubb 화재 및 보안 사업을 APi Group에 매각한 2021년의 철수는 이미 분위기를 설정했다. 이는 슬라이드 자료에서 보이는 것보다 어렵다. 각각의 사업 분리는 공유 시스템 분리, 공급업체 계약 재협상, 데이터룸 운영 인력 배치, 구조조정 비용 감수를 의미한다. 이 모든 일을 분기 실적을 달성하고 Viessmann 인수를 위해 떠안은 부채를 줄이는 동시에 해야 한다. Carrier가 제시한 “변혁 속 성과 창출”은 슬로건이라기보다 고된 과정에 대한 설명이었다. David Gitlin CEO는 매각이 발표 후 약 1년 안에 모두 계약되었으며, 합산 가치는 100억 달러를 넘고 전체적으로 EBITDA 멀티플은 중반 10배 수준이었다고 언급했다. 이 고통에 대한 보상은 더 명확한 스토리와, 회사가 기대하는 더 나은 멀티플이다.Johnson Controls의 순수 전문기업 전환
데이터 센터 열 관리 분야 선도기업인 Johnson Controls에서도 유사한 이야기가 전개되고 있다. 2025년 8월 JCI는 Hitachi와의 주택용 합작투자회사를 포함해 주택용 및 경상업용 HVAC 사업을 Bosch에 매각하는 거래를 81억 달러에 완료했다. 이 조치로 JCI는 약 50억 달러의 순수익과 50억 달러 규모의 가속화된 자사주 매입을 갖춘 건물 솔루션 순수 전문기업이 되었다. Bosch 거래는 오랜 구조조정의 최신 장이다. JCI는 2016년 자동차 시트 사업인 Adient를 분사했고, 이후 현재 Clarios인 납축전지 사업을 2019년에 매각했다. 각 단계는 회사를 상업용 건물로, 그리고 점점 더 데이터 센터로 이끌었다. 주변 사업을 정리하는 동시에 JCI는 핵심을 강화해 하이퍼스케일 냉각 전문기업 Silent-Aire와, 최근에는 직접 칩 냉각 부품 제조사 Alloy Enterprises를 인수했다. 포트폴리오는 동시에 더 좁아지고 더 깊어지고 있다.냉각 사업을 핵심으로 다듬기
이 패턴은 이제 다른 산업에도 발을 걸치고 있는 HVAC 업체들로 확산되고 있으며, 이들은 열 관리와 데이터 센터에 대한 집중도를 높이고 있다. Modine은 명확한 사례를 제공한다. 2026년 1월, 회사는 Reverse Morris Trust 방식으로 Performance Technologies 사업을 분사하고 Gentherm과 합병하기로 합의했다. 회사의 차량 및 발전용 열 관리 부문인 Performance Technologies의 매출은 약 11억 달러다. 이 거래의 가치는 약 10억 달러로, 시너지 반영 후 EBITDA의 약 6.8배이며, Modine은 2억1천만 달러의 현금 배당을 받고 주주들은 합병 회사의 약 40%를 보유하게 된다. Modine이 유지하는 것이 핵심 자산이다. 데이터 센터 냉각 및 상업용 HVAC를 중심으로 한 순수 전문기업인 Climate Solutions 부문이다. 경영진은 데이터 센터 수요가 두 자릿수 중후반까지 성장하면서 이 사업이 계속 성장할 것으로 기대한다. Modine은 Airedale, Scott Springfield, TMGcore 침지 냉각 자산 등의 인수를 통해서도 이 사업을 강화했다. Munters도 유사한 전략을 실행하고 있다. 이 스웨덴 기후 전문기업은 AirTech, FoodTech, 그리고 현재 매출의 약 40%를 차지하는 빠르게 성장 중인 Data Center Technologies 부문이라는 세 사업 부문을 중심으로 조직을 구성했다. 이러한 집중도를 높이기 위해 Munters는 FoodTech 사업을 매각하는 한편, 데이터 센터 부문에서는 2024년 냉각기 제조사 Geoclima 인수를 통해 액체 냉각 및 열 방출 역량을 추가하며 계속 확장하고 있다. 방향은 분명하다. 식품과 농업은 줄이고, AI 팩토리는 늘리는 것이다. 이러한 포트폴리오 조정은 더 광범위한 흐름의 일부다. 이들 기업 가운데 다수는 분사 이전부터 수년간 데이터 센터 노출도를 꾸준히 확대해 왔으며, 분할과 매각은 이미 충분히 진행 중이던 전환을 가속화할 뿐이다.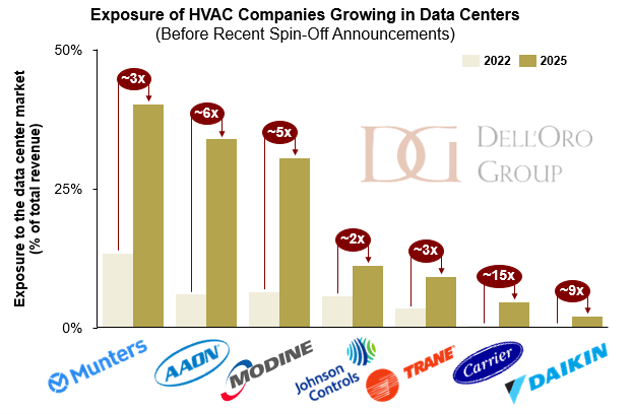
전력 부문으로의 확장
동일한 재편은 스택의 전력 부문도 바꾸고 있으며, 대표적인 움직임은 Flex에 속한다. 2026년 5월, Flex는 Cloud and Power Infrastructure 부문을 분사 하여 잠정적으로 SpinCo로 불리는 신규 독립 상장회사를 설립하겠다고 발표했다. 이 신규 법인은 AI 데이터 센터와 미션 크리티컬 애플리케이션을 위한 전력 분배, 열 관리, 완전한 인프라 시스템을 통합하는 그리드-투-칩 사업자가 될 것이다. 성장 프로필이 핵심이다. Flex는 신규 회사의 2027 회계연도 매출이 65%~75% 성장하고, 그 다음 해에는 80%를 넘어설 것으로 목표하고 있다. 현 Flex CEO인 Revathi Advaithi가 SpinCo를 이끌 예정으로, 회사가 미래를 어디에서 보는지 보여준다. 남은 Flex는 첨단 제조 파트너로 유지되며, 분할은 2027년 초 완료될 것으로 예상된다. Flex 사례가 주는 교훈은 이 부문이 어떻게 구축되었는지에 있다. Flex는 핵심 전력 전문기업 Anord Mardix, 스위치기어 제조사 Crown Technical Systems, 직접 칩 냉각 스타트업 JetCool을 인수하며 M&A를 통해 이 사업을 조립했다. 구성 요소를 인수하고, 플랫폼을 구축한 후, 시장이 독자적인 기준으로 가치를 평가하도록 분사한다. 이는 기업집단 할인 논리를 역방향으로 실행한 것이다. 전력 부문에서 Flex만 있는 것은 아니다. GE’의 분할은 순수 전력 및 그리드 회사인 GE Vernova를 탄생시켰다. ABB는 로봇 사업부를 SoftBank에 매각하기로 53억7천5백만 달러에 합의했다. nVent는 전기 연결 및 보호 사업에 집중하기 위해 RAYCHEM 및 TRACER 열 추적 브랜드로 구성된 열 관리 사업을 Brookfield에 17억 달러에 매각했다.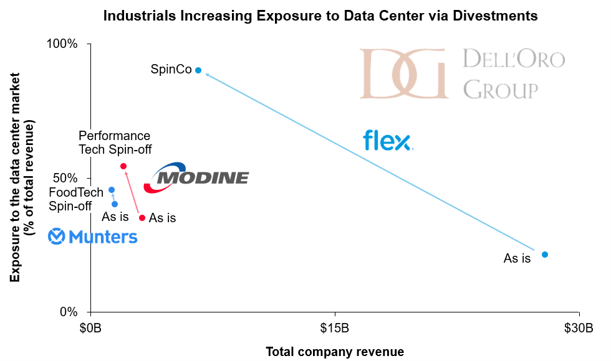
풀스택 기업들은 더 완전해진다
열 관리 및 전력 전문기업들이 지속적인 고성장 펀더멘털에 기반한 시장에 대한 노출도를 높이기 위해 포트폴리오를 재편한 반면, 풀스택 기업들은 그럴 필요가 없었다. 이미 디지털 인프라 구축의 중심에 있었던 이들은 한 방향으로 나아갔다. 더 많은 전력, 더 많은 냉각, 더 많은 스택이다. Vertiv가 가장 활발했다. Great Lakes Data Racks & Cabinets를 2억 달러, EBITDA의 약 11.5배에 인수해 화이트 스페이스 랙 아키텍처를 강화했다. 이탈리아의 ThermoKey 를 통해 EMEA 제조 역량을 추가하며 열 방출 및 드라이 쿨링 제품군을 확대했다. 그리고 Strategic Thermal Labs를 통해 콜드 플레이트까지 열 관리 체인을 확장하며 서버 측 액체 냉각 설계 및 검증 역량을 추가했다. 이는 CoolTera를 통한 액체 냉각, E&I Engineering을 통한 건물 내 전력, PurgeRite를 통한 시운전 및 플러싱 서비스로의 이전 진출과 함께한다. 전략은 그리드에서 칩까지, 그리고 전 생애주기에 걸친 엔드투엔드 접근이다.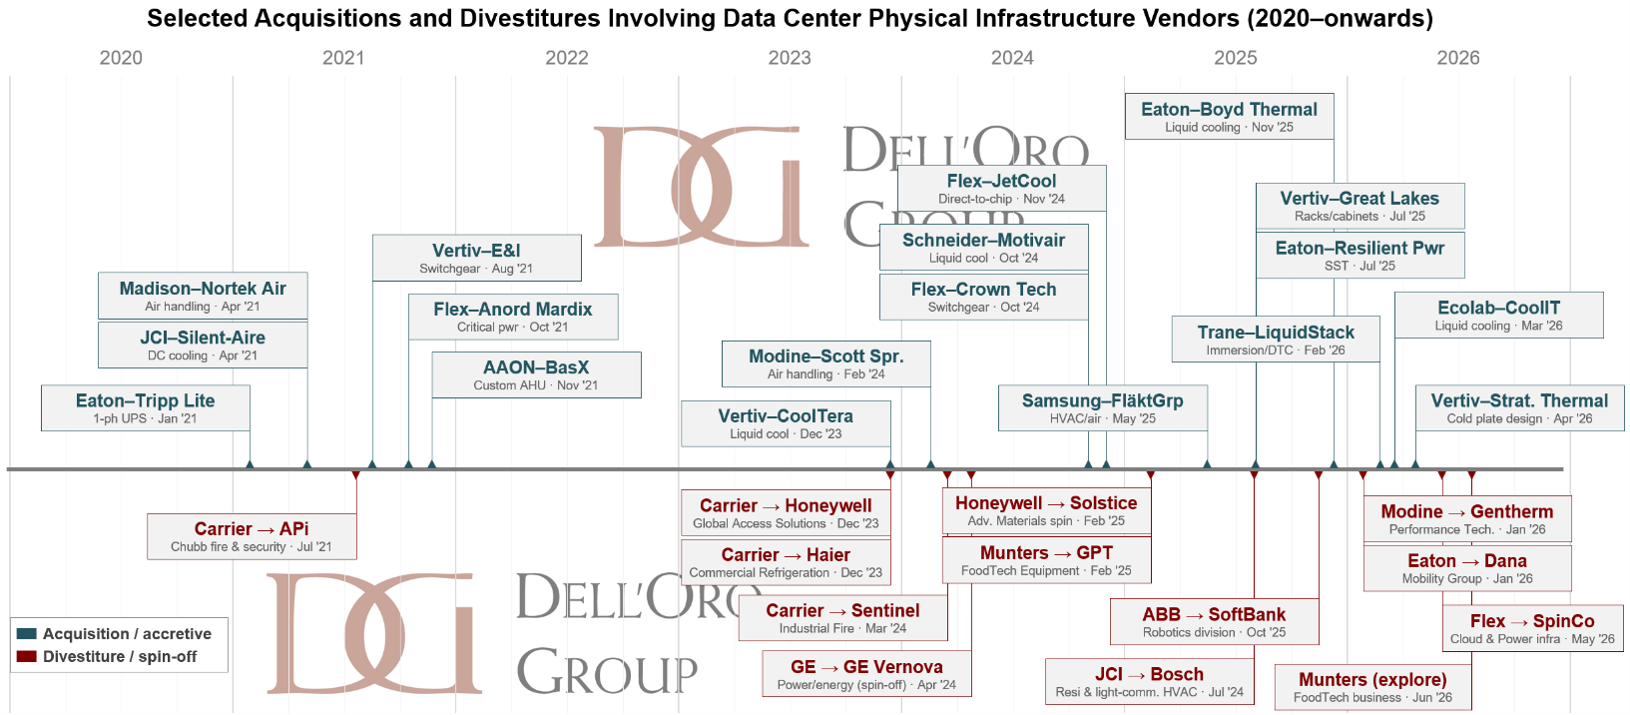
신규 진입자, 풍부한 자금력
기존 기업들이 사업 범위에 베팅하고 있다면, 또 다른 그룹은 더 단순한 베팅을 하고 있다. 우선 시장에 진입하는 것이다. 이번 사이클에서 가장 주목할 신호는 이제 전통적인 인프라 영역 밖에서 누가 들어오고 있는가다. 물과 위생 분야 대기업 Ecolab이 가장 두드러지며, 이 움직임은 수년 전 마련된 기반 위에 세워졌다. 약 54억 달러에 이뤄진 2011년 Nalco 인수를 통해 형성된 수처리 사업 Nalco Water는 이미 데이터 센터를 가동시키는 냉각수를 관리하고 있다. 시설 루프에서 칩을 냉각하는 유체로 이동하는 것은 논리적인 다음 단계였으며, Ecolab은 순수 액체 냉각 전문기업 CoolIT Systems을 47억5천만 달러에 인수하기로 합의하며 이를 실행했다. 이는 KKR과 Mubadala가 불과 3년 전 지불한 가격의 17배다. 프리미엄은 놀랍지만, 그 이면의 기회는 더 클 수 있다. 운영업체들이 효율성 향상을 위해 기술 냉각 시스템(TCS)으로 더 따뜻한 물을 흘려보낼수록, 그 유체를 깨끗하고 안정적으로 유지하는 일은 커지는 과제가 되며, CoolIT의 하드웨어와 Nalco의 화학 기술 및 둘 다를 유지하는 서비스를 결합한 Ecolab만큼 이를 완전하게 해결할 수 있는 기업은 드물다. 다른 기업들도 같은 문턱을 넘고 있다. Samsung Electronics는 유럽 최대 HVAC 제조사 중 하나인 FläktGroup을 약 15억 유로에 인수하며 데이터 센터 정밀 냉각 시장에 깃발을 꽂았다. Trane Technologies는 액체 냉각 전문기업 LiquidStack과 통합업체 Stellar Energy를 통해 엔드투엔드 열 관리 스택을 구축했다. Daikin Applied는 Chilldyne을 통해 음압 CDU로, DDC Solutions을 통해 초고밀도 캐비닛으로 진출했다. 전력 부문에서는 Legrand가 버스바, 랙, 전력 분배 전반에 걸쳐 거의 끊임없는 볼트온 인수 캠페인을 전개하며, 꾸준한 소규모 거래를 중요한 데이터 센터 사업으로 발전시켰다.새로운 메가트렌드
이 부문의 M&A는 뜨겁게 진행 중이며, 진정될 이유는 거의 없다. 우리는 2026년 전망에서 이를 지적했으며, 올해도 10억 달러를 넘는 거래가 더 많이 나올 것으로 예상한다. 데이터 센터 설비투자가 약 1조 달러 수준을 유지하는 한, 기술 역량, 제조 능력, 고객 관계를 인수하는 사업 논리는 자명하다. 데이터 센터 노출도가 지나치게 높다고 불평하는 행동주의 투자자는 없다. 시장 열기가 높은 시대에 이 순간을 돋보이게 하는 것은 절제다. 자본은 풍부하고 투자자 수요는 끝이 없기에, 거의 모든 인수에 AI라는 라벨을 붙이면 이사회에서 신속한 승인을 받을 수 있다. 그러나 선도 산업기업들은 반대의 일을 하고 있다. 더 많은 과실을 맺도록 나뭇가지를 쳐내는 정원사처럼 CEO들은 AI 시대에 맞게 사업을 재편하고 있다. 산만한 사업을 내려놓고, 집중도를 높이고 있다. 이는 AI 구축의 다소 의도치 않은 결과 중 하나다. 산업 주식은 최근 몇 년간 시장에서 가장 강력한 성과를 낸 종목 중 하나였다. 그러나 주가를 끌어올리는 전기 및 기계 장비 수요 급증은 이야기의 절반에 불과하다. 더 큰 이야기는 AI가 이들 기업으로 하여금 내부에서부터 자신을 재창조하게 만들며 전체 산업 생태계를 흔들고 있다는 점이다. 산업 공급업체들은 종종 메가트렌드를 중심으로 결집해 왔다. 지난 20년 동안 탈탄소화와 전기화가 의제를 정하고 자본의 흐름을 결정했다. 이제 AI 구축과 그에 따라 일어날 것으로 예상되는 다음 산업혁명이 지배적인 힘이며, 수치는 산업기업들이 이에 대한 노출도를 얼마나 적극적으로 높이려 하는지 보여준다. 이 산업 강자들은 포트폴리오를 AI 구축에 맞추는 실수를 하고 있는 것일까, 아니면 지속 가능한 장기 가치 창출 기계를 만들고 있는 것일까? 시간만이 알 수 있다. 그러나 닷컴 버블을 거치며 자본을 소진한 소프트웨어 및 인터넷 기업들과 달리, 산업기업들은 신중한 접근을 취하고 있다. 그리고 변모하는 과정에서 이들은 더 날렵하고 더 혁신적인 포트폴리오를 갖추며, 앞으로 펼쳐질 기회를 더 잘 포착할 수 있는 더 강한 기업으로 부상하고 있다.###
| 이 블로그 게시물은 당사 분석의 기반이 되는 데이터 포인트 중 일부만 축약하여 보여줍니다. 전체 차트가 포함된 심층 분석은 Dell’Oro Client Portal에서 클라이언트 전용 버전에 접속하거나, 구독자가 되는 방법을 알아보려면 영업팀 에 문의하세요. |