工业巨头正快速重塑其业务组合。一些正在剥离非核心业务,以成为专注的纯业务公司。另一些则通过收购进一步深入数据中心领域。这两种举措回应的是同一个呼声:AI建设已成为工业经济的决定性大趋势,而资本市场会回报那些专注的企业。
“无所不做公司”的终结
在上世纪的大部分时间里,规模与广度才是重点。通用电气是范本:喷气发动机、灯泡、机车、医疗扫描仪、家电,以及庞大的金融部门——全都在同一屋檐下。多元化旨在平滑周期并累积优势。 后来投资者不再买账。这些庞杂业务组合的复杂性使其价值难以看清、运营也难以驾驭。因此,市场开始施加集团折价,对整个公司的估值低于其各部分价值之和。相比同一项业务被埋没在多元化控股公司内部,专注型运营商可获得更高的估值倍数。换言之,广度正在让企业错失价值。 GE最终得出了显而易见的结论,将自身拆分为三家公司:GE HealthCare、GE Vernova和GE Aerospace。这一逻辑如今正回响于整个工业领域。霍尼韦尔正在拆分为独立的航空航天和自动化公司,同时将其先进材料业务剥离为一家新公司Solstice。联合技术公司早在2020年就先行一步,拆分为Carrier、Otis和Raytheon。Carrier一边转型一边业绩增长
诞生于那次拆分的Carrier,没过多久便采取了更进一步的行动。很少有公司如此积极地重塑自身。其主线很简单:加码智能气候与能源,退出其他所有业务。 在收购方面,Carrier以约120亿欧元收购了Viessmann Climate Solutions,这家德国供暖和热泵领域的领军企业,该交易于2024年1月完成。这是对供热电气化以及Carrier欧洲核心业务的明确押注。 出售方面则更为繁忙。在一场精心编排的业务组合转型中,Carrier剥离了不再契合的业务。它以49.5亿美元企业价值、约17倍EBITDA,将旗下拥有LenelS2、Supra和Onity品牌的安防部门Global Access Solutions出售给霍尼韦尔。随后是Industrial Fire及其Det-Tronics、Marioff、Autronica和Fireye品牌,以14.25亿美元出售给Sentinel Capital Partners。不久后,Commercial Refrigeration也轮到被出售,以7.75亿美元卖给海尔。最后,公司以30亿美元将其Commercial and Residential Fire业务出售给Lone Star Funds的一家关联公司。更早之前,将Chubb消防和安防业务出售给APi Group的交易,已在2021年定下了基调。 这比幻灯片所呈现的要困难得多。每一次业务剥离都意味着分离共享系统、重新谈判供应商合同、配备数据室人员,以及承担重组费用。同时还要实现季度业绩目标,并偿还为收购Viessmann所承担的债务。Carrier自身所称的“在转型中实现业绩”,与其说是一句口号,不如说是对这场苦战的描述。首席执行官David Gitlin指出,所有剥离交易都在宣布后约一年内签署完成,合计价值超过100亿美元,整体EBITDA倍数为十几倍。忍受阵痛的回报,是一个更清晰的故事,以及公司所押注的、更好的估值倍数。Johnson Controls成为纯业务公司
Johnson Controls也在上演类似故事,它是数据中心热管理领域的领导者。2025年8月,JCI完成了向Bosch出售其住宅和轻型商用HVAC业务的交易,作价81亿美元,其中包括其与日立的住宅业务合资企业。此举使JCI成为一家专注于建筑解决方案的纯业务提供商,获得约50亿美元净收益,并启动50亿美元加速回购。 Bosch交易是长期业务剥离的最新篇章。JCI早在2016年便剥离其汽车座椅业务Adient,随后于2019年出售其铅酸电池业务,即如今的Clarios。每一步都推动公司转向商业建筑,并日益转向数据中心。在精简边缘业务的同时,JCI也在强化核心,收购了超大规模冷却专家Silent-Aire,以及最近的直连芯片部件制造商Alloy Enterprises。其业务组合正同时变得更窄、更深。精简冷却业务,聚焦核心
这一模式正在扩展至同时涉足其他行业的HVAC企业,它们如今正强化对热管理和数据中心的专注。 Modine提供了一个清晰的例子。2026年1月,公司同意通过反向莫里斯信托剥离其Performance Technologies业务并与Gentherm合并。Performance Technologies是该公司的车辆和发电热管理部门,营收约11亿美元。该交易估值约10亿美元,协同效应后EBITDA的约6.8倍;Modine将获得2.1亿美元现金分配,其股东将持有合并后公司约40%的股份。Modine保留的才是核心资产:其Climate Solutions部门,如今是一家围绕数据中心冷却和商用HVAC的纯业务公司。管理层预计该业务将继续复合增长,数据中心需求将以远超两位数的速度增长。Modine也通过收购为其注入动力,从Airedale到Scott Springfield,以及TMGcore浸没式冷却资产。 Munters采取了类似策略。这家瑞典气候解决方案专家围绕三个部门开展业务:AirTech、FoodTech以及快速增长的Data Center Technologies部门,后者目前贡献接近40%的销售额。为强化这一重点,Munters正着手剥离FoodTech业务,同时继续加强数据中心业务;其于2024年收购冷水机制造商Geoclima,增加了液冷和散热能力。发展方向无可置疑:减少食品和农业,增加AI工厂。 这些业务组合调整是一股更广泛浪潮的一部分。这些公司中的许多家,在任何分拆之前就已持续多年提高其数据中心业务敞口;分拆和业务剥离只是加速了早已在进行的转变。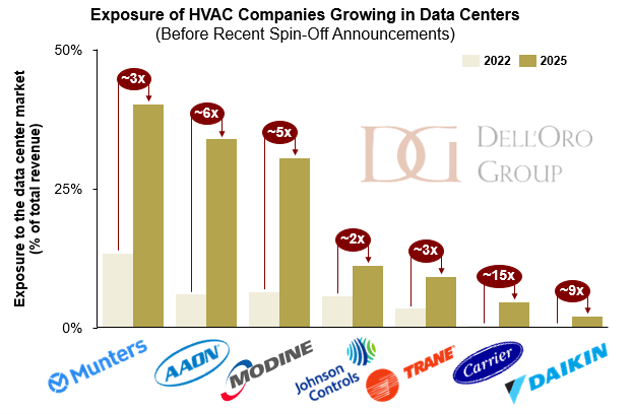
跨入电气领域
同样的重新布局也在重塑产业链中的电力部分,而最引人瞩目的举措属于Flex。 2026年5月,Flex宣布将剥离其Cloud and Power Infrastructure部门 ,成立一家新的独立上市公司,暂称SpinCo。新实体将是一家从电网到芯片的企业,为AI数据中心和关键任务应用集成配电、热管理和完整基础设施系统。增长前景是焦点:Flex的目标是让新公司在2027财年实现65%至75%的营收增长,并在下一年加速至80%以上。现任Flex首席执行官Revathi Advaithi将领导SpinCo,表明公司认为未来所在。剩余的Flex将继续作为先进制造合作伙伴,而拆分预计将于2027年初完成。 Flex的故事之所以具有借鉴意义,在于该部门的构建方式。Flex通过并购整合而成,收购了关键电力专家Anord Mardix、开关设备制造商Crown Technical Systems,以及直连芯片冷却初创公司JetCool。先买下各个部分,搭建平台,再将其分拆出去,让市场按其自身价值进行估值。这是反向运行的集团折价逻辑。 Flex并非电气领域的唯一一家。GE’的拆分造就了专注于电力和电网的GE Vernova。ABB同意以53.75亿美元将其机器人部门出售给SoftBank。nVent以17亿美元将其热管理业务——RAYCHEM和TRACER伴热品牌——出售给Brookfield,以专注于电气连接和保护。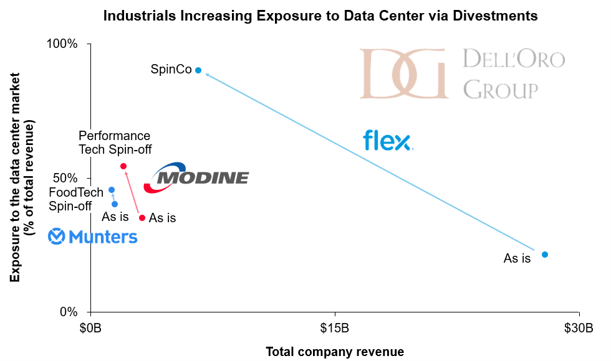
全栈厂商变得更全栈
当热管理和电气专业厂商通过重塑业务组合来提高对拥有持久高增长基本面市场的敞口时,全栈厂商从来不需要这样做。它们本已处于数字基础设施建设的核心,始终朝着一个方向前进:更多电力、更多冷却、更多基础设施栈。 Vertiv最为活跃。它以2亿美元、约11.5倍EBITDA收购Great Lakes Data Racks & Cabinets,强化白空间机架架构。它通过收购意大利的ThermoKey 扩展了散热和干冷产品组合,并增加了EMEA制造能力。它还通过收购Strategic Thermal Labs向热管理链上游延伸至冷板,增加服务器侧液冷设计和验证能力。这些举措与此前通过CoolTera进入液冷领域、通过E&I Engineering进入楼宇内电力领域,以及通过PurgeRite进入调试和冲洗服务领域的行动相辅相成。其战略覆盖端到端、从电网到芯片以及整个生命周期。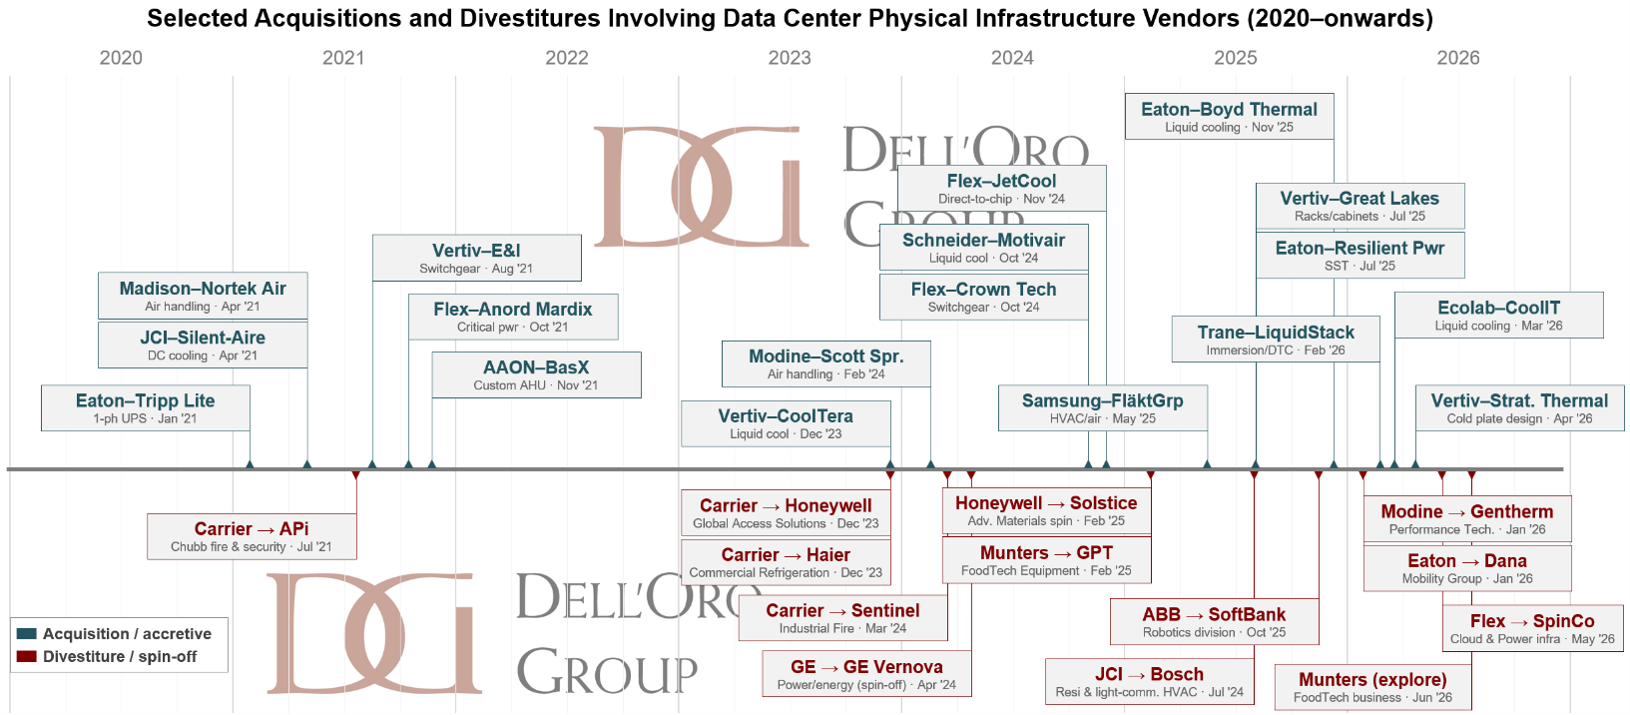
新进入者,资金雄厚
如果现有厂商在押注广度,另一群企业则在进行更简单的押注:先进入这个市场。这一周期最能说明问题的信号,是如今有哪些企业正从传统基础设施阵营之外进入。 水处理与卫生巨头Ecolab最为突出,其行动建立在多年前奠定的基础之上。Nalco Water是其通过2011年以约54亿美元收购Nalco而形成的水处理业务,已经在管理维持数据中心运行所需的冷却水。从设施回路转向冷却芯片的流体,是顺理成章的下一步;Ecolab同意以47.5亿美元收购纯液冷专家CoolIT Systems,而这一价格是KKR和Mubadala仅三年前支付价格的17倍。溢价引人注目,但其背后的机会可能更大。随着运营商通过技术冷却系统(TCS)输送更温暖的水以追求效率,保持这种流体清洁稳定将成为日益突出的痛点;而几乎没有企业能像Ecolab一样提供如此完整的解决方案,将CoolIT硬件与Nalco化学品及维护二者的服务相结合。 其他企业也正在跨越同一门槛。Samsung Electronics以约15亿欧元收购了欧洲最大的HVAC制造商之一FläktGroup,在数据中心精密冷却领域插下旗帜。Trane Technologies通过液冷专家LiquidStack和集成商Stellar Energy构建了端到端热管理栈。Daikin Applied则通过Chilldyne进入负压CDU领域,并通过DDC Solutions进入超高密度机柜领域。在电气领域,Legrand则在母线槽、机架和配电领域开展了近乎持续不断的附加收购,将稳定的一系列小型交易打造为重要的数据中心业务版图。新的大趋势
该领域的并购十分火热,几乎没有理由会冷却下来。我们在2026年预测中已指出这一点;我们预计今年将有更多交易跨越10亿美元门槛。只要数据中心资本支出徘徊在一万亿美元左右,收购技术能力、制造产能和客户关系的商业逻辑就不言自明。没有激进投资者会抱怨一家供应商对数据中心的业务敞口过高。 在市场狂热的时代,这一时刻的突出之处在于其纪律性。资本充裕、投资者胃口无穷,几乎给任何收购贴上AI标签都能快速获得董事会批准。然而,领先的工业企业恰恰在做相反的事。就像园丁修剪树枝以结出更多饱满果实一样,首席执行官们正在为AI时代重塑企业:剥离干扰,聚焦核心。 这是AI建设较为意想不到的后果之一。近年来,工业股一直是市场中表现最强劲的板块之一。但推动其股价上涨的电气和机械设备需求激增,只是故事的一半。更大的故事是,AI如何推动这些公司从内部重塑自己,并扰动整个工业生态系统。 工业供应商往往围绕大趋势聚合。过去二十年,脱碳和电气化设定了议程,并塑造资本流向。如今,AI建设及预计随之而来的下一场工业革命成为主导力量,而这些数字显示出工业企业多么迫切地希望提高对它的业务敞口。 这些工业巨头通过调整业务组合以适应AI建设,究竟是在犯错,还是在构建持久的长期价值创造机器?只有时间会给出答案。但不同于在互联网泡沫中焚烧资本的软件和互联网公司,工业企业正采取审慎的方法。随着它们转型,它们正变得更强大,拥有更精简、更具创新性的业务组合,并更好地定位于把握未来的机遇。###
| 这篇博文仅展示了支撑我们分析的一部分数据点。如需查看包含完整图表的深入分析,请访问我们的客户专属版本 Dell’Oro客户门户,或联系销售团队 了解如何成为订阅用户。 |