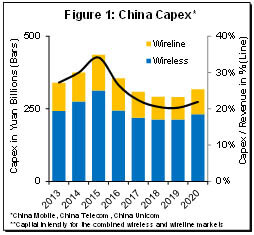
- 設備投資が2年連続で減少した後、当社は将来について楽観視できる理由があると考えています。米国市場と中国市場の両方において、当初想定していたよりも楽観的な投資見通しを反映し、全体の3年間の設備投資見通しを上方修正しました(図1)。世界全体の設備投資は、2017年から2020年にかけて、為替一定ベースで年平均成長率(CAGR)1%で増加すると予想されています。
- 米国通信市場では、設備投資の減少と資本集約度の改善が3年連続で続いた後、当社は状況が安定化しており、設備投資と資本集約度の両方が引き続き上昇傾向を示すとの見方を維持しています。米国の通信投資総額は2018年に一桁台後半の成長率で増加し、2017年から2020年にかけてCAGR 2%で拡大すると予想されます。米国における設備投資の再拡大に対する楽観論を支える要因は複数あり、具体的には、(1) Sprintが再び投資を行っていること、(2) 大容量データプランが容量投資を促進していること、(3) FirstNet投資が2018年に開始される予定であること、(4) 法人税減税がAT&Tの2018年設備投資を押し上げていること、(5) 収益動向が安定化していることが挙げられます。
- 制約のある通信事業者の収益成長は、5Gによるさらなる設備投資加速の主な阻害要因の一つになると予想されます。当社は、為替調整後のキャリア収益が2017年から2020年にかけて横ばいにとどまると見込んでいます。
 この予測は、スマートフォン収益の成長鈍化を相殺するための新たな収益源の特定に、通信事業者が苦戦することを前提としています。
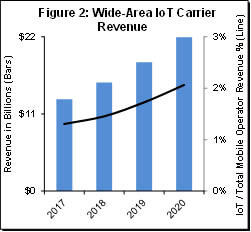
- 当社はIoTの長期的な可能性について引き続き楽観的です。同時に、今後数年間の上振れ余地は限定的にとどまると考えています。当社のベースライン推計では、キャリアのIoT収益は2017年から2020年にかけて約1.75倍に成長し、2020年までにモバイル事業者の総収益の約2%を占めるとしています。2017年のIoT接続料金動向の暫定値は懸念材料であり、価格動向が継続した場合、IoTキャリア収益予測には下振れリスクがあります(図2)。