- 在资本支出趋势连续两年下滑后,我们认为有理由对未来保持乐观。我们已
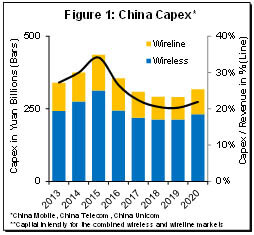 上调了整体三年资本支出预期,以反映我们对美国和中国市场投资前景的看法比最初设想的更为乐观(图1)。目前预计,2017年至2020年期间,按固定汇率计算,全球资本支出将以1%的复合年增长率(CAGR)增长。
- 在美国电信市场资本支出连续三年下滑、资本强度趋势改善之后,我们仍认为市场状况正在趋于稳定,资本支出和资本强度都将继续呈上升趋势。预计2018年美国电信投资总额将以高个位数增长率增长,并在2017年至2020年期间以2%的复合年增长率增长。多项因素支撑了对美国资本支出重新燃起的乐观情绪,包括:(1) Sprint再次进行投资,(2) 更大的数据套餐推动容量投资,(3) FirstNet投资将于2018年启动,(4) 企业减税正在提振AT&T 2018年的资本支出,以及(5) 收入趋势正在趋于稳定。
- 受限的运营商收入增长预计将成为5G进一步加速资本支出的主要制约因素之一。我们预计,经汇率调整后的运营商收入在2017年至2020年期间将保持
 持平。该预测假设运营商将难以识别新的收入来源,以抵消智能手机收入增长放缓的影响。
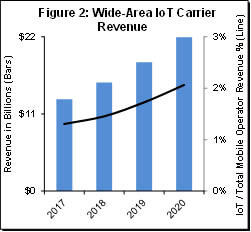
- 我们仍然看好物联网的长期潜力。与此同时,我们认为未来几年上行空间仍将有限。我们的基准估计假设,2017年至2020年期间运营商物联网收入将增长约1.75倍,到2020年约占移动运营商总收入的2%。2017年初步的物联网连接定价趋势令人担忧;如果价格趋势持续,物联网运营商收入预测将面临下行风险(图2)。