Huawei는 최근 연례 애널리스트 행사인 HAS 2022를 개최했습니다. 직접 참석하지는 못했지만, 다양한 온라인 행사에 참여했습니다. 아래에서는 2022년 전망, 5.5G, 5G B2B, 그린 사이트, DIS 및 Sub-3 GHz와 관련된 몇 가지 RAN 주요 내용을 논의하겠습니다.
2022년의 과제
미국 정부가 2020년 5월부터 Huawei의 미국 부품 조달을 금지하기 시작한 점을 고려하면, Huawei는 지난 몇 년간 더 광범위한 통신사업자 그룹의 안정적인 매출 추세에 기여하면서 4G 및 5G 고객을 지원하는 데 놀라운 성과를 거두었습니다.
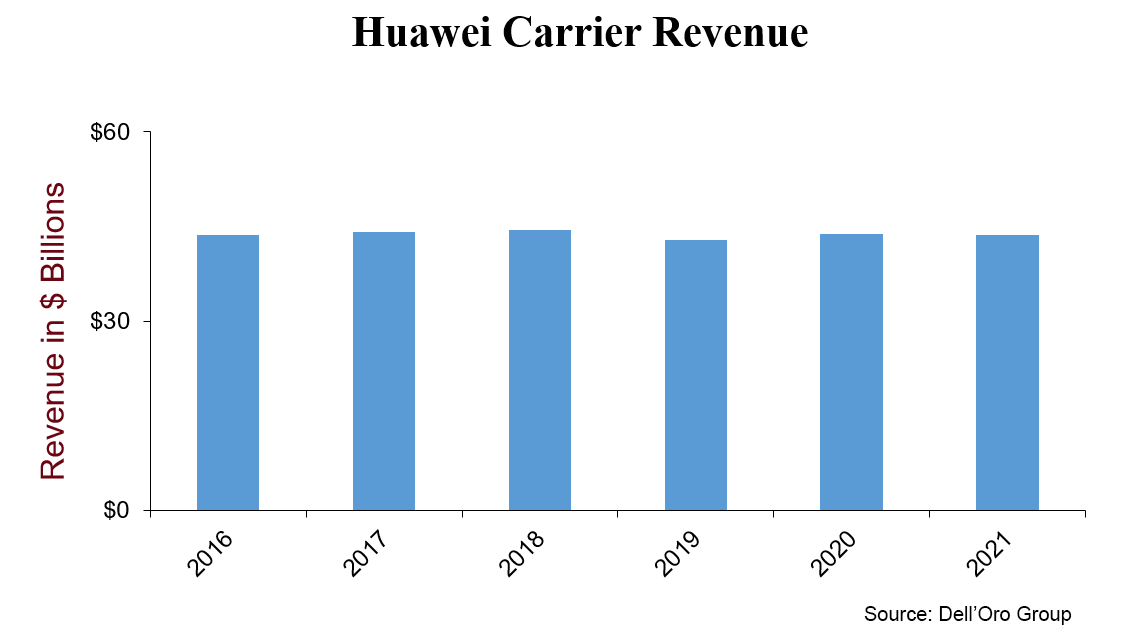
Huawei는 단기적으로 5G Massive MIMO 기지국을 지원할 충분한 부품을 보유하고 있다고 다시 강조했지만, 2022년에는 외부 과제가 심화될 것으로 예상하고 있습니다.
지정학적 상황 외에도 Huawei는 Covid-19 제한, 인플레이션, 외환 변동성, 무역 제한 및 전반적인 경제 둔화에 대해 우려를 표명했습니다.
중국의 제로 코로나 전략이 미치는 직접적 및 간접적 영향은 정량화하기 어렵습니다. 일부 경제학자들이 상하이 봉쇄로 중국 GDP가 2%~3% 감소할 수 있다고 보는 등 경기 둔화 외에도, 이러한 정책이 공급망 문제를 악화시킬 위험이 있습니다.
Huawei의 우려는 타당하며 향후 산출 분석에서 염두에 둘 필요가 있지만, 2001년과 2008/2009년 GDP 둔화 이후 통신사업자들이 CAPEX를 조정하는 데 6개월에서 1년이 걸렸다는 점도 인식해야 합니다.
Huawei는 또한 특히 혁신, 경쟁력 있는 RAN 제품/서비스 유지 및 고객 지원과 관련하여 자신들이 통제할 수 있는 변수에 집중하는 중요성을 강조했습니다.
5G 진화, 1+1+N = 5.5G
업계 전체는 5G 진화의 다음 단계로 나아가고 있습니다. 5G-Advanced로도 알려진 3GPP Release 18은 2023/2024년 시기에 상용화될 예정입니다.
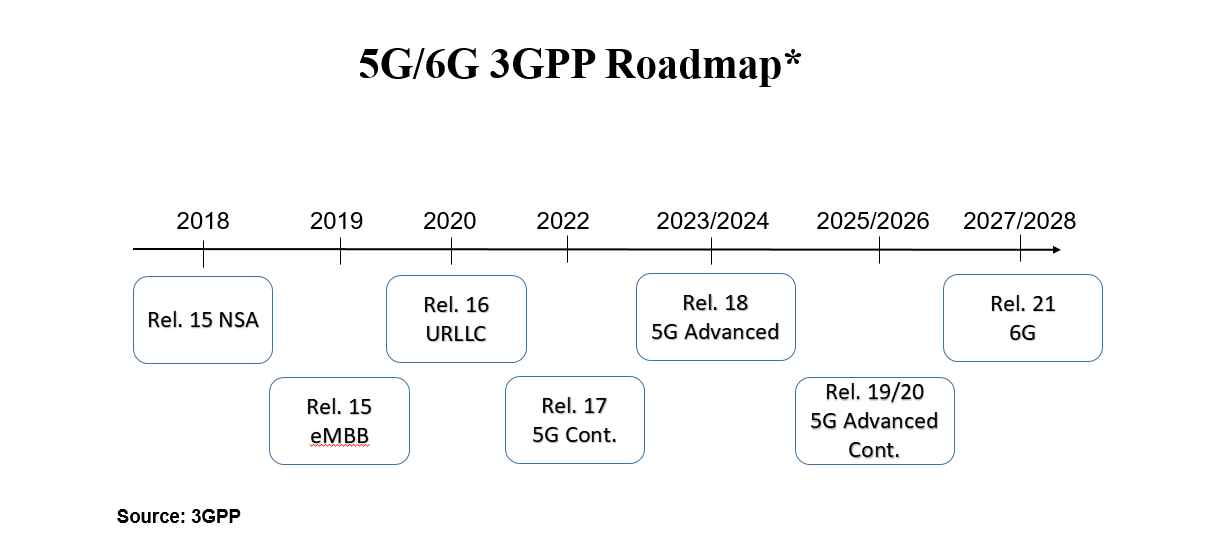
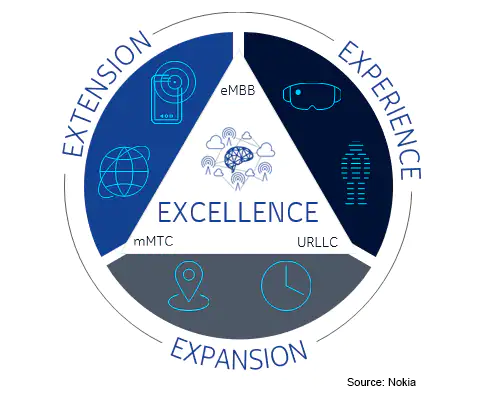
5G-Advanced는 5G를 한 단계 더 발전시키고, 더욱 까다로운 애플리케이션 및 더 광범위한 사용 사례를 위한 기반을 마련할 것입니다. Nokia는 5G-Advanced가 경험을 개선하고, 기능을 확장하며, 연결성의 도달 범위를 넓히고, 운영 개선을 촉진하는 데 도움이 될 것으로 보고 있습니다.
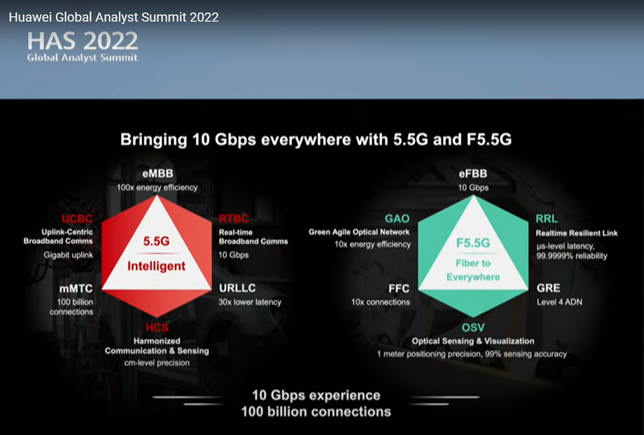
Huawei는 5G-Advanced 진화를 1+1+N 또는 5.5G로 마케팅하고 있으며, 이는 어디서나 Gbps 속도를 구현하는 데 필요한 추가 계층을 반영합니다(현재 5G는 1+N으로 마케팅되며, 여기서 1은 기반 네트워크를 나타내고 N은 다양한 기능 및 시나리오를 의미합니다).
Huawei에 따르면 1+1+N(5.5G) 아키텍처는 2025년까지 더욱 보편화될 것으로 예상됩니다. 여기서 Dell’Oro Group은 통신사업자들이 5.5 G 또는 5G-Advanced 진화를 지원하기 위해 CAPEX를 크게 늘리지는 않을 것으로 예상한다는 점에 주목할 필요가 있습니다.
B2B
Huawei는 제조, 헬스케어, 광업, 항만, 공항, 철강 생산, 시멘트, 에너지, 유틸리티 및 화학 등 20개 이상의 수직 산업 전반에서 다양한 5G 프라이빗 사용 사례에 초점을 맞춘 수천 건의 시험에 참여하고 있습니다. HAS 2022에서 이 공급업체는 200개 탄광의 연결성을 개선하기 위해 약 3K개의 5G 기지국을 설치했다고 밝혔습니다.
Huawei는 프라이빗 5G의 단기 전망에 대해 여전히 낙관적입니다. HAS2022에서 이 공급업체는 향후 5년 동안 글로벌 5G B2B 스몰셀 성장이 약 100배에 이를 것임을 시사했습니다.
그린 사이트
ICT 부문은 전 세계 탄소 배출량의 1.4%(출처: Ericsson)에 불과하고 5G 사이트는 전 세계 전력 소비의 1% 미만을 유발할 것으로 예상되지만(사이트당 12 kW 및 10 M 사이트 가정), 모바일 사이트 소비 추세를 변화시키는 일은 통신사업자와 공급업체 모두의 우선순위 목록에서 점점 더 높은 위치를 차지하고 있습니다.
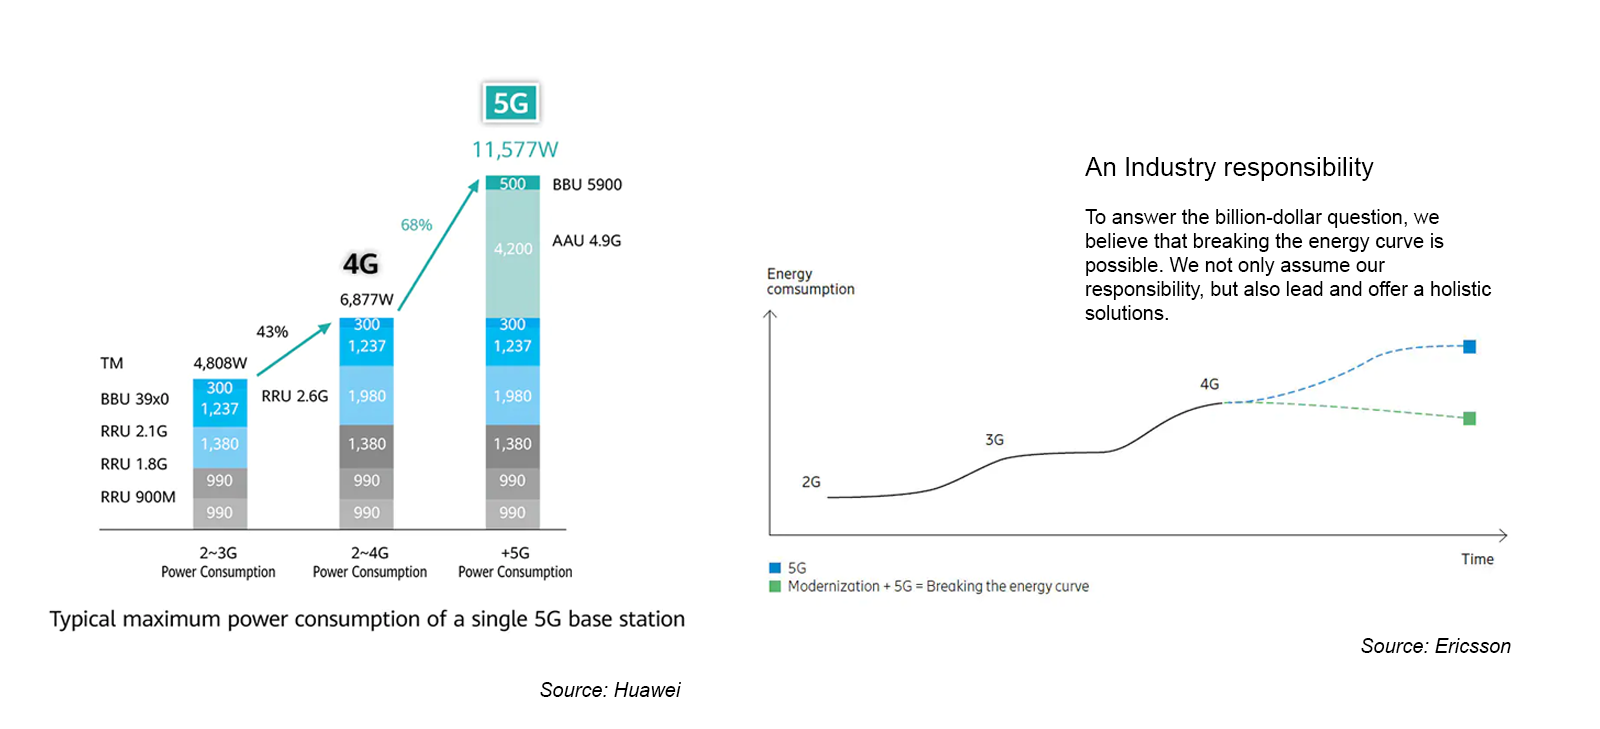
“Green 5G”는 HAS 2022 행사에서 중요한 주제였습니다. Huawei의 최신 MetaAAU, RRU 및 SDIF 안테나는 전체 에너지 소비를 줄이는 데 도움이 됩니다. 이는 RAN 내의 더 많은 인텔리전스와 결합되어 이상적으로는 전체 에너지 추세를 변화시키는 데 도움이 될 것입니다.
디지털 인도어 시스템(Digital Indoor System, DIS)
4G에서 5G로의 빠른 전환은 매크로 RAN 투자만 촉진하는 것이 아닙니다. Huawei의 실내 스몰셀 출하량은 급증하는 5G DIS 구축에 힘입어 2017년에서 2021년 사이 약 두 배 증가했습니다. 높아진 기준선에도 불구하고 Huawei는 안정적인 공공 MBB 성장과 견조한 기업용 5G 수요에 힘입어 장기 성장 전망에 대해 낙관적인 입장을 유지하고 있습니다.
HAS2022에서 Huawei는 분산형 M-MIMO 및 5G 위치 측위를 포함한 신기술에서 괜찮은 진전을 보였다고 보고했습니다. 현재 5개국의 통신사업자들이 Distributed M-MIMO가 제공하는 DL 및 UL 처리량 향상의 혜택을 받고 있습니다.
도전적인 지정학적 환경에도 불구하고, 당사의 추정에 따르면 Huawei는 2021년 스몰셀 RAN 매출/출하량 기준 #1 공급업체였습니다(Dell’Oro RAN).
Sub 3 GHz
이 초기 단계에서 상위 미드밴드 WB TDD 구축이 5G RAN 시장을 주도했지만, sub-3 GHz FDD NR 활성화는 강화되고 있으며 2021-2026년 예측 기간 동안 결합 FDD+TTT 5G NR 시장에서 더 큰 비중을 차지할 것으로 예상됩니다.
HAS2022에서 Huawei는 4T4R, 8T8R 및 Massive MIMO를 더 잘 지원하기 위해 NR FDD 포트폴리오의 여러 개선 사항을 발표했습니다. 최신 FDD Massive MIMO 제품은 약 47kg으로 더 가볍고 작습니다.
요약하면, Huawei의 2022 HAS 행사에서 얻을 수 있는 주요 RAN 시사점 중 일부는 전체 RAN 성장세가 둔화되더라도 더 광범위한 5G 사이클은 아직 초기 단계라는, 당사가 한동안 전달해 온 메시지와 일치합니다. 공공 MBB에는 여전히 장기적 상승 여지가 있으며 프라이빗 5G에는 상당한 기회가 있습니다. 동시에 단기적으로 헤쳐 나가야 할 외부 과제도 부족하지 않습니다.