約40社のベンダーが冷却液分配ユニットに参入する中、液冷は急速に拡大している――しかし市場はいったい何社のプレーヤーを支えられるのか?
AIスーパーサイクルは、コンピュート需要を加速させているだけではありません。データセンターへの給電と冷却の方法を変革しています。現代のAIアクセラレータは、空冷の限界を超えています。NVIDIA、AMD、Google、Amazon、Cerebras、Groqのいずれの最新チップも、液冷向けに設計されているという共通の前提を持っています。この変化は市場の変革を促し、物理インフラスタック全体に新たな機会を切り開いています。
液冷という概念自体は新しいものではありません。IBMは1960年代にSystem/360メインフレームを水冷していました。しかし、この技術が真に主流になりつつあるのは、ハイパースケールAIの時代を迎えた今です。Dell’Oro Groupの最新調査によると、データセンター向け直接液冷(DLC)市場は
2025年第2四半期に前年同期比156%増となり、加速コンピューティング・ワークロードの絶え間ない拡大を背景に、
2029年までに60億ドル近くに達すると予測されています。
急成長するあらゆる市場と同様に、この急拡大は、成長の一部を取り込もうとする多数の新規参入者を引き付けています。石油メジャーは特殊冷却液を投入し、PCゲーミング業界の熱設計専門企業はコールドプレート・ソリューションへと軸足を移しています。しかし、特に競争が激化している製品カテゴリーがあります。それが冷却液分配ユニット(CDU)です。
CDUとは何か、そしてなぜ重要なのか?
CDUは、多くの液冷システムにおける油圧の心臓部として機能します。
施設の冷却水とITシステムに組み込まれたコールドプレートの間に配置されるこれらのユニットは、流量、圧力、温度を制御するとともに、隔離、監視、そして多くの場合は冗長性を提供します。
高密度ラック向けの直接チップ液冷が設計上の標準となるにつれ、CDUは現代のデータセンターにとってミッションクリティカルな定番設備となります。
Dell’Oroでは、この市場の初期段階から追跡し、液冷がニッチな存在から必需品へ移行する変化を予測してきました。継続的な調査により、グローバル大手から機動力のある専門企業まで、製品ポートフォリオにCDUを持つ企業をすでに約40社特定しています。これほど多くのプレーヤーが存在することは、重要な疑問を投げかけます。CDU市場は過密化しているのでしょうか?
現在、CDU市場には誰がいるのか?
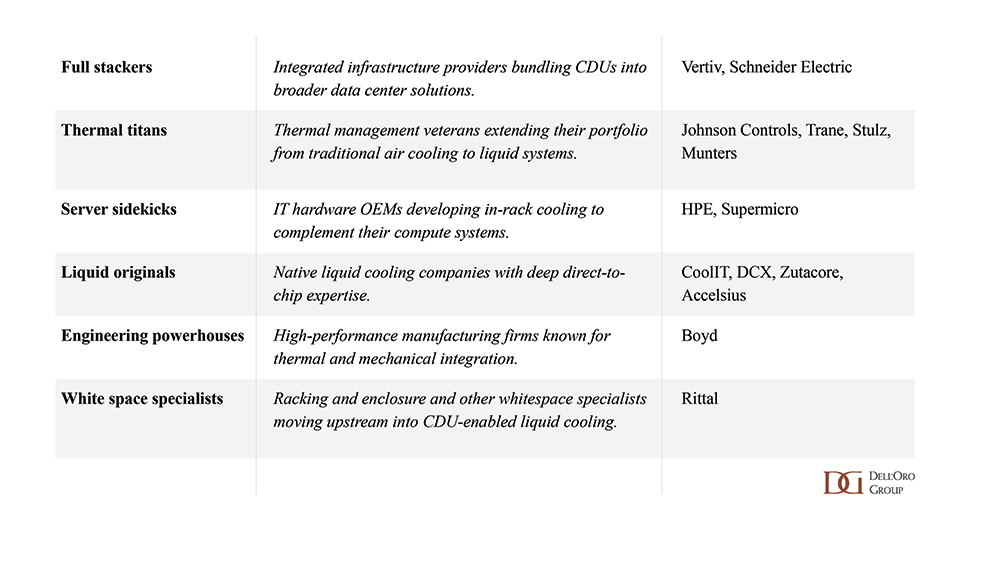
CDU市場は、非常に多様なバックグラウンドを持つプレーヤーによって形成されています。ラックシステム統合に優れる企業もあれば、高性能エンジニアリングに強みを持つ企業、製造力と拡張性に秀でる企業もあります。アプローチの多様性は、プレーヤー自体の多様性を反映しています。各社は、それぞれ異なる出発点、固有の技術的DNA、市場投入戦略を持って市場に参入しています。
以下は当社のCDUサプライヤーマップの抜粋です。これは、2025年第4四半期に発行予定のDell’Oroの
データセンター液冷アドバンスト・リサーチ・レポートで取り上げる調査の一部にすぎません。当社のCDUベンダーリストは継続的に更新されています。大手プレーヤーによる直近の発表からまだ3週間しか経っておらず、
Johnson Controlsが新しいSilent-AireシリーズのCDUを発表しました。
このリストにあるすべての企業が自然発生的にここへ到達したわけではありません。CDU市場の勢いは、M&Aと戦略的パートナーシップの波も促しています。予想どおり、最大規模の動きは、足場を確保しようとする物理インフラ大手が主導しています。例として、
2023年12月のVertivによるCoolTeraの買収や、
2024年10月のSchneider ElectricによるMotivairの買収が挙げられます。
こうした注目を集める取引に加え、いくつかの多角化企業が熱設計専門企業に出資しています。例えば、
SamsungによるFläktGroupの買収や、
Carrierによる二相冷却専門企業Zutacoreへの出資です。プライベートエクイティもこの分野に参入しており、特に注目されるのは
KKRによるCoolITの買収です。これらの動きは、すべての提携がCDUに直接結び付くわけではないとしても、CDU能力の戦略的重要性が高まっていることを示しています。
CDU市場で勝つのは誰か?
当社の成長予測は堅調であり、複数のベンダーが成功する余地があります。短期から中期にかけては、引き続き新規参入が見られると予想しています。AIワークロードの絶え間ない熱要求に対応する技術を開発するイノベーターが登場する可能性が高く、機動力のあるプレーヤーは十分にサービスが提供されていない地域や業種で迅速にシェアを獲得するでしょう。Vertiv、CoolIT、Boydといった既存企業は、データセンター設計と市場力学の進化に合わせて優位性を維持する必要があります。
10年末までには、市場の成熟と資本の他の成長分野への移動に伴い、供給の勢力図は集約されると予想しています。統合と撤退は避けられません。最終的には10社未満のベンダーが市場の大部分を獲得し、残りは株主の期待に応えながら持続的に事業を運営するために必要な最低規模を見極めるか、あるいは完全に撤退すると予想しています。
誰が勝つのでしょうか? データセンター事業者とそのアプリケーションは非常に多様であるため、成功への道は一つではありません。例えば、一部では、システム容量要件の急増と整合しない小規模なソリューションとして、ラック内CDUの終焉が予測されていました。しかし、多くの事業者は依然としてこのフォームファクターに価値を見いだしています。部分電力使用効率(pPUE)がわずかに低下しても、モジュール性、オフサイトでのラック統合およびコミッショニングの容易さ、障害や漏れの封じ込めといった利点によって相殺できます。
同様に、液体対空気(L2A)システムは、より効率的な液体対液体(L2L)ソリューションにすぐに取って代わられる、過渡的な技術と表現されることが多くありました。しかしL2A CDUは、大規模事業者においても役割を維持しています。従来の設計選択による制約が大きいサイトで、従来型ワークロードと並行して加速コンピューティング・ラックを稼働させるレトロフィット・プロジェクトに最適です。
ラック内CDU、L2Aソリューション、その他の設計バリエーションは、急速に進化する市場で引き続き役割を果たします。GPUの要件は年々高まっており、液冷システムも次世代AIクラスターの容量要件に歩調を合わせて進化しています。この市場の変動の中で、成功の鍵となるいくつかの要因が浮上しています。
第一に、CDUはスタンドアロン機器ではありません。冷却システムの不可欠な要素です。成功するベンダーはシステムレベルのアプローチを取り、導入全体にわたる課題を予測し、シームレスな運用を確保するために複数の要素と緊密に統合されたハードウェアとしてCDUを活用します。複数ギガワットに及ぶ豊富な導入実績を持つベンダーは、この点で優位にあります。その経験により、単なるベンダーではなく、顧客のパートナーおよびアドバイザーとして機能できるからです。
第二に、成功は適切な製品を持つことだけではありません。顧客が解決を必要とする問題を理解し、適切なソリューションを開発することです。事業者は多様な課題に直面しており、単一の設備群であっても、小型のラック内CDUからカスタマイズされたL2Aユニット、さらには完全にスキッド化されたマルチメガワット・システムまで、あらゆるものが必要になる可能性があります。ポートフォリオの幅広さは導入タイプをまたぐリスクヘッジに役立ちますが、それだけが成功への道ではありません。特定の技術で際立った強みを持つベンダーも、意味のあるシェアを獲得できます。
最後に、規模と供給可能性が決定的となる場合が多くあります。より多くのコンピュート容量の提供を急ぐ建設事業者にとって、機器の短いリードタイムは、機動力のある挑戦者に機会をもたらし得ます。供給可能性はハードウェアにとどまりません。従来のデータセンターハブ以外の遠隔地を含む世界各地のサイトで、CDUを設計、コミッショニング、保守できる熟練チームも必要です。
市場が進化する中、一つの重要な問いが立ちはだかります。このAIインフラスタックの重要セグメントにおいて、どのベンダーが適応し、リーダーとして台頭するのでしょうか? その答えはCDUの勢力図だけでなく、より広範な液冷市場をも形作るでしょう。当社は、2025年第4四半期に予定されているDell’Oroの
データセンター液冷アドバンスト・リサーチ・レポートで、これを注意深く追跡していきます。同レポートでは、これらの動向とより広範な液冷エコシステムについて、より深い分析を提供します。