约 40 家供应商正涌入冷却液分配单元市场,液冷正在激增——但市场能够容纳多少参与者?
AI 超级周期不仅在加速计算需求,还在改变我们为数据中心供电和散热的方式。现代 AI 加速器已超出风冷的极限。当前市场上的最新芯片——无论来自 NVIDIA、AMD、Google、Amazon、Cerebras 还是 Groq——都具有一个共同的设计前提:它们为液冷而打造。这一转变催化了市场变革,并在整个物理基础设施堆栈中释放了新的机遇。
尽管液冷概念并不新鲜——IBM 在 20 世纪 60 年代就已为 System/360 大型机采用水冷——但直到如今,在超大规模 AI 时代,这项技术才真正走向主流。根据 Dell’Oro Group 的最新研究,数据中心直接液冷(DLC)市场在
2025 年第二季度同比激增 156%,并且
预计到 2029 年将接近 60 亿美元,其增长动力来自加速计算工作负载持续不断的扩张。
与任何快速增长的市场一样,这一激增正吸引大量新进入者,各方都希望分得一杯羹。石油巨头正在推出专用冷却液,而来自 PC 游戏领域的散热专家则转向冷板解决方案。但有一个产品类别尤其成为竞争热点:冷却液分配单元(CDU)。
什么是 CDU,为什么它很重要?
CDU 是许多液冷系统的液压核心。
这些单元位于设施供水与嵌入 IT 系统中的冷板之间,调节流量、压力和温度,同时提供隔离、监控,并通常具备冗余功能。
随着直接芯片液冷成为高密度机架的默认设计,CDU 已成为现代数据中心不可或缺的关键基础设施。
在 Dell’Oro,我们从早期阶段便开始追踪这一市场,并预见液冷将从小众技术转变为刚需。我们的持续研究已发现约 40 家在其产品组合中拥有 CDU 的公司,其中既有全球巨头,也有灵活的专业厂商。如此众多的参与者引出了一个重要问题:CDU 市场是否正在变得过度拥挤?
目前有哪些厂商处于 CDU 市场?
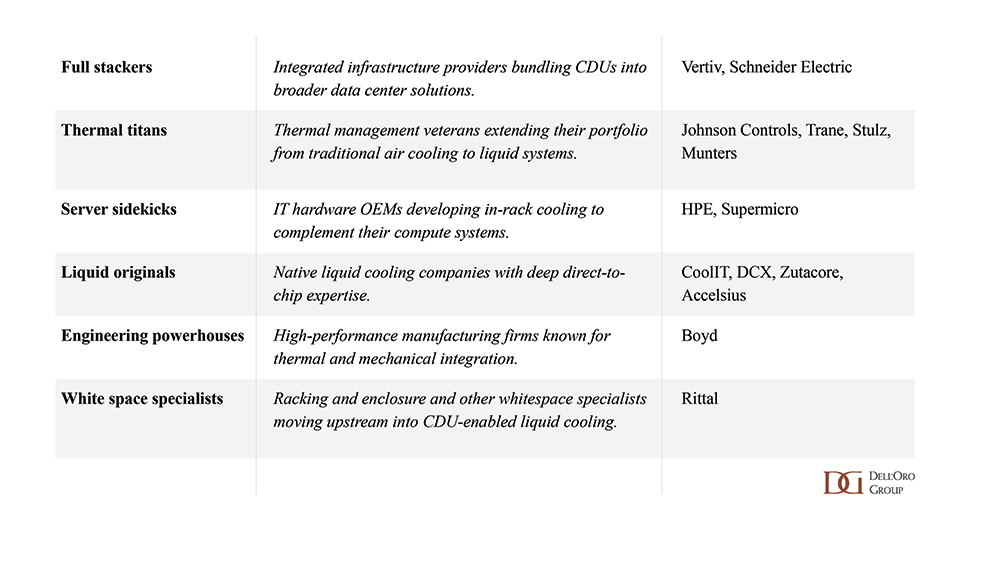
CDU 市场正由来自各种不同背景的参与者共同塑造。有些擅长机架系统集成,有些擅长高性能工程设计,还有些则在制造和规模化能力方面出众。不同的方法反映了参与者自身的多样性——每家企业都从不同起点进入市场,拥有不同的技术基因和市场进入战略。
以下是我们的 CDU 供应商图谱节选——这只是我们研究的一部分,完整内容将收录于 Dell’Oro 即将发布的
数据中心液冷高级研究报告,预计于 2025 年第四季度发布。我们的 CDU 供应商名单持续更新——距离一家主要厂商最近一次发布新品仅过去三周,
Johnson Controls 宣布推出其全新 Silent-Aire 系列 CDU。
并非名单中的所有公司都是自然发展至此。CDU 市场的势头也推动了一波并购和战略合作。不出所料,最大的动作由急于确保市场地位的物理基础设施巨头主导,例如
Vertiv 于 2023 年 12 月收购 CoolTera,以及
Schneider Electric 于 2024 年 10 月收购 Motivair。
除这些备受瞩目的交易之外,多家多元化企业也已入股散热专业厂商——例如,
Samsung 收购 FläktGroup,以及
Carrier 投资两相冷却专家 Zutacore。私募股权也已加入战局,其中最引人注目的是
KKR 收购 CoolIT。这些举措共同凸显了 CDU 能力日益增强的战略重要性,即使并非每一项合作都与其直接相关。
谁将在 CDU 市场胜出?
我们的增长预测十分强劲,市场也有空间让多家供应商蓬勃发展。在短期至中期内,我们仍预计将看到新的进入者。创新者很可能会涌现,开发应对 AI 工作负载持续散热需求的技术;而灵活的厂商将迅速在服务不足的地区和垂直市场抢占份额。Vertiv、CoolIT 或 Boyd 等成熟品牌需要随着数据中心设计和市场动态的演变持续保持优势。
到本十年末,我们预计随着市场成熟以及资本转向其他增长领域,供应格局将趋于整合。整合和退出不可避免。我们预计最终将少于 10 家供应商占据市场的绝大部分份额,其余厂商则将评估在满足股东预期的同时实现可持续运营所需的最低规模——或彻底退出。
谁会胜出?成功并无单一路径,因为数据中心运营商及其应用仍具有高度多样性。例如,一些人曾预测机架内 CDU 将因规模不足、无法匹配快速攀升的系统容量需求而走向消亡。然而,许多运营商仍持续发现这一形态的价值。略低的部分电源使用效率(pPUE)可通过模块化、易于在场外完成机架集成与调试,以及故障和泄漏隔离等优势得到补偿。
同样,液对气(L2A)系统常被描述为过渡性技术,注定会很快被效率更高的液对液(L2L)解决方案取代。然而,即使在大型运营商中,L2A CDU 依然保有一席之地——它们非常适合受传统设计选择严重制约的场地改造项目,在这些场地中,加速计算机架需与传统工作负载并行运行。
机架内 CDU、L2A 解决方案及其他设计变体将在这个快速演进的市场中继续发挥作用。GPU 要求逐年提升,液冷系统也正随下一代 AI 集群的容量需求同步发展。在这种市场变动之中,若干因素正成为成功的关键。
首先,CDU 并非独立设备:它们是冷却系统不可或缺的组成部分。成功的供应商采取系统级方法,预判整个部署过程中的挑战,并将 CDU 作为与多个要素紧密集成的硬件,以确保无缝运行。在这方面,拥有经验证业绩和庞大装机基础——覆盖多个吉瓦——的供应商具有优势,因为其经验使其能够成为客户的合作伙伴和顾问,而非仅仅是供应商。
其次,成功不仅在于拥有正确的产品——还在于理解客户需要解决的问题并开发适当的解决方案。运营商面临多样化挑战,单一设施群可能需要从小型机架内 CDU,到定制化 L2A 单元,甚至全撬装的多兆瓦系统等各种方案。丰富的产品组合有助于覆盖不同部署类型的风险,但这并非通往成功的唯一途径。在特定技术上具备显著优势的供应商,同样能够赢得可观的市场份额。
最后,规模和供货能力往往具有决定性作用。随着建设者竞相交付更多计算容量,较短的设备交付周期可为灵活的挑战者创造机会。供货能力不止于硬件——还需要具备熟练团队,能够在全球各地的站点设计、调试和维护 CDU,其中包括传统数据中心枢纽以外的偏远地区。
随着市场演进,一个关键问题浮现:哪些供应商能够适应并成为这一 AI 基础设施堆栈关键领域的领导者?答案不仅将塑造 CDU 格局,也将影响更广泛的液冷市场。我们将在 Dell’Oro 即将发布、预计于 2025 年第四季度推出的
数据中心液冷高级研究报告中密切追踪这一进展,并对这些动态及更广泛的液冷生态系统进行深入分析。