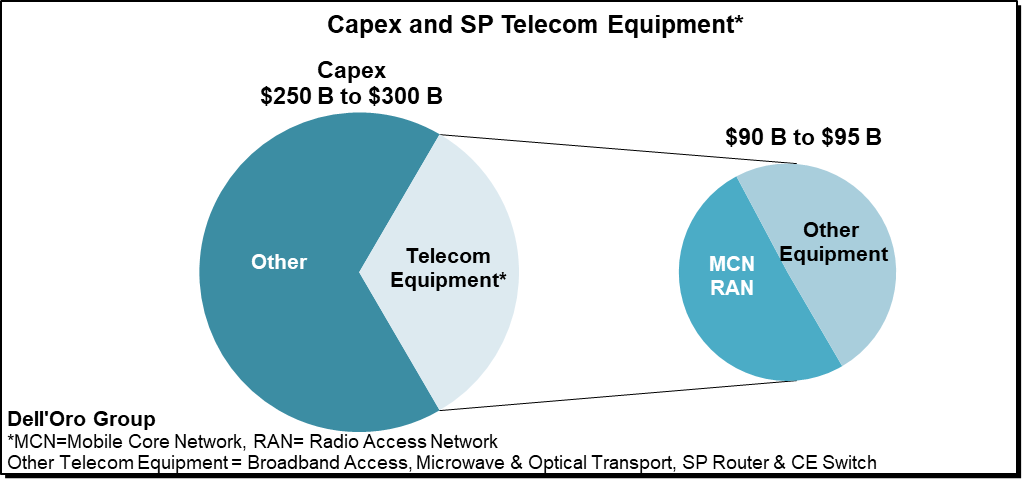
このたび、 2020年版通信CAPEXレポートを更新しました。通信インフラの製造収益を追跡する標準的なDell’Oroの機器レポートとは対照的に、CAPEXレポートでは、世界全体のCAPEXと収益の約80%を占める約50の通信事業者の投資計画を分析しています。当社が詳細に追跡しているSP通信機器プログラムの合計、すなわちブロードバンドアクセス、マイクロ波、光伝送、モバイルコア、無線アクセスネットワーク、SPルーター&スイッチは、全体のCAPEXの約3分の1を占めることから、機器以外に関連するCAPEXの小さな変化が、全体のCAPEXと機器との関係にかなり大きな影響を与え得ることが推察されます。とはいえ、機器プログラムと通信の資本集約度との相関関係は、長期にわたり依然として有意です。また、追跡が常に完璧とは限らず、CAPEXは予測パズルの一部にすぎませんが、これらのトレンドを分析することには価値があると考えています。
2020年CAPEXレポートのハイライトを以下に示します。詳細情報またはレポート全文へのアクセスが必要な場合は、Daisy@delloro.comまでお問い合わせください。
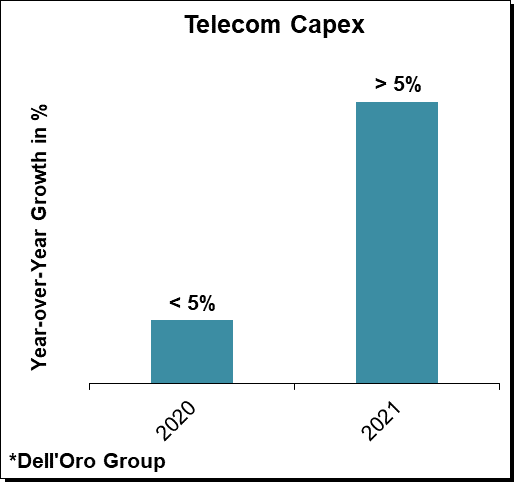
- 2015年から2017年にかけてのCAPEX減少傾向が3年間続き、2018年は横ばいとなった後、速報値によれば、無線および有線通信投資の合計である世界の通信CAPEXは2020年に低い1桁台の伸びを記録し、2年連続の成長となりました。
- 機器 ベンダーレポートの推計 の速報値によると、Dell’Oro Groupが追跡する通信事業者関連機器プログラム(ブロードバンドアクセス、マイクロ波伝送、モバイルコアネットワーク、モバイルRAN、光伝送、およびSPルーター&スイッチ)の合計収益は2020年に前年比約7%増加しました。これは、通信事業者のCAPEXとサプライヤーのインフラ機器収益との関係がある程度乖離したことを示唆しており、その一因には5Gにおけるサイト利用の再利用率が反映されています。
- 2020年上半期の収益が前年比3%減少した後、速報値は世界の通信収益が2020年下半期に回復したことを示しています。
- 欧州、日本、米国でより好ましい見通しとなっていることを反映し、短期および直近のCAPEX見通しを上方修正しました。有線と無線を合わせた通信CAPEX総額は、2021年に5%超の伸びが見込まれます。
- 2020年に中国の5G BTS設置ベースが80万に近づいたにもかかわらず、上位3事業者の速報ガイダンスとCBNの初期推計を合わせると、2015年から2018年の急減後、過去2年間に中国市場を特徴づけてきた前向きな勢いは2021年にも続くことが示唆されます。
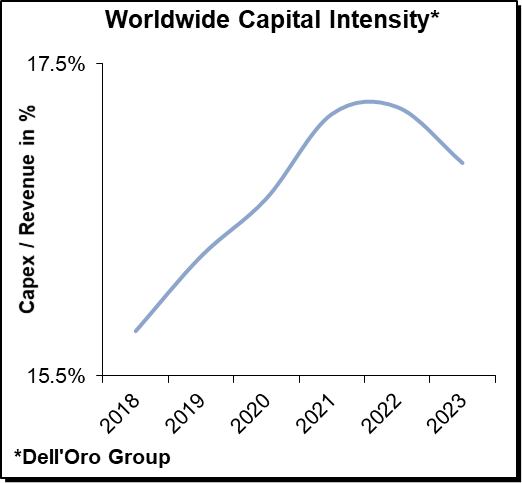
- 直近ではCAPEXが収益成長を上回ると予測されているため、合計資本集約度は2021年と2022年に上昇した後、予測期間の後半に安定化して改善すると見込まれます。