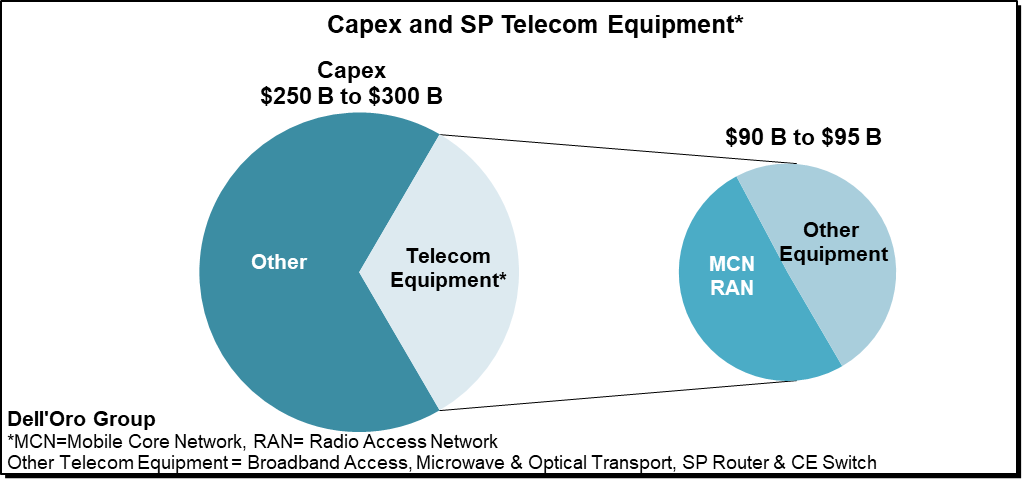
我们最近更新了 2020年电信资本支出报告。与跟踪电信基础设施制造收入的标准 Dell’Oro 设备报告不同,资本支出报告分析了约50家运营商的投资计划,涵盖约80%的全球资本支出和收入。鉴于我们密切跟踪的 SP 电信设备项目总和——包括宽带接入、微波和光传输、移动核心网和无线接入网、SP 路由器和交换机——约占整体资本支出的三分之一,因此可以推断,非设备相关资本支出的小幅变化可能会对整体资本支出与设备之间的关系产生相当大的影响。话虽如此,设备项目与电信资本强度之间的相关性随时间推移仍然显著。即使跟踪并非总是完美,且资本支出只是预测难题的一部分,我们仍认为分析这些趋势具有价值。
以下列出了2020年资本支出报告的一些要点。如需更多信息或需要完整访问该报告,请联系 Daisy@delloro.com。
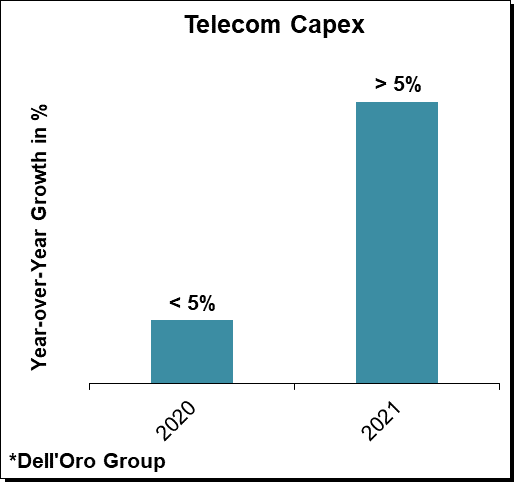
- 继2015年至2017年资本支出呈下降趋势、2018年持平后,初步数据显示,全球电信资本支出——即无线和有线电信投资之和——在2020年以低个位数增长,实现连续第二年增长。
- 初步设备 供应商报告估计 表明,Dell’Oro Group 跟踪的运营商相关设备项目(宽带接入、微波传输、移动核心网、移动 RAN、光传输和SP 路由器和交换机)的合计收入在2020年同比增长约7%,这表明运营商资本支出与供应商基础设施设备收入之间的关系有所脱钩,部分反映了5G下站点利用率的复用率。
- 继2020年上半年收入同比下降3%后,初步数据显示全球电信收入在2020年下半年反弹。
- 我们上调了短期和近期资本支出展望,反映出欧洲、日本和美国的前景更为乐观。目前预计,2021年有线和无线电信资本支出总额将增长超过5%。
- 尽管中国5G BTS装机基数在2020年接近80万,前三大运营商的初步指引加上对 CBN 的初步估计表明,在2015年至2018年急剧下滑后,过去两年中国市场所呈现的积极势头将延续至2021年。
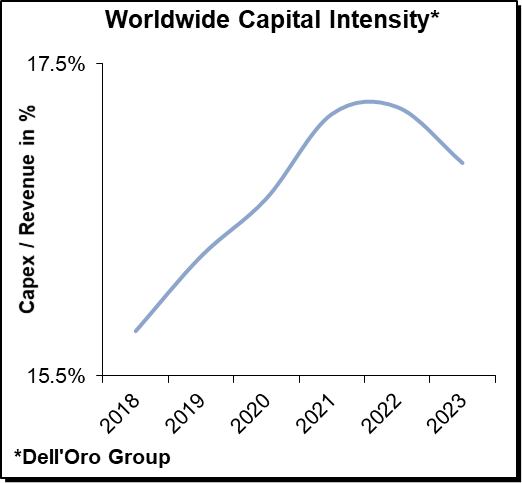
- 由于近期预计资本支出将超过收入增长,合计资本强度预计将在2021年和2022年提高,随后在预测期后段趋于稳定并改善